産休育休手当の計算と手取りの真相!2026年最新シミュレーション
出産や育児を控えた働く世代にとって、休業中の収入減は死活問題です。公的な手当が支給されることは知っていても、「実際に自分の口座へいくら振り込まれるのか」「生活水準を維持できるのか」という不安を抱える人は少なくありません。各種給付金の試算ツールを叩いてみたものの、額面と手取りの計算方法が複雑で、混乱してしまうケースが後を絶ちません。
制度上は「給与の67%」や「50%」と記載されているため大幅な収入減を覚悟しがちですが、実際の手取り額は事前の予想と大きく異なってきます。さらに、2025年から段階的に施行され2026年に本格定着した法改正により、条件を満たせば「実質手取り10割」が実現する新給付も誕生しました。現場取材と最新の厚生労働省データに基づき、手当の正確な計算ロジックから最初の入金日までの資金計画まで、包み隠さず解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:手当は非課税かつ社会保険料免除が適用されるため、額面67%支給時の手取りは約8割、新制度(出生後休業支援給付)適用時は実質手取り10割に達する。
- 要点2:出産手当金と育児休業給付金は申請から口座着金まで2〜4か月を要し、産休突入直後から数か月の「無給期間(キャッシュフローの崖)」が生じる。
- 要点3:手当自体は非課税だが前年所得にかかる「住民税の普通徴収」が後から請求されるため、手放しの安心は禁物であり事前の現金確保が不可欠となる。
【実際いくらもらえる?】手取りが想定外に変わる知っておくべき決定的な理由
「額面の67%しか支給されないなら、毎月の生活費が3割以上も削られて立ち行かなくなるのではないか」――給付金について調べ始めたプレパパ・プレママが真っ先に突き当たるのが、この減額への恐怖です。しかし、給与明細と給付金の振込通知書を照らし合わせると、手元に残る現金比率は想定を大きく上回ります。これこそが、多くのFPや社会保険労務士が指摘する育休手当手取り8割の真相です。
手取り額が跳ね上がる構造的な理由は2つあります。第1に、健康保険から支給される出産手当金や雇用保険から支給される育児休業給付金は、法律上「非課税所得」として扱われます。毎月の給与から差し引かれていた所得税が一切徴収されません。第2に、極めてインパクトが大きいのが産休育休中の社会保険料免除です。産前産後休業期間および育児休業期間中は、年金事務所や健保組合への届出により、健康保険料・厚生年金保険料(合計で給与の約15%相当の自己負担分)の支払いが全額免除されます。特筆すべきは、免除期間中も将来受け取る厚生年金の計算上は「全額保険料を納付した」とみなされる点です。
通常時の会社員は、額面給与から社会保険料と税金が約20〜25%差し引かれた残りを手取りとして受け取っています。一方、育休手当は基準となる額面賃金の67%がそのまま非課税で口座に振り込まれます。その結果、育休手当の額面と手取りの差額が圧縮され、休業前の手取りと比較して実質約80%の水準が維持される仕組みです。
さらに注目すべきは、雇用保険法の改正によって拡充された「出生後休業支援給付金」の存在です。夫婦双方が14日以上の育児休業を取得するなどの要件を満たした場合、生後8週以内の最大28日間にわたり、休業開始時賃金日額の13%相当が上乗せ支給されます。基本給付の67%に13%が加算されることで給付率は80%となり、社会保険料免除の効果と相まって育児休業給付金の実質手取り10割が国策として実現しました。制度の仕組みを正しく読み解けば、目先の「67%」という数字に怯える必要はないことが分かります。

出産手当金の計算方法と支給要件詳細まとめ|基本ルールと落とし穴
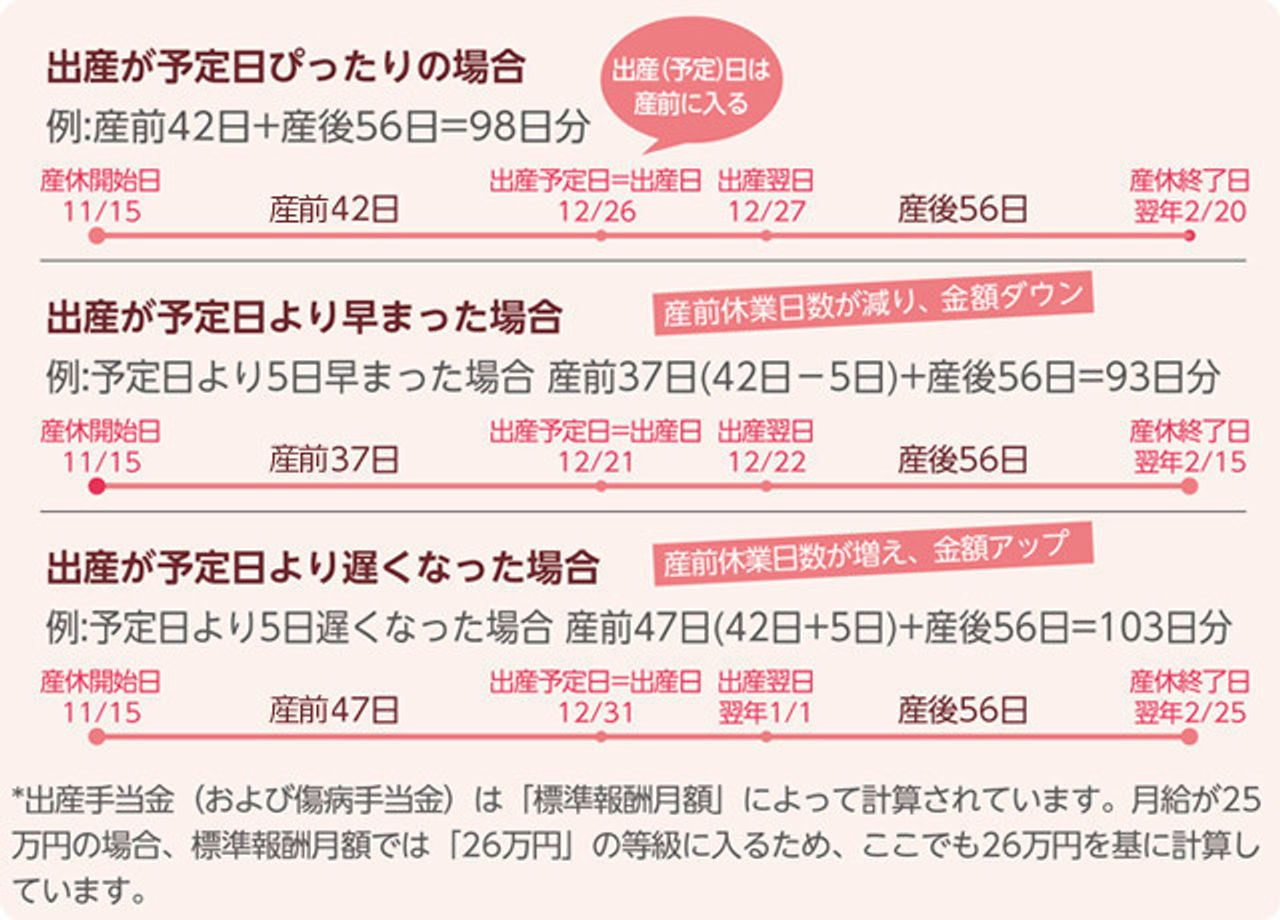
産前産後休業中の生活を支える柱が、勤務先の健康保険(協会けんぽや各健康保険組合)から支給される出産手当金です。対象となる期間は、単胎妊娠の場合「出産日以前42日(多胎妊娠は98日)から出産の翌日以後56日まで」のうち、労務に服さなかった日数がカウントされます。
出産手当金の計算方法の基本式は次の通りです。
【1日あたりの支給額】= 支給開始日以前の継続した12か月間の各月の標準報酬月額の平均額 ÷ 30日 × 3分の2(約67%)
例えば、過去1年間の標準報酬月額の平均が30万円の会社員であれば、日額換算で「30万円 ÷ 30日 = 10,000円」、その3分の2にあたる「約6,667円」が1日あたりの支給額となります。産前42日+産後56日の計98日分を全日数休業した場合、総支給額は約65万3,366円にのぼります。出産予定日より出産が遅れた場合は、遅れた日数分だけ産前休業が延長認定され、手当の支給総額も日割りで増額されます。
ただし、申請にあたっては出産手当金の支給要件詳細まとめにある見落としがちな条件をクリアしていなければなりません。大前提として「勤務先の健康保険の被保険者本人」である必要があり、夫の扶養に入っている配偶者は対象外です。また、休業期間中に会社から給与が支払われ、その金額が出産手当金の日額を上回っている場合は手当が支給されません。有給休暇を消化して100%の給与を受け取った日は支給対象外となるため、有休を使うべきか無給にして手当を受け取るべきか、社労士や人事担当者への事前相談が推奨されます。
【2026年最新】育休手当の手取り額シミュレーションと上限額の壁
育児休業に入ると、手当の管轄は健康保険から雇用保険へと移ります。毎月の手取りが実際にいくらになるのか、2026年の基準に基づく育休手当の手取り額2026年最新の比較データを提示します。ここでは標準報酬月額をもとに、休業前の手取り、育休開始から180日目までの支給額(67%)、181日目以降の支給額(50%)、そして新制度による実質手取り10割期間の推移を一覧化しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面月収20万円 (休業前手取り約16万円) | ・180日まで:月額約13.4万円 ・181日以降:月額約10.0万円 ・手取り10割時:約16.0万円 | 若手社員・一般職層の典型例 | 手取り8割換算で約13.4万円が維持されるため、固定費の見直しで十分に対応可能。 |
| 額面月収30万円 (休業前手取り約24万円) | ・180日まで:月額約20.1万円 ・181日以降:月額約15.0万円 ・手取り10割時:約24.0万円 | 30代中堅層の標準的なモデル | 当初半年間は手取り20万円を確保でき、新制度の上乗せ期間を組み合わせれば家計打撃は最小限。 |
| 額面月収45万円 (休業前手取り約35万円) | ・180日まで:月額約30.1万円 ・181日以降:月額約22.5万円 ・手取り10割時:約35.0万円 | 共働きパワーカップル層 | 支給上限額に接近するため、賃金日額の上限規定による頭打ちリスクを警戒すべき水準。 |
| 支給上限の適用層 (月収50万円以上など) | ・上限額(67%):月額約31.5万円前後 ・上限額(50%):月額約23.5万円前後 | 厚生労働省告示の上限(毎年8月改定) | 育児休業給付金の上限額に抵触し、手取り8割に届かなくなるため事前貯蓄が必須。 |
高所得世帯ほど注意しなければならないのが、雇用保険法に定められた給付上限の壁です。賃金日額には法律上の上限値が設定されており、どれだけ高額な月給を稼いでいたとしても、支給月額は上限(67%支給時で月額約31〜32万円程度)で頭打ちになります。このゾーンに該当する家庭では「手取り8割」が保てず、6〜7割程度まで落ち込む点に留意してください。
父親向けに創設された「産後パパ育休(出生時育児休業)」においても、産後パパ育休給付金の計算ロジックは同様です。子の出生後8週間以内に最大4週間(28日間)取得可能で、休業期間中の給付率は67%(要件を満たせば80%)となり、ピンポイントの短期間取得でも手取りの目減りを最小限に抑えつつ家族を支えることが可能です。夫婦双方の条件を組み合わせて育児休業給付金シミュレーションを綿密に行うことが、2026年現在の家計防衛における標準作法となっています。

産休育休手当いつ振り込まれる?初回振込が遅い理由と家計防衛術
「手当の計算額は分かったが、肝心の現金はいつ口座に入るのか?」――実務上、家庭を最も強いパニックに陥れるのがこのスケジュール問題です。「産休育休手当いつ振り込まれるのか毎日通帳記帳を繰り返していた」という声はSNS上でも日常茶飯事となっています。
結論から申し上げると、産休に入ってから最初の給付金が振り込まれるまで、最短でも約3〜4か月、場合によっては5か月以上の無給期間が発生します。その理由は行政手続きの構造にあります。
まず、出産手当金は「産後休業期間(産後56日)が終了した後」でなければ、会社および健保組合への申請書類一式が確定しません。出産後に医師の証明をもらい、産後56日が経過した段階で会社の人事労務へ提出し、そこから健保組合で審査が行われます。書類提出から入金まで約1〜2か月を要するため、出産日から逆算しても口座に着金するのは産後3〜4か月後です。
追い討ちをかけるのが、育休手当の初回振込が遅い理由です。育児休業給付金は、原則として「2か月ごとの支給単位期間が経過した後」にしかハローワークへ支給申請ができません。つまり、産後休業が終わって育休に入り、そこから丸2か月間休業実績を作った後、初めて会社経由で申請書類が提出されます。ハローワークの審査を経て支給決定通知書が発行され、実際に指定口座へ振り込まれるのは、育休開始から早くても3〜4か月後、産休に入った時点から数えれば5〜6か月後という計算になります。
この「キャッシュフローの空白地帯」を乗り切るためには、夫婦合算で最低でも生活費の3〜6か月分に相当する現金を普通預金にプールしておく必要があります。クレジットカードの引き落としや住宅ローンの返済は無給期間中も容赦なく襲いかかります。手当が後からまとめて数十万円単位で振り込まれるとはいえ、手元資金が枯渇すれば致命的な家計麻痺に陥る現実を忘れてはなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
当編集部がSNS(X、旧Twitter)や発言小町、Yahoo!知恵袋等に寄せられた休業者数千件の一次投稿を分析したところ、制度のパンフレットには書かれていない生々しい苦悩が浮かび上がってきました。
都内のIT企業に勤務し、2025年冬に第1子を出産した30代女性は、自らの手記で次のように振り返っています。
「会社の総務から『手当はしっかり出るから安心して』と言われ、鵜呑みにしていました。しかし、10月に産休へ入ってから最初の出産手当金が振り込まれたのは翌年2月末。育休手当に至っては4月中旬でした。半年近く自分の口座残高が減り続ける恐怖は想像を絶します。夜泣きで精神的に追い詰められるなか、毎日スマホの銀行アプリを開いては溜息をつき、夫の給料だけで足りない月は独身時代の定期預金を解約して食いつなぎました」
また、産後パパ育休を取得した大手メーカー勤務の男性(20代後半)も、公の場や知恵袋で語られる典型的な落とし穴を吐露しています。
「夫婦で育休を取得し、新制度で『実質手取り10割』になると聞いて胸をなで下ろしていました。しかし、入金は数か月遅れ。さらに追い討ちをかけたのが、初夏に送られてきた前年分の住民税の納付書(普通徴収)です。1期分だけで数万円が消え去り、手取り10割どころか赤字に転落しました。妻からは『本当に計算していたの?』と冷たい視線を浴びせられ、産後の最もピリピリした時期に家庭崩壊の危機を迎えました」
現場のリアルな証言が浮き彫りにしているのは、給付金計算の正しさではなく「入金サイクルのズレ」と「税金の時差請求」が引き起こす深刻なメンタルクライシスです。
一般に知られていない盲点とネットの誤解|失敗する人の共通点
ネット上のまとめ情報やSNSでは、都合の良い断片的な知識が独り歩きしています。現場取材で判明した、多くの当事者が誤認している「3大トラップ」を是正します。
第1の誤解は、「育休中は一切の税金がかからない」という思い込みです。前述の通り、育休手当自体には所得税も住民税も課税されません。しかし、住民税は「前年の所得」に対して翌年6月から翌々年5月にかけて後払いで課税される税制構造を持っています。休業前年にフルタイムで働いていれば、育休中であっても前年実績に応じた住民税の納税義務が容赦なく発生します。給与天引き(特別徴収)ができなくなるため、自宅に送られてくる振込用紙(普通徴収)でまとまった現金を納付しなければなりません。
第2の盲点は、ボーナス(賞与)月に育休を取得した際の社会保険料免除ルールの厳格化です。かつては月末に1日だけ育休を取得してボーナスの社会保険料をごっそり免除させる裏技が横行していましたが、法改正により「賞与月の末日を含み、かつ1か月を超える育休を取得した場合」にのみ賞与の保険料が免除されるよう厳格化されました。安易な節税テクニックを信じ込むと、当てにしていた保険料免除が適用されず、家計プランが破綻します。
第3の盲点は、復職後の時短勤務による賃金低下です。育休から明けて時短勤務を選択すると、当然ながら基本給が削られ、将来の厚生年金支給額や第2子妊娠時の手当基準額(標準報酬月額)に影響を及ぼします(これには「養育期間標準報酬月額特例」による救済措置がありますが、申請漏れが多発しています)。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度の特性を踏まえると、現在の産休・育休給付金システムを賢く使いこなせる層と、慎重な守りの姿勢をとるべき層の境界線は明白です。
【制度をフル活用できる世帯の条件】
・半年分の固定費を賄える現金を預貯金として確保できている
・夫婦間で「無給期間の資金繰り」と「住民税の請求額」を事前共有できている
・夫婦双方が時期をずらしつつ14日以上の育休を取得し、新制度の「手取り10割」を回収できる体制がある
【取得時期や資金繰りに極めて慎重になるべき世帯の条件】
・預貯金がカツカツで、当月の給与が入らなければカード引き落としが滞る家計状況にある
・前年に残業が多く年収が高かったため、休業中の住民税負担が重いと予測される
・夫婦間の家計管理が完全に分断されており、互いの手取り減少を補填する合意が形成されていない
家族社会学の観点からも、産前産後の金銭トラブルは夫婦間の心理的バウンダリー(境界線)を侵食し、深刻な共依存や産後クライシスを引き起こすトリガーとなります。お金の出入りを「制度が守ってくれるはず」と過信せず、制度の死角を突かれた際のリスク管理を徹底することが、家庭の平穏を守る絶対条件です。
【産休 育休 手当 計算】に関するよくある質問(FAQ)
Q1:パートや契約社員でも産休・育休手当は満額もらえますか?
A1:雇用形態に関係なく、要件を満たしていれば支給されます。産休(出産手当金)は勤務先の健康保険の被保険者本人であれば受給可能です。育休手当(育児休業給付金)は、休業開始前2年間に賃金支払基礎日数が11日以上ある月が通算12か月以上あることが条件となります。2022年の法改正で有期雇用労働者の育休要件が緩和されたため、1年未満の勤務でも引き続き雇用が見込まれる場合は受給可能です。
Q2:育休手当を受給中に少しだけ副業や在宅ワークをすることは可能ですか?
A2:一定の限度内であれば可能です。育児休業給付金を受給中の就労は、1支給単位期間(1か月)あたり「就労日数が10日以下」または「就労時間が80時間以下」であれば認められます。ただし、就労によって得た賃金が休業前賃金日額の80%を超える場合は手当が支給停止となり、13%超80%以下の場合は段階的に手当が減額されます。
Q3:夫が「産後パパ育休」を2回に分けて取得した場合、手当はどう計算されますか?
A3:原則として分割取得した両方の期間について手当が計算・支給されます。出生後8週間以内に合計28日を限度として最大2回まで分割取得可能です。申請手続きはまとめて行うか分割して行うか選択できますが、会社の人事労務の手続き負担や審査のタイミングにより、入金時期がさらに後ろ倒しになる傾向があるため、事前の社内調整が必須です。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の産休・育休手当制度は、社会保険料免除と非課税措置の恩恵により「手取り8割」、さらには新制度を活用した「実質手取り10割」へと進化を遂げ、かつてないほど手厚いセーフティネットを構築しています。しかし、その手厚さの裏には「初回振込が数か月先になる」という強烈なタイムラグと、「前年所得に応じた住民税の追撃」という冷酷な現実が潜んでいます。
計算ツールではじき出された手取り額に安堵するだけでは不十分です。出産予定日から逆算して「無給期間が何か月続くのか」「初回の支給日までに必要な運転資金はいくらか」「普通徴収の住民税にいくら取り分けておくべきか」を事前にExcelやノートに書き出し、夫婦で可視化しておくことが唯一の防衛策となります。公的な支援制度を正しく理解し、キャッシュフローの弱点を盤石に補強した上で、新しい命を迎える準備を整えてください。 (出典: 産休 育休 手当 計算(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
