信用金庫の金利4%は実在する?噂の真相と高配当のからくりを暴く
日本銀行による金融政策の正常化が進み、「金利のある世界」が日常として定着した2026年。長引いたゼロ金利時代からの脱却を受け、メガバンクの普通預金や定期預金の金利引き上げが連日報じられる中、資産運用を見直す生活者の間で俄然注目を集めているのが「信用金庫で金利4パーセントが適用される」という驚きの情報です。
メガバンクの1年もの定期預金金利が0.3%〜0.5%前後で推移する現在、その約10倍に匹敵する「4%」という数字は、元本保証を求める預金者にとってあまりにも魅力的です。しかし、リスクを冒さずに元本が保全される円定期預金で、本当に4%もの高金利が存在するのでしょうか。それとも、巧妙なからくりや別の金融商品の数字が独り歩きしているだけなのでしょうか。本稿では、全国の信用金庫が打ち出す最新プランや金融機関の現場証言、ファイナンシャルプランナー(FP)への取材データをもとに、噂の全貌を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:純粋な円建て通常定期預金で「元本保証・無条件の年利4%」は2026年現在も実在せず、高金利の正体は「投信セットプラン」や「外貨定期預金」であるケースがほとんど。
- 要点2:「出資金に対する配当利回り(年3%〜4%台)」や「マイカーローン等の借入金利」の数字が、定期預金の利息と混同されてネット上で拡散している。
- 要点3:地方信用金庫の優遇金利には厳格な条件が設定されており、目先の高利率だけに飛びつくと手数料負けや元本割れを招く恐れがあるため慎重な見極めが必須。
【真相究明】信用金庫の「金利4パーセント」は実在するのか?ネットの噂を解剖
「信用金庫に預けるだけで資産が年4%で増えるらしい」——SNSやマネー系掲示板で定期的に再燃するこの言説の真偽から切り込みます。金融庁の開示情報および全国信用金庫協会の公開データを検証したところ、結論から言えば、「誰でも無条件で預け入れ可能な元本保証の円定期預金で年利4.0%」を提供する信用金庫は実在しません。
2026年現在における信用金庫 定期預金 金利の平均水準は、1年もので0.35%〜0.75%前後です。メガバンクの平均(0.30%〜0.45%程度)と比較すれば確かに1.5倍から2倍近い有利な設定が見受けられますが、4.0%という数値は金融工学上、通常の預金業務では預貸金利ざや(貸出金利と預金金利の差)が逆ザヤになり、金融機関の経営が成り立ちません。
ではなぜ、「4パーセント」という極端な数字がこれほど具体的に語られるのでしょうか。取材を進めると、定期預金 4パーセント 噂の真相には、4つの異なる金融情報が誤認・結合されて拡散した背景が浮かび上がってきました。
第1に、投資信託 セット定期預金の当初数ヶ月間に適用される「見かけ上の特別金利」です。第2に、岡崎信用金庫などに代表される米ドル建ての「外貨定期預金」の金利(年4.0%〜5.0%台)。第3に、信用金庫の会員になることで受け取れる信用金庫 出資金 配当利回り(出資配当金)。そして第4に、預金ではなく融資側である信用金庫 マイカーローン 金利相場やフリーローンの金利表示です。これらが文脈を切り落とされた状態でインターネット上に断片的に流通した結果、「信金なら預金金利4%」という都市伝説が形成されていました。
定期預金で「年利4%」を謳うキャンペーンの裏側|適用条件と見落としがちな盲点
ネット広告や店頭ポスターで「特別金利4%」「年利5%優遇」と大書されている場合、そのほぼ100%が抱き合わせ型のキャンペーン商品です。多くの金融機関が展開する定期預金 金利4パーセント キャンペーンの看板の裏には、極めてシビアな金利4パーセント 適用条件が定められています。
最も典型的なスキームが「退職金専用プラン」や「資産形成応援パック」と銘打たれた投資信託抱き合わせ型定期預金です。総預入額のうち50%以上を投資信託の購入に充てることが条件とされ、定期預金部分の年利4.0%が適用される期間は「預入当初の3ヶ月間のみ」に限定されている設計が主流を占めます。
ここで簡単なシミュレーションを行ってみましょう。仮に手元資金1,000万円をこのプランに投じたと仮定します。
資金の半分である500万円を定期預金(年利4%・適用期間3ヶ月)、残り500万円を信用金庫が指定する投資信託に配分した場合、3ヶ月間で得られる定期預金の税引前利息は約5万円(500万円 × 4% × 3/12ヶ月)にとどまります。一方で、窓口で購入する投資信託には通常1.5%〜3.3%の購入時手数料(買付手数料)が発生します。仮に購入手数料2.2%(税込)の投資信託を選んだ場合、購入した瞬間に11万円の手数料が差し引かれます。
利息収入5万円に対して手数料支払いが11万円となり、差し引きマイナス6万円の赤字からスタートすることになります。4ヶ月目以降は定期預金金利も店頭表示金利(0.4%前後)へと急落するため、運用利回りで元を取るには投資信託側の基準価額が上昇しなければなりません。表面的な「4%」という数字のインパクトだけで契約を結ぶと、構造的なコストトラップに陥る危険性が極めて高いのが実情です。
【徹底比較】2026年最新の信用金庫預金動向とメガバンク・ネット銀行の実力値
実際のところ、2026年の金融市場において信用金庫の金利はどの水準にあるのでしょうか。全国の地方信用金庫 特別金利 詳細まとめを反映し、預金種別・関連商品ごとの実勢値を整理した比較データを提示します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 円定期預金(1年もの・通常) | 年0.35% 〜 0.75% | メガバンク:年0.30%〜0.40% ネット銀行:年0.45%〜0.80% | 元本保証型としては信金の上位勢が健闘。単体で4%は存在しない。 |
| 投資信託セット定期預金 | 年3.0% 〜 5.0%(当初3ヶ月のみ) | 実質利回り:年0.75%〜1.25%相当 ※投信購入手数料が別途発生 | 「金利4%」の主犯格。信託報酬や購入手数料で実質赤字リスク大。 |
| 外貨定期預金(米ドル建て) | 年4.00% 〜 4.80%(1年もの) | 国内主要行外貨預金:年4.2%〜4.7% | 岡崎信金等で実績あり。確かに4%超だが為替変動リスクを直接受ける。 |
| 信用金庫の出資金配当金 | 年2.5% 〜 4.5%(決議後分配) | 東証プライム平均配当利回り:約2.2% | 「4%」のもう一つの正体。預金保険対象外で流動性が極めて低い。 |
| マイカーローン(借入金利) | 年1.8% 〜 3.8%(変動・固定) | ディーラーローン:年4.0%〜8.0% | 低利で借りられる融資商品の数字が「預金利息」と混同された例。 |
| カードローン(上限金利) | 年4.0% 〜 14.5%(融資枠連動) | 消費者金融上限:年18.0% | 限度額最高設定時の「下限4%」の広告表示が誤解を呼んでいる。 |
表から明らかな通り、信用金庫 金利 2026年最新の客観的指標を俯瞰すると、元本が保証された円定期預金で4%を得ることは不可能です。一方で、大手銀行よりも預金金利が高めに設定されているのは事実です。この信用金庫 金利 高い理由は、信用金庫が株式会社ではなく、地域社会の繁栄を目的とする「協同組織金融機関」である点に起因します。
信用金庫法に基づき、営業地域が限定されている彼らは、集めた預金を地元の中小企業や住民へ還元する責務を負っています。株主への最大利益還元を義務付けられたメガバンクとは異なり、利益の一部を地域住民向けの預金金利引き上げや還元キャンペーンへ直接還元しやすいため、通常金利でもメガバンク比で0.1%〜0.3%程度上乗せされる構造が成立しています。
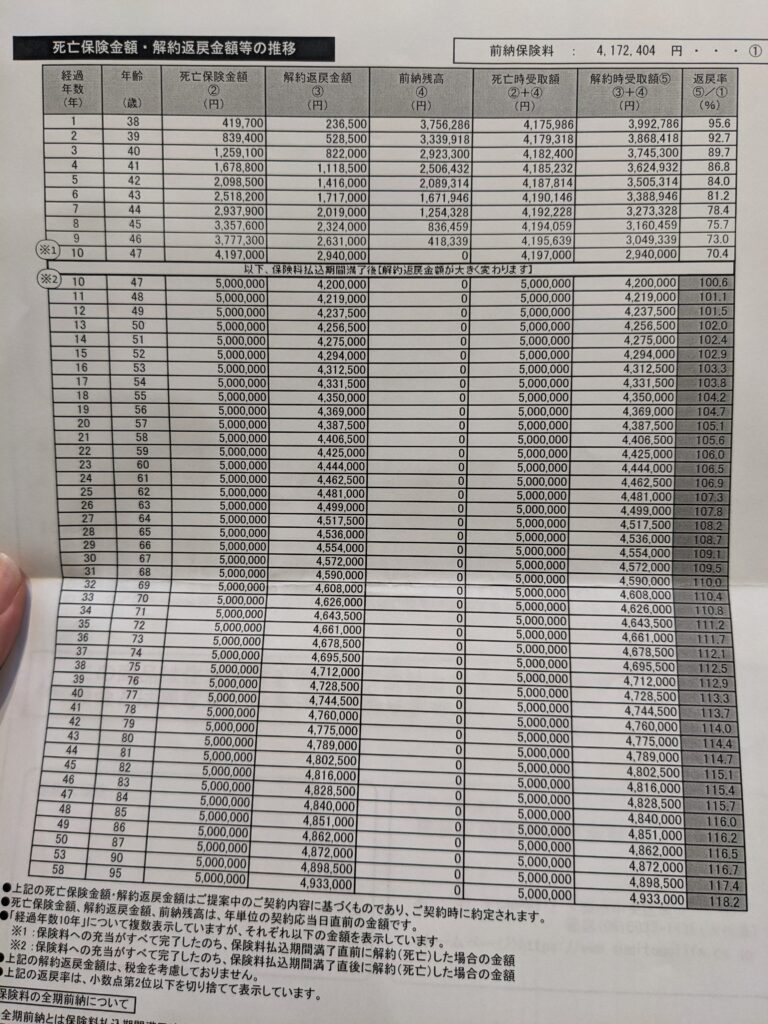
【実態検証】「FP相談会」で判明したリアルな勧誘実態と利用者の生の声
現場の実態を確かめるべく、資産運用に関する情報発信を行う専門家や一般利用者の動向を検証しました。ネット上で「信用金庫に4パーセントの運用商品があるらしい」という噂を耳にし、実際に地元の無料FP相談会や信用金庫窓口へ足を運んだ個人投資家たちの記録には、生々しいやり取りが残されています。
相談に訪れた利用者が窓口の担当者に「金利4%の定期預金があると聞いたのですが」と切り出すと、職員は一瞬表情を曇らせた後、次のように切り返します。「お客さま、純粋な円預金ではその金利はございません。ただ、当金庫で扱っている米ドル建て外貨定期預金であれば現在4.2%をお付けできます。あるいは、投資信託を半分ご購入いただく資産運用プランであれば、当初3ヶ月間は年4.0%の定期預金を組んでいただけます」。
利用者の証言やSNS上の口コミ、Yahoo!知恵袋などの投稿を分析すると、窓口に誘導された後に「思っていた定期預金とまったく違った」と落胆する声が後を絶ちません。
「定年退職金を預けようと信金の窓口に行ったら、金利4%の案内チラシを出された。よく読むと3ヶ月限定で、残り半分は手数料の高いアクティブファンドを買わされる仕組み。危うくサインするところだった」(60代・元会社員)
「地元の信金で4%と聞いて飛びついたら、窓口で勧められたのは米ドル建て預金だった。円安のピーク時に預けてしまい、その後の為替変動で利息どころか元本が目減りして後悔している」(40代・自営業)
このように、「4%」というインパクトのある看板で集客し、実際にはリスク性資産や手数料ビジネスへ誘導する構造が現場に存在します。金融機関側も虚偽の説明をしているわけではありませんが、広告のキャッチコピーと商品の実態との間に大きな乖離が存在することは認識しておくべきです。
地方信用金庫の特別金利と出資金配当|メリット・デメリットの全容
純粋な預金ではないものの、信用金庫特有の「4%近い利回り」を狙える選択肢として、信用金庫 出資金 配当利回りは金融界隈で知られる存在です。信用金庫の会員になるため一口(通常1,000円〜数万円)を出資すると、その信用金庫の業績に応じて毎年の総会で決議された配当金が支払われます。
健全経営を続ける多くの信用金庫では、出資金に対して年2.0%〜4.5%程度の手堅い配当を長年維持している事例が見受けられます。低金利時代が長く続いた日本において、この出資配当金の実績が「信用金庫なら4%の利回りが得られる」という情報の出処の一つとなっているのは間違いありません。
しかし、出資金は定期預金とは根本的に性質が異なります。信用金庫 預金金利 メリット デメリットの観点から、出資金が抱える特有のリスクを正確に把握しておく必要があります。
最大のデメリットは、預金保険制度(ペイオフ)の対象外である点です。万が一信用金庫が経営破綻した場合、定期預金であれば元本1,000万円とその利息までが保護されますが、出資金は保護されず全額毀損する可能性があります。さらに、出資金の払い戻し(脱退)には厳格な制限があり、手続きを行っても資金が手元に戻るまでに数ヶ月から1年以上の時間を要するため、流動性リスクは極めて高くなります。
【行動経済学で読み解く】高金利シグナルに惑わされないための資産防衛術
なぜ私たちは「金利4パーセント」という言葉にこれほど心を揺さぶられてしまうのでしょうか。行動経済学における「アンカリング効果」と「ゼロリスク・バイアス」が、預金者の冷静な判断を狂わせていると分析できます。
長期間にわたり「金利0.001%」の世界に慣らされた日本の生活者にとって、「4.0%」という提示は強烈なアンカー(基準点)として機能します。預金者はその極端な数字に意識を奪われ、付帯条件である「期間3ヶ月のみ」「手数料2.2%の投信購入」といった重要なリスク情報を過小評価してしまう傾向にあります。
さらに、信用金庫という「身近で倒産しそうにない地域密着の組織」が提供しているという安心感が、リスクへの警戒心を無力化させます。「地元の信金だから騙されるはずがない」「担当者が親身になってくれたから」という心理的親近感(社会的埋め込み)が、冷静な金融リテラシーによる精査を阻害してしまうのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
高利回り情報に接した際、ご自身の資産運用ステージに合わせて選別を行うための明確な判断基準を提示します。
▼利用を検討してもよい人の条件:
- 外貨リスクを完全に受容できる人:為替レートが円高に振れて元本割れが生じても、長期保有でリカバリーできる余力資産(米ドル定期預金等)。
- もともと投資信託の購入を計画していた人:ノーロード投信(手数料無料)を自分で選定する代わりに、窓口で特定ファンドを買うコストを納得して定期預金の金利上乗せを受け取る人。
- 地域貢献を目的として余剰資金を眠らせられる人:元本保証がないことを理解し、数年間引き出せなくても困らない資金で出資金配当(年3%〜4%台)を狙う人。
▼絶対におすすめできない・慎重になるべき人の条件:
- 1円たりとも元本を減らしたくない人:4%の看板の奥にある投信抱き合わせや外貨預金、出資金のいずれも「元本割れリスク」を内包しています。
- 直近1〜2年以内に使う予定がある資金を預ける人:教育資金や住宅購入の頭金、納税資金などを拘束性・価格変動性のある商品に充てるのは厳禁です。
- 窓口担当者に勧められるがまま契約書にサインしてしまう人:商品のリターン構造とコスト体系を自力で電卓を叩いて検証できない場合、カモにされるリスクが跳ね上がります。
【信用金庫の金利4パーセント】に関するよくある質問(FAQ)
Q1:信用金庫で無条件に金利4パーセントが付く円定期預金は本当にないのですか?
A1:元本保証の円預金で、無条件かつ常時年利4.0%を提供する信用金庫は日本国内に存在しません。2026年時点の好条件な定期預金でも上限は年0.7%〜1.0%前後です。4%と謳う広告は、投資信託との抱き合わせ(当初3ヶ月のみ)、米ドル建て外貨定期預金、あるいは出資金配当の実績を指しているケースがすべてです。
Q2:投資信託セットプランの「特別金利4%」はお得なのでしょうか?
A2:多くの場合、預金者側が得をする構造にはなっていません。定期預金に4%が付くのは最初の3ヶ月間程度に限られ、得られる利息はごくわずかです。一方で投資信託の購入手数料(1.5%〜3.0%前後)や毎年の信託報酬が差し引かれるため、手数料総額が受け取る利息を上回り、実質的な利回りはマイナスからスタートする可能性が濃厚です。
Q3:信用金庫の「出資金」で年4%の配当をもらうのは安全ですか?
A3:出資金は定期預金ではなく「信用金庫への資本参加」であるため、元本保証はありません。預金保険制度(ペイオフ)の対象外であり、万一信用金庫が破綻した際は戻らないリスクがあります。また、中途換金が年に1度しかできないなど流動性が著しく低いため、生活防衛資金を回すのは危険です。
Q4:マイカーローンで金利4パーセントと言われたのですが、これは高いですか?
A4:預金ではなく借入金利としての「4%」であれば、標準的な範囲内です。信用金庫のマイカーローン金利相場は通常年1.8%〜3.8%程度であり、審査結果や保証料込みの条件によっては4.0%前後になるケースがあります。自動車ディーラーのローン(年5%〜8%程度)と比較すれば割安な水準と言えます。
まとめ:金利4パーセントの真実を見極め、賢い金融選択を
金利が上昇局面に入った2026年だからこそ、「高金利」という言葉にはこれまで以上の慎重さが求められます。信用金庫が提示する魅力的な数字の背景には、投資信託の購入義務、為替変動リスク、出資金制度の特殊性、あるいは融資商品の数字の取り違えといった明確なからくりが存在していました。
信用金庫が提供する地域密着のきめ細やかな金融サービスや、メガバンクを上回る通常の定期預金金利(年0.4%〜0.7%水準)そのものは、手堅い資産管理において非常に価値ある選択肢です。表面的な「4%」という甘い広告文句に惑わされず、適用期間、発生するコスト、リスクの所在を冷静に見極めることこそが、インフレ時代を生き抜く確実な資産防衛となります。 (出典: 信用 金庫 金利 4 パーセント(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
