リボ払いとは?仕組みと手数料の罠を徹底解剖【2026年最新】
キャッシュレス決済が生活基盤として完全に定着した2026年現在も、消費生活センターやSNS上でトラブルの相談が絶えない金融商品が「リボ払い(リボルビング払い)」です。「毎月の支払いが一定で家計管理がラク」「ポイント高還元」といった魅力的な宣伝文句の裏で、多くの利用者が知らず知らずのうちに高金利の返済スパイラルへと足を踏み入れています。
カード会社各社が公表している規約や手数料率を冷静に検証すると、リボ払いの本質は便利な決済機能ではなく、年率15.0%〜18.0%に設定された「高利回りの金融借入(回転信用)」そのものです。本稿では、大手カード各社の公表データや取材に基づく返済シミュレーション、ネット上で定期的に炎上するキャンペーンの背景まで、リボ払いの実態を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いの本質は「借金」であり、一般的な手数料率は年率15.0%〜18.0%と消費者金融のカードローン上限金利に匹敵する。
- 要点2:毎月の返済額が低く抑えられる構造上、元金がほとんど減らず、気付いたときには利息だけで数十万円を支払う「リボ地獄」に陥りやすい。
- 要点3:カード入会時の「自動リボ初期設定」や還元ポイントに惑わされず、利用明細の早期点検と繰り上げ返済の即時実行が最大の防衛策となる。
【基本の仕組み】リボ払いとは?分割払いとの決定的な違いと詳細まとめ
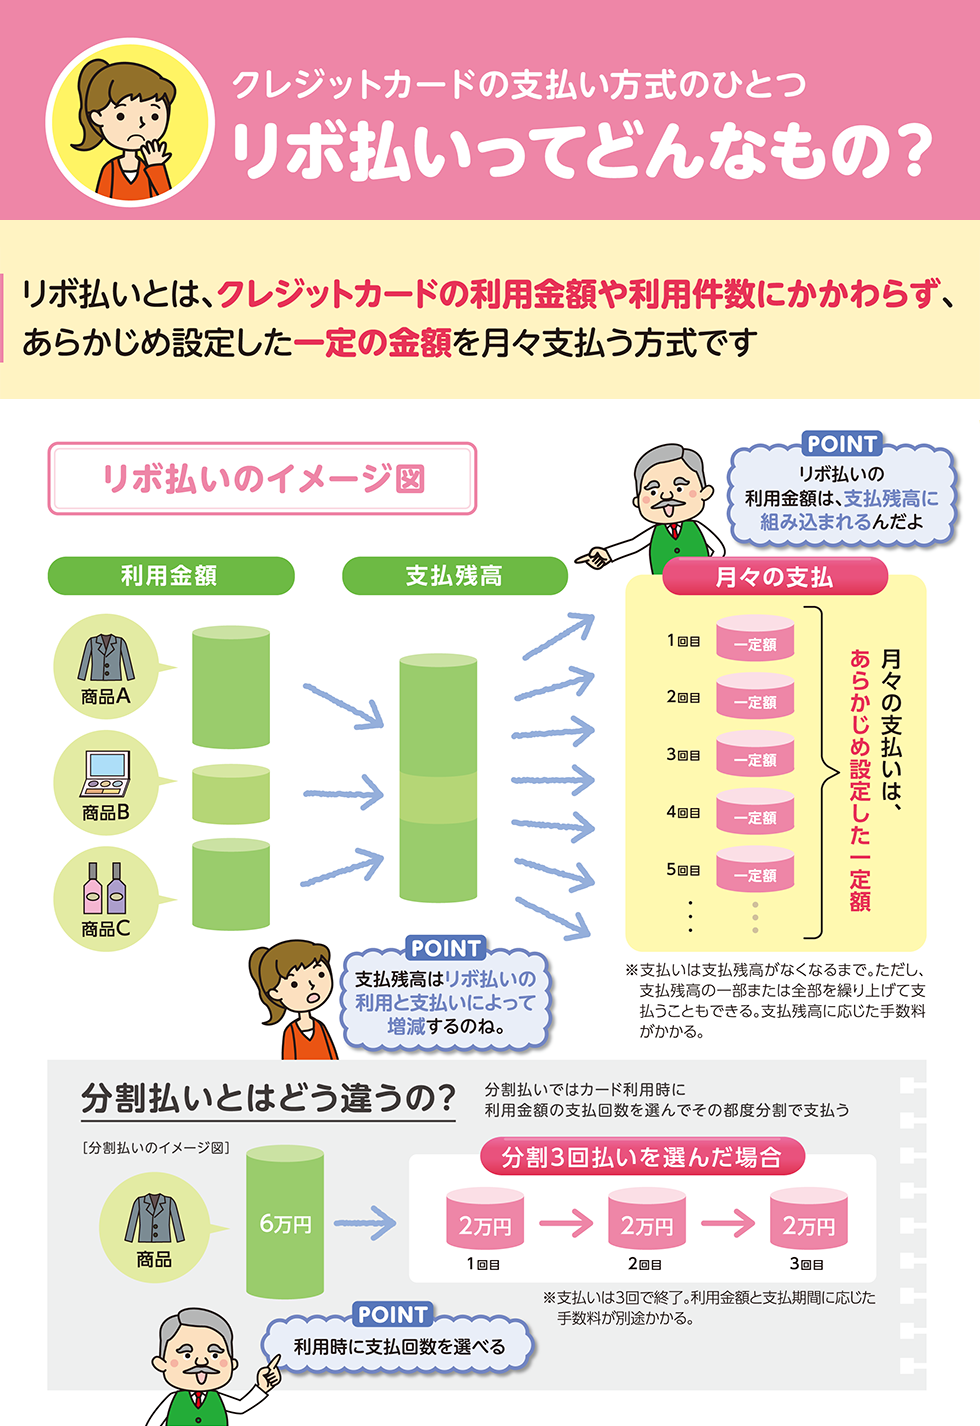
リボ払い(リボルビング払い)とは、クレジットカードの利用件数や合計金額にかかわらず、あらかじめ設定した「毎月一定の固定額」を支払っていく決済方式です。三井住友カードや三菱UFJカード、JCBなどの公式解説資料でも明記されている通り、英語の「Revolving(回転する)」に由来し、定められた利用限度額の枠内であれば何度買い物をしても月々の支払いが平準化される特徴を持ちます。
ここで多くの初心者が混同しがちなのが「分割払い」との違いです。分割払いは「商品ごとに支払い回数(3回、6回、12回など)を指定する」方式であり、回数が終われば確実に支払いが完了します。一方でリボ払いは「月々の返済額(例:毎月1万円)」を固定するため、追加で買い物をするたびに返済期間が自動的に延長され、完済のゴールが見えにくくなる決定的な相違点があります。
リボ払いで課される「リボ払い手数料」の実質年率は、大手信販会社のほぼすべてにおいて実質年率15.0%〜18.0%で固定されています。これは一般的な銀行系マイカーローン(年1.5%〜3.0%前後)や住宅ローン(年0.5%〜1.5%前後)と比べると桁違いに高く、無担保の消費者金融キャッシングと同等の利率です。1日単位で利息が加算される日歩計算であるため、残高が大きくなればなるほど、月々の返済額の大半を手数料が食いつぶす設計になっています。
【比較データ検証】一括・分割・リボ払いの総支払額シミュレーション
リボ払いの恐ろしさを実感するために、実際に30万円の家電をショッピング枠で購入した場合の支払総額と手数料を比較検証します。カード会社各社が提供するシミュレーション計算式(元利定額方式・実質年率15.0%)に基づき算出した客観的データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一括払い | 支払総額:300,000円 手数料:0円 支払期間:1か月 | 翌月一括引き落とし(手数料無料) | キャッシュレス決済の最適解。ポイントも無駄なく獲得可能。 |
| 分割払い(10回) | 支払総額:約320,400円 手数料:約20,400円 月々返済:約32,040円 | 実質年率 12.0%〜15.0%程度 | 回数が固定されているため計画的に完済可能。手数料も許容範囲。 |
| リボ払い(毎月1万円返済) | 支払総額:約379,000円 手数料:約79,000円 支払期間:38か月(3年2か月) | 実質年率 15.0%(元利定額) | 毎月の負担は軽いが、元金の26%以上を手数料としてカード会社へ寄付する構造。 |
| リボ払い(毎月5千円返済) | 支払総額:約462,000円 手数料:約162,000円 支払期間:93か月(7年9か月) | 実質年率 15.0%(元利定額) | 極めて危険。完済まで8年近く要し、元金の半分以上の手数料が発生する。 |
表を見れば一目瞭然ですが、月々の返済額を5,000円に抑えた場合、支払期間は7年を超え、実に16万円以上もの手数料が上乗せされます。しかもこれは「途中で追加の買い物を一切しなかった場合」の理論値です。日々の買い物でさらにリボ残高を追加すれば、返済期間は無限に先送りされ、毎月の引き落とし額のほぼ全額が利息支払いに充てられる事態に陥ります。
【ネットの反応と炎上】なぜ「リボ払いはやばい」と噂されるのか?炎上の経緯解説
SNSやネット掲示板、Q&Aサイトでは、定期的に「リボ払い」を巡る悲痛な叫びやカード会社に対する批判がトレンド入りし、炎上を繰り返しています。直近のネット上の声やトラブル報告を分析すると、利用者が憤る理由には明確なパターンが存在します。
「毎月1万5000円を律儀に2年間払い続けていたのに、明細を見たら残高が50万円から42万円しか減っていなかった」「初期設定が自動リボになっているカードだと知らず、一括払いのつもりで使っていた」といった体験談は氷山の一角です。特にネット上で批判を浴びやすいのが、カード新規入会時やアプリのキャンペーンにおける「オプトアウト(初期選択)方式の罠」です。
「入会で5,000ポイントプレゼント」といった派手なバナーの適用条件に「リボ払い初期登録(自動リボ)」がデフォルトでチェックされていたり、「スマートダイヤル設定」「フレックス払い」など名称を巧妙に変えてリボ設定へ誘導したりする手法に対し、SNS上では「情弱を狙った合法的なトラップだ」「金融リテラシーの低い若者を食い物にしている」と強い批判が寄せられています。
国民生活センターにも、「リボ払いと知らずに利用していた」「毎月の返済額が低すぎて借金をしている実感が湧かなかった」という相談が毎年数千件規模で寄せられており、業界全体の透明性が厳しく問われ続けています。
【噂の真相と心理的罠】行動経済学が解き明かす「リボ地獄」の正体
なぜ人々は、これほど割高な金利を払ってまでリボ払いを続けてしまうのでしょうか。噂の真相を探ると、単なる個人の金銭感覚の問題ではなく、人間の認知バイアスを巧みに利用したビジネスモデルの存在が浮かび上がってきます。
行動経済学には、金銭を支払う瞬間に脳が感じるストレスを指す「支払いの痛み(Pain of Paying)」という概念があります。現金を財布から出すときは強い痛みを伴いますが、キャッシュレス決済、とりわけ「後から月々数千円だけ引かれる」リボ払いは、この支払いの痛みを極限まで麻痺させます。10万円の高級ブランド品を買ったとしても、今月の口座引き落としは普段と同じ5,000円で済むため、脳は「痛みを伴わずに買い物ができた」と錯覚してしまうのです。
さらに、「将来の大きな損失よりも、現在の小さな快楽を過大評価する」という双曲割引(Hyperbolic Discounting)も強く働きます。「将来払う手数料が数万円増えること」のリスクを頭では理解していても、「今月の支払いを楽にしたい」という目先の欲求に抗えなくなる構造です。
クレジットカード会社にとって、一括払いの顧客は店舗からの決済手数料(数%)しか得られない薄利の存在です。一方で、リボ払いを利用してくれる顧客は、長期間にわたり年利15%という莫大な金利収入をもたらす最大の収益源です。カード各社が巨額の予算を投じて「リボ利用でポイント2倍」「毎月キャッシュバック」といったキャンペーンを大々的に展開し続ける真の理由は、ここにあります。
【最新情報と対策】法規制の動向とリボ残高から脱出する3つの具体策
2026年現在、金融庁や日本クレジット協会のガイドライン強化により、利用明細における「リボ残高」「支払総額の目安」「完済予定年月」の明記が義務付けられるなど、情報開示のルールは年々厳格化されています。しかし、一度膨らんでしまった残高が自動的に消えるわけではありません。もし現在リボ残高を抱えている場合、即座に講じるべき具体的な脱出策は以下の3点です。
第一に、「繰り上げ返済(随時返済)」の即時実行です。リボ払いの手数料は日割りで計算されるため、ボーナスや余裕資金がある場合は、1日でも早く元金を返済することが最大の利回り投資となります。提携ATMやWeb会員ページから数千円単位で追加返済できるカードがほとんどです。
第二に、「毎月の返済設定額の引き上げ」です。例えば毎月の返済額を「1万円」から「3万円」に引き上げるだけで、返済期間は3分の1以下に短縮され、信販会社へ支払う総手数料は数十万円単位で激減します。
第三に、「低金利ローンへの借り換え」の検討です。リボ残高が100万円を超え、毎月の返済に行き詰まっている場合、年利15.0%のリボ払いを放置するのは得策ではありません。銀行が提供する年利4.0%〜8.0%前後の「おまとめローン」やフリーローンに借り換えることで、毎月の利息負担を劇的に圧縮し、元金の減るスピードを加速させることが可能です。
【プロの結論】利用が向いている人・絶対に避けるべき人の判断基準
金融・決済の専門的な見地から総括すると、リボ払いは「毒にも薬にもなる劇薬」であり、安易な常用は破綻の入り口となります。利用を検討する際は、以下の基準を厳格に自己診断してください。
【リボ払いを利用しても問題ない極めて例外的な人】
・冠婚葬祭や急な医療費など、突発的な資金ショートが発生し、翌月〜翌々月には確実にボーナスや臨時収入で一括完済できる計画がある人。
・キャンペーンのポイント付与条件を熟知しており、付与後すぐに繰り上げ返済を行って手数料を最小限(数十円〜数百円)にコントロールできる上級者。
【絶対にリボ払いを使ってはいけない人】
・現在のリボ利用残高や設定利率(年何%か)を正確に把握していない人。
・「毎月の生活費が足りないから」という理由で、生活費や飲食費をリボ払いに充てている人。
・カード明細を毎月確認する習慣がなく、Web明細のログインパスワードすら曖昧な人。
【リボ 払い と は】に関するよくある質問(FAQ)
Q1:リボ払いを一度でも使うと、信用情報(ブラックリスト)に傷がつきますか?
A1:リボ払いを利用したこと自体で信用情報(CICやJICCなど)に傷がつくことはありません。リボ払いは正規のカード機能の一つです。ただし、毎月の支払いを61日以上または3か月以上延滞した場合は「異動(いわゆるブラック情報)」として登録され、将来の住宅ローンや新規カード発行の審査に致命的な悪影響を及ぼします。また、リボ残高が年収に対して高額になりすぎると、新規借入審査で不利に働くケースがあります。
Q2:身に覚えがないのにリボ払いになっていました。どうすれば解除できますか?
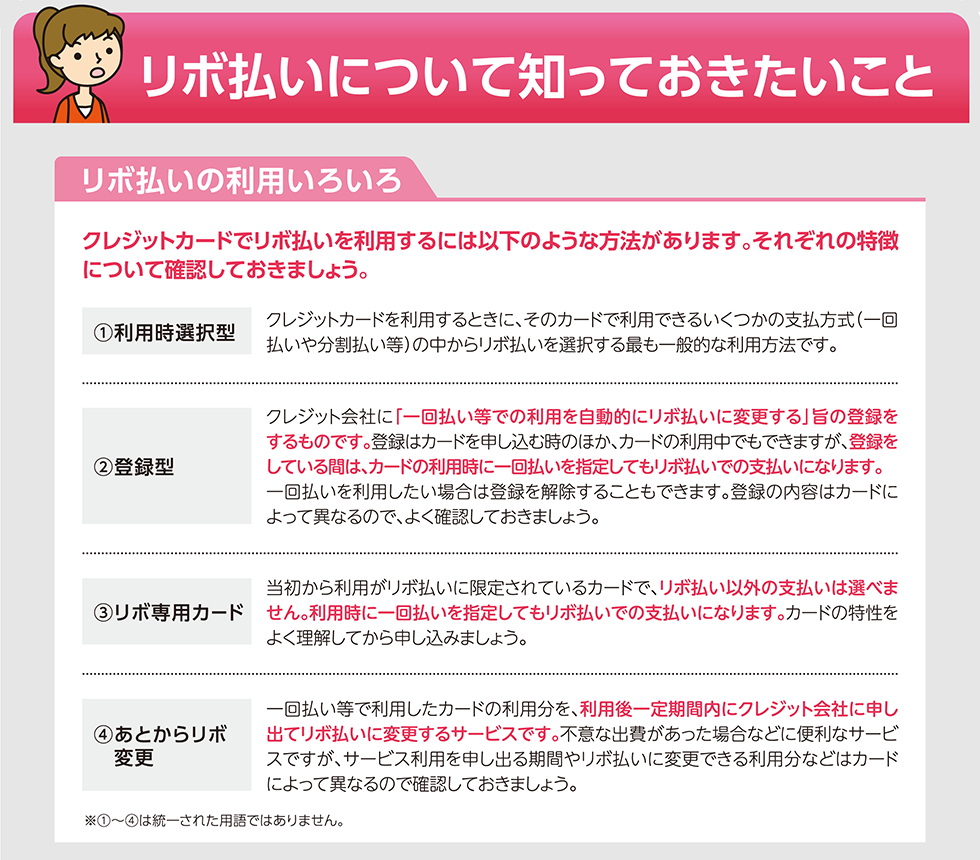
A2:カード入会時のキャンペーン等で「自動リボ(全額リボ)」が設定されている可能性が高いです。カード裏面の電話窓口またはカード会員サイト(マイページ)から「リボ払い設定の解除」を行い、以降の支払いを「1回払い(一括払い)」に変更してください。すでに残っているリボ残高については自動で一括には戻らないため、併せて「一括繰り上げ返済」の手続きを申し出る必要があります。
Q3:リボ払いと分割払いはどちらがお得ですか?
A3:原則として「分割払い(特に少回数)」の方が圧倒的にお得です。分割払いは3回・5回・6回など回数が決まっており、手数料の総額が購入時点で確定します。一方、リボ払いは毎月の返済額が低く設定される傾向があるため、支払い期間が長期化し、最終的に支払う手数料総額は分割払いの数倍に膨らむリスクがあります。やむを得ず後払いに頼る場合は、回数を指定した分割払いを選択するのが賢明です。
まとめ:便利さの裏に潜むコストを見極め、賢いカード選択を
毎月の支出を平準化してくれるリボ払いは、一見すると消費者に寄り添った便利なシステムのように映ります。しかしその実態は、年利15%超という高金利の継続的な負担を強いる、カード会社にとって最も収益性の高いビジネスモデルです。
キャッシュレス社会を賢く生き抜くための基本原則は、「手元にないお金を前借りして消費しないこと」、そして「クレジットカードは原則として翌月一括払いで利用すること」に尽きます。まずは今すぐスマートフォンのカード会員アプリを開き、ご自身のカードが知らぬ間にリボ設定になっていないか、明細に手数料が計上されていないかを確認することから始めてみてください。 (出典: リボ 払い と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
