三井住友銀行の相続で口座凍結を解除する手順と落とし穴【2026年最新】
大切な家族が他界した際、遺族の前に立ちはだかる最初の現実的なハードルが金融機関の相続手続きです。国内メガバンクの一角を担う三井住友銀行においても、名義人の死亡を知らせた瞬間に口座が凍結され、公共料金の引き落としや当面の生活費の出金がストップして慌ててしまうケースが後を絶ちません。
かつては店舗の窓口へ何度も足を運ぶ必要がありましたが、2026年現在ではデジタル化が進展し、専用ポータルを通じたオンライン申請も定着してきました。しかし、利便性が向上した一方で「提出書類の差し戻しで1か月以上放置された」「WEB受付の対象外だと後から知らされた」といったトラブルの相談も現場では頻発しています。本稿では、口座凍結から払戻し完了に至るまでの全プロセスを整理し、損をしないための実践的なポイントを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:死亡連絡により即時口座凍結となるが、2026年現行の「預貯金仮払い制度」を活用すれば葬儀費用など上限150万円(または法定基準額)まで単独出金が可能。
- 要点2:WEB手続きは来店不要で進められる利点がある一方、遺言書がある場合や代襲相続など複雑な事案では利用できず、専門窓口「相続オフィス」との郵送・対面連携が不可欠。
- 要点3:戸籍謄本の広域交付制度が浸透した現在でも、改製原戸籍の抜け漏れや印鑑証明書の期限切れによる遅延が多発しており、事前準備の正確さが所要期間(通常2〜4週間)を大きく左右する。
【2026年最新】三井住友銀行の相続手続きで口座凍結を解除する流れと落とし穴
三井住友銀行における相続手続きの流れは、名義人が亡くなった旨を銀行へ届け出ることからスタートします。電話やWebフォーム、あるいは店頭で死亡の事実を伝えた時点で、対象口座は完全にストップします。これが「口座凍結」と呼ばれる状態です。
口座が凍結されると、キャッシュカードによる引き出しや預金の預け入れはもちろん、水道光熱費やクレジットカード代金の口座振替もすべて停止します。ここで知っておくべき決定的な落とし穴は、「葬儀費用や入院費を精算するために急いで出金しようと、暗証番号を知っている家族が独断でATMから現金を引き出してしまう行為」です。遺産分割協議が整う前に一部の相続人が勝手に預金を引き出すと、他の親族から着服を疑われて深刻な親族間トラブルに発展するばかりか、民法上の「単純承認」とみなされ、故人に隠れた借金があった場合に相続放棄ができなくなる重大な法的リスクを背負います。
口座凍結から正式な解除・預金払戻しに至る標準的なステップは以下の通りです。
第一段階として、同行のWebサイトまたは電話窓口へ相続発生を通知します。第二段階として、担当部署である「相続オフィス」から案内状と専用の相続手続依頼書が送付されます(Web受付の場合は専用マイページが開設されます)。第三段階で必要書類をすべて揃えて提出し、同行の審査を経て、最終的に代表相続人の指定口座へ残高が振り込まれることで口座凍結解除の経緯は完了を迎えます。

【必要書類とルール】戸籍謄本の提出基準と残高証明書の発行手順
手続きをスムーズに進められるか否かは、三井住友銀行の相続で求められる必要書類のまとめを初期段階でどこまで正確に把握できているかにかかっています。不備として最も多いのが、相続における戸籍謄本の提出ルールに関する誤認です。
現在、戸籍法の一部改正によって本籍地以外の市区町村窓口でも戸籍謄本等の一括請求(広域交付)が可能となり、以前に比べれば書類収集のハードルは格段に下がりました。しかし、銀行実務で求められるのは「被相続人の出生から死亡に至るまでの連続したすべての戸籍謄本(除籍謄本・改製原戸籍謄本)」です。婚姻や転籍に伴う古い改製原戸籍が1通でも欠けていれば、同行の書類審査は即座にストップします。法務局で「法定相続情報一覧図の写し」の交付を受けていれば、束になった戸籍謄本の提出を省略でき、三井住友銀行側での照合作業も大幅に加速します。
また、遺産分割協議を行う前提として、死亡日時点の正確な資産額を把握するために三井住友銀行での相続残高証明書の発行手順を踏むことが不可欠です。普通預金だけでなく、定期預金、投資信託、外貨預金、さらには住宅ローンなどの借入残高まで網羅された証明書を請求します。残高証明書の発行には被相続人の死亡事実が確認できる戸籍謄本、請求者の実印と印鑑証明書、身分証明書が必要となり、受付から手元に届くまで通常1週間から10日前後を要します。死亡日当日の経過利息まで記載された「利息計算書」を同時に依頼しておくと、後の相続税申告が円滑に進みます。
【期間と費用の真相】完了までどれくらいかかる?WEB受付と窓口の差
遺族にとって最大の関心事の一つが、手続き完了までの期間がどれくらいかかるのかというタイムラインです。三井住友銀行では、手続きの受付窓口として全国の支店窓口のほか、集中処理拠点を担う「三井住友銀行の相続オフィス」やオンライン受付チャネルが存在します。
書類が同行の相続オフィスに到着してから審査・払戻しが完了するまでの実務日数は、書類に一切の不備がない場合でおよそ2週間から3週間程度です。ただし、書類の収集期間や遺産分割協議書の作成期間を含めると、全体で1か月から2か月程度を見積もっておく必要があります。
近年推奨されている三井住友銀行が展開する相続WEB手続きの注意点として、すべてのケースでWEB完結できるわけではない点が挙げられます。被相続人が遺言書を残している場合や、兄弟姉妹・甥姪が相続人となるケース、相続人の中に海外居住者や未成年者が含まれる場合はWEB手続きの対象外となり、書面郵送または対面窓口での受付に切り替えられます。手続完了を急ぐあまりWEB入力を進めた結果、途中で郵送対応へ差し戻され、かえって時間をロスしたという事例も散見されます。
次に、相続手続きに伴う手数料と費用の真相を整理します。預金の解約や名義変更自体には原則として銀行所定の手数料は発生しませんが、残高証明書の発行や他社サービスとの比較では明確なコスト差が生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 残高証明書発行手数料 | 1通あたり880円(税込) ※基準日・口座数・発行形態により変動あり | 大手他行:770円〜1,100円程度 | メガバンク標準水準。相続税申告用には経過利息計算書も同時に依頼すべき。 |
| 預金払戻し手続き期間 | 書類完備から約2週間〜4週間 | 他行平均:2週間〜1か月程度 | 法定相続情報一覧図を活用すれば審査が数日短縮される傾向が確認できる。 |
| 預金解約・払戻手数料 | 原則無料 (振込手数料が別途かかる場合あり) | 無料が一般的 | 同行口座への振替であれば送金手数料負担を抑えられる。 |
| 遺産整理業務の最低報酬 | 最低基本手数料:約110万円(税込)〜 +財産額に応じた所定割合 | 信託銀行系相場:110万円〜165万円 | 資産規模が数千万円以上の富裕層向け。預金のみの家庭には割高感が強い。 |
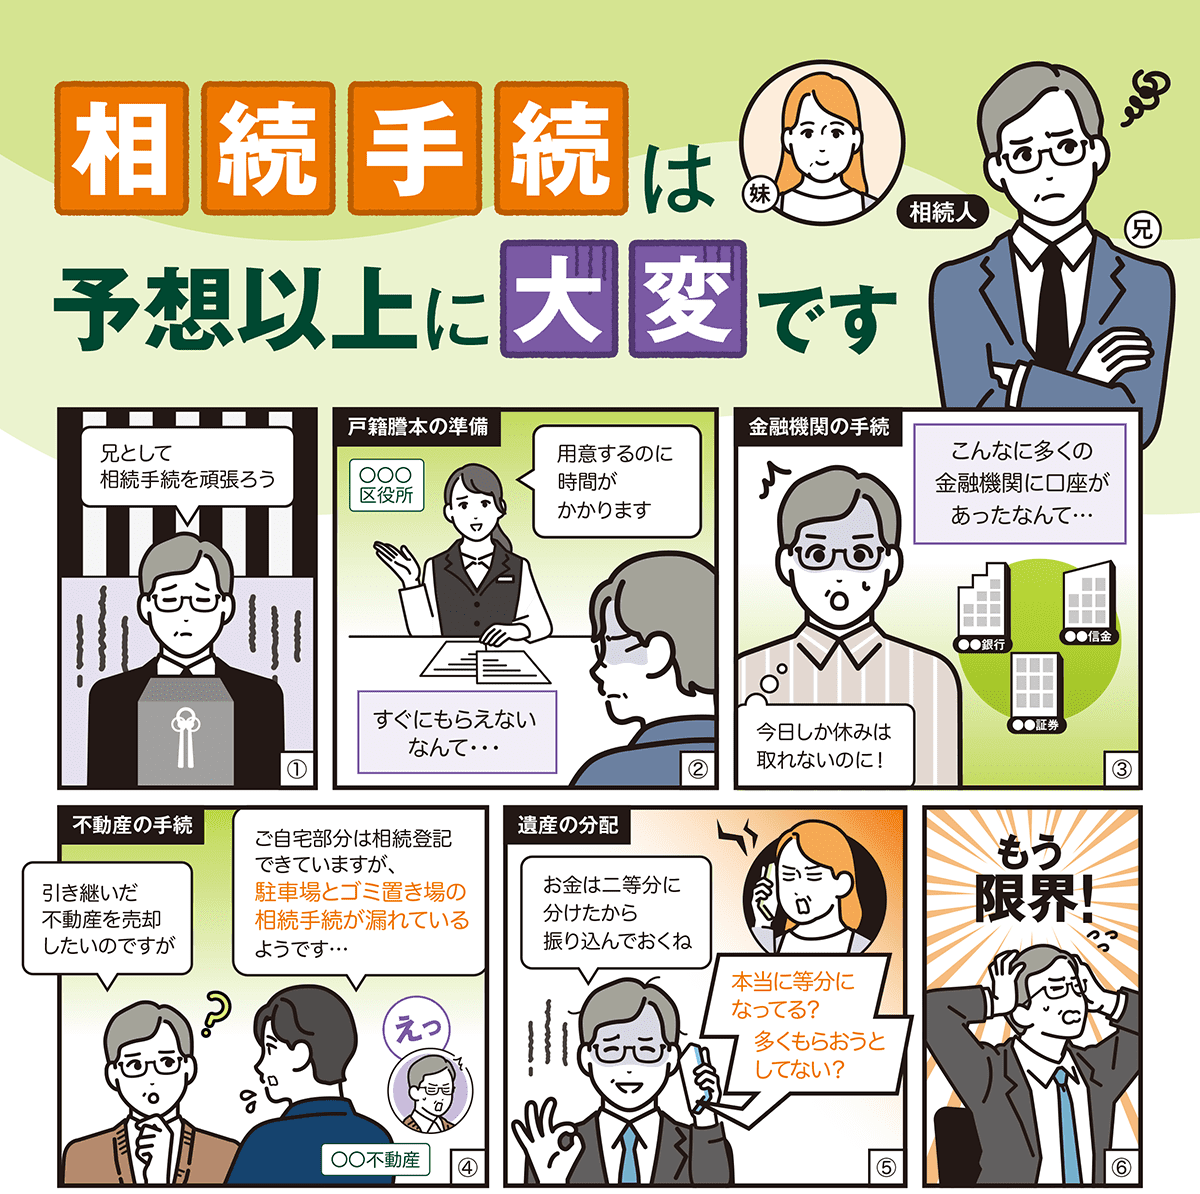
【実態検証】利用者の生の声と遺産整理業務の評判から見えたリアル
実際に手続きを経験した利用者の声やコミュニティでの評判を分析すると、メガバンクならではの堅牢なオペレーションに対する安心感と、煩雑な事務手続きに対する不満の双方が浮かび上がってきます。
「書類の記入方法について電話で質問したが、三井住友銀行の相続オフィス問い合わせ窓口の担当者は非常に丁寧で、戸籍の見方まで教えてくれた」といった好意的な意見がある一方、「窓口に予約なしで行ったら対応できないと断られ、出直す羽目になった」「印鑑証明書の発行から6か月以内でなければならず、取り直しになった」という現場の厳格さに戸惑う声も目立ちます。現在、同行の店頭窓口は原則として事前予約制へシフトしており、突発的な来店では長時間待たされるか、後日の案内オフィスへの誘導となる点に注意が必要です。
また、三井住友銀行が提携・提供する遺産整理業務の評判については、明確な評価の分断が見られます。遺産整理業務とは、銀行や信託部門が遺産目録の作成から不動産の名義変更、預貯金の解約分配までを一括代行するコンサルティングサービスです。相続人が高齢で自ら動けない場合や、遠方に散らばる親族間の調整をプロに一任したい富裕層からは「一切の手間から解放されて円滑に終わった」と高い評価を得ています。しかし、資産額が預貯金中心で3,000万円未満の一般世帯からは「最低報酬額が100万円を超えており、自力で行政書士や司法書士に頼んだ方が圧倒的に安価だった」というシビアな声が寄せられています。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、「三井住友銀行の口座は死亡しても連絡しなければバレない」「葬儀代金なら自由に引き出してよい」といった誤った情報が拡散されることがあります。こうした誤解を鵜呑みにすることは極めて危険です。
第一の誤解は、「葬儀費用は凍結後でも銀行窓口で全額引き出せる」という思い込みです。民法第909条の2に基づく「預貯金の払戻し制度(仮払い制度)」により、遺産分割前であっても単独で一定額を出金できる法的な権利は保障されています。しかし、引き出せる金額には「死亡時の預金残高 × 1/3 × 当該相続人の法定相続分」かつ「同一金融機関につき上限150万円」という厳格な上限枠が設けられています。三井住友銀行における相続預金払戻しの注意点として、この仮払い請求を行う場合でも、除籍謄本や請求者の戸籍・印鑑証明書など正規の証明書類を揃えなければ窓口対応は受けられません。手ぶらで窓口へ駆け込んでも即日出金できるわけではないのです。
第二の盲点は、名義変更と解約払戻しの選択です。被相続人の口座番号をそのまま引き継ぐ「名義変更」は、事業用口座など極めて限定的な事情がない限り推奨されません。一般的には口座を「解約」し、代表相続人や各相続人の指定口座へ現金振込を行う形が最も事務処理が早く、手数料や管理の面でも後腐れが残りません。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
親の死に直面した家族の間では、それまで潜在していた感情の摩擦が一気に表面化する傾向があります。家族社会学や心理学の観点から見れば、遺産をめぐる争いは単なる金銭の多寡ではなく、「親の愛情が自分と兄弟のどちらに偏っていたか」という未消化の心理的葛藤(承認要求)が投影される現象にほかなりません。兄弟間の健全な心理的バウンダリー(境界線)が崩れている家庭ほど、金融機関の手続きプロセスの遅延が疑心暗鬼を生み、「誰かが隠れて預金を抜いたのではないか」という感情的な対立を引き起こします。
トラブルを回避し、最も無駄のない選択肢を選ぶための判断基準を提示します。
【自力(WEB・郵送)で進めるのに向いている人】
相続人が配偶者と実子1〜2名のみで、親族間の意思疎通が良好であるケースです。遺言書がなく法定相続分で合意できている場合、法定相続情報一覧図を自ら法務局で取得し、三井住友銀行のWEBまたは郵送受付を利用すれば、外部の専門家に数十万円の報酬を支払うことなく、実費数千円のみで完了できます。
【銀行の遺産整理業務や専門家への依頼を検討すべき人】
遺産総額が1億円を超え、預貯金以外に複数の不動産や非上場株式を保有している場合、あるいは前妻の子がいるなど関係性が疎遠な相続人が含まれるケースです。感情的な対立が予想される現場では、中立的な第三者である信託機能や司法書士・弁護士を介在させることが、家族関係を破綻させないための有効な防壁となります。ただし、銀行の遺産整理業務は高額な最低手数料設定があるため、預貯金総額と費用対効果を厳密に天秤にかける姿勢が不可欠です。
【三井住友銀行の相続】に関するよくある質問(FAQ)
Q1:名義人が亡くなった場合、いつまでに三井住友銀行へ連絡しなければなりませんか?
A1:法的な通知期限は定められていませんが、速やかな連絡が推奨されます。連絡を先送りにすると公共料金等の引き落としが継続し、残高管理が複雑化します。ただし、生活費や当面の支払いに不安がある場合は、事前に家族間で合意を形成し、引き出し記録と領収書を正確に残した上で連絡を入れるのが実務上の定石です。
Q2:預金の解約手続きを完了するまでに、どうしても葬儀費用が足りない場合はどうすればよいですか?
A2:金融機関の「預貯金仮払い制度」を利用できます。三井住友銀行の口座から上限150万円(または法定計算式による上限)まで、遺産分割協議の成立前であっても単独で引き出しが可能です。申請には戸籍謄本や印鑑証明書などの所定書類が必要となります。
Q3:提出した戸籍謄本や印鑑証明書の原本は返却してもらえますか?
A3:原則として原本の返却を受けられます。提出時に「原本還付」を希望する旨を申し出れば、銀行側でコピーを取った後に原本を返却してくれます。他行の口座解約や不動産の相続登記に同じ書類を使い回すことができるため、必ず原本返却を依頼してください。
Q4:三井住友銀行のWEB相続手続きはスマートフォンだけで完結しますか?
A4:専用サイトへの情報入力や進捗確認はスマートフォンから可能ですが、必要書類の提出については、書類の郵送送付が求められるステップや、各相続人からの署名捺印(印鑑証明書の添付)が必要となる局面があります。完全に端末操作のみで印鑑なしに完結するわけではありません。
まとめ:今後の動向と失敗しないための判断基準
2026年最新の三井住友銀行における相続手続きまとめとして確認できるのは、デジタル受付の拡大によって手続きの選択肢が増えた一方、実務上の厳格さは依然として高い水準で維持されているという点です。金融機関は資産を確実に保全する義務を負っているため、書類の整合性に対するチェックは厳密を極めます。
手続きを迅速に終わらせる秘訣は、小手先の近道を探すことではなく、「出生から死亡までの連続した戸籍の早期取得」「法定相続情報一覧図の作成」「相続人全員での事前の合意」という基本を徹底することです。感情的になりがちな時期だからこそ、透明性の高い情報共有と冷静な事務処理を心がけ、無用なトラブルから家族の資産を守ってください。 (出典: 三井 住友 銀行 相続(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
