年収1000万円は何パーセント?最新データで暴く手取りと生活の現実
かつて「成功者の代名詞」と持て囃された「年収1000万円」。長引くインフレと実質賃金の変動が続く日本社会において、この大台に到達している層はいったいどれほど存在するのか。ビジネスパーソンの間では「いつかは到達したいキャリアの節目」と見なされる一方で、SNSやメディア上では「年収1000万稼いでも暮らしはカツカツ」「実質的な手取りは想像以上に少ない」といった悲鳴にも似た現場の告白が後を絶ちません。
額面上の響きは華やかでありながら、その内情には税制の壁や見えない生活コストが複雑に絡み合っています。関係省庁の最新統計資料や現場取材を通じて浮き彫りになったのは、数字の華やかさとは裏腹な過酷なキャッシュフローの現実でした。本稿では、給与所得者の分布から男女・年代別の実態、天引きされる重い税金、そして当事者たちが直面する生活水準の深層まで、冷徹なデータをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与所得者全体で年収1000万円超を達成している割合は約5.5%(およそ18人に1人)。男性は9.7%、女性は1.6%と依然として性別間の厚い壁が存在する。
- 要点2:額面1000万円に対する年間手取り額は約700万〜730万円(月額換算で約58万〜61万円)。重い所得税・住民税・社会保険料により、額面の約3割近くが天引きされる。
- 要点3:タワマンの固定費や私立中学受験などの「見栄消費」と各種公的支援の制限が重なり、「富裕層」ではなく「高所得貧乏」に陥る構造的リスクが浮き彫りになっている。
【2026年最新】年収1000万円は何パーセント?国税庁データが明かす衝撃の分布
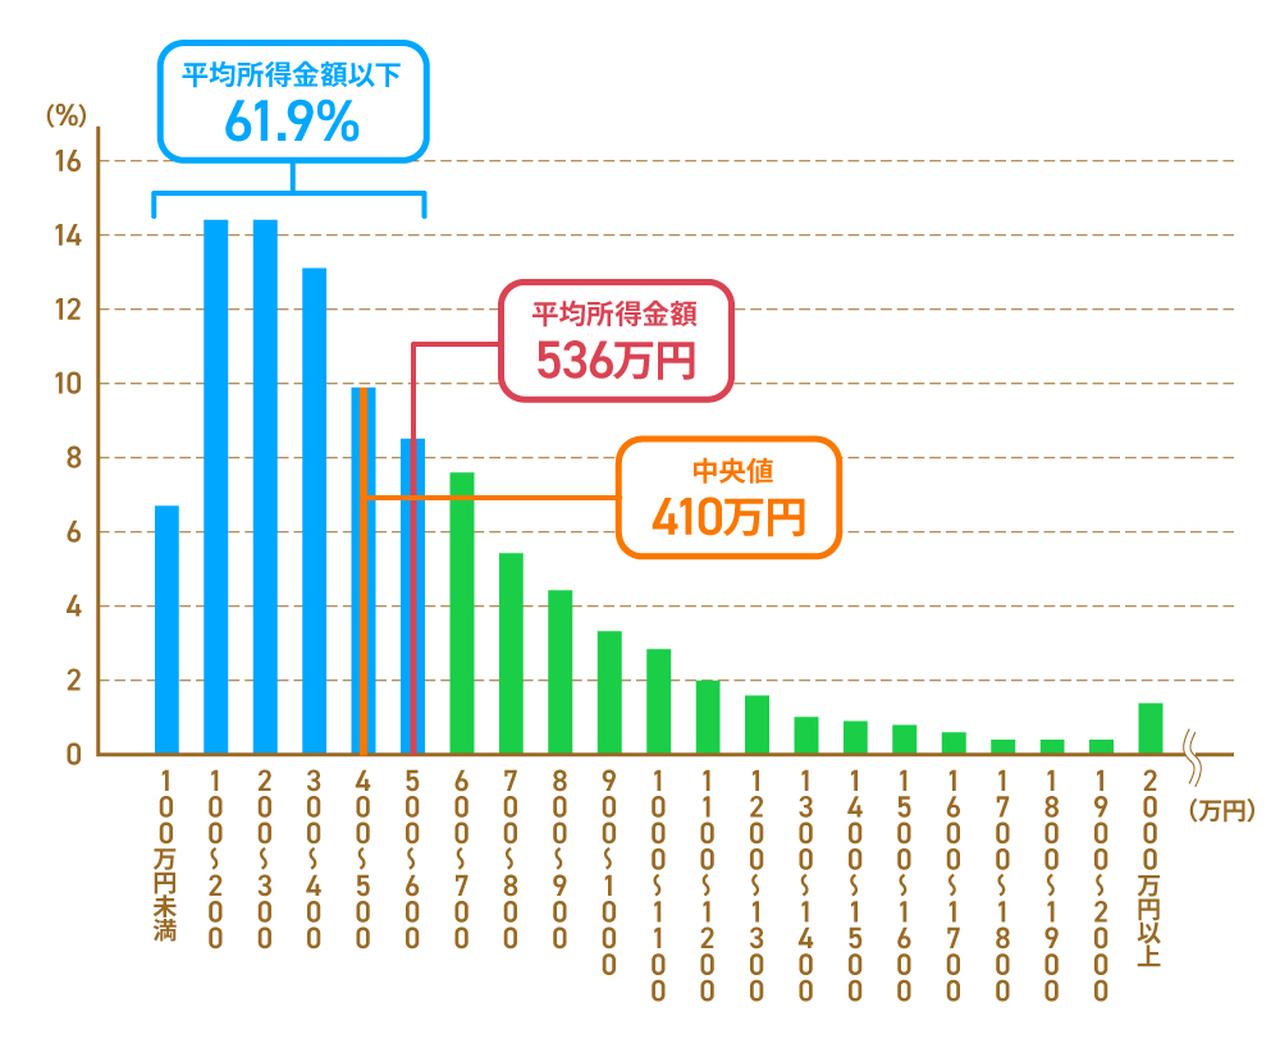
日本国内で働く給与所得者のうち、額面年収が1000万円を超えている労働者はどれほど存在するのか。国税庁民間給与実態統計調査の最新公表データを精査すると、日本の給与所得者約5078万人のうち、年収1000万円を超える層は全体のわずか5.5%に過ぎません。人数に換算すれば約277万人。実に「約18人に1人」しか到達できない極めて狭き門であることがわかります。
経済ニュースでは大手企業のベースアップや夏のボーナス平均100万円突破といった威勢のいい見出しが躍るものの、それはごく一部の優良企業や輸出産業に限られた話です。全就業者の平均給与が前年比3.9%増と堅調な伸びを見せた局面でも、年収1000万円という絶対値のハードルは依然として日本社会の上位ピラミッドに鎮座しています。
特筆すべきは、年収1000万男女別割合の著しい偏りです。国税庁の統計を性別で細分化すると、男性給与所得者における年収1000万円超の割合は9.7%に達しており、男性に限れば「約10人に1人」が達成している計算になります。これに対し、女性給与所得者で年収1000万円を超えているのはわずか1.6%(約60人に1人)にとどまります。女性の社会進出や役員登用が叫ばれて久しいものの、継続雇用年数や管理職比率、出産・育児に伴うキャリアの断絶といった構造的な問題が、収入分布の頂点において色濃く影を落としています。

男女別・年代別のリアルな到達率|何歳で「年収1000万円の壁」を越えられるのか
厚生労働省の賃金構造基本統計調査や民間リサーチ機関のパーセンタイルデータを読み解くと、年収1000万年代別割合には明確な「年齢の壁」が存在することが判明しています。実力主義や成果報酬型を導入する企業が増えたとはいえ、日本型雇用特有の年功的カーブは依然として強固です。
年代ごとの詳細な到達率は以下の通りです:
- 20代:約0.2%(ほぼ皆無。外資系投資銀行、戦略コンサル、フルコミッション営業、一部スタートアップのCxOクラスなどに限定)
- 30代:約1.8%(総合商社、メガバンクの本部、大手デベロッパー、急成長IT企業のエース級が到達し始める段階)
- 40代:約7.2%(大手上場企業の課長職から部長職への昇進期に該当し、一気に割合が増加)
- 50代:約11.5%(キャリアのピーク。大企業の本部管理職や役職定年直前の層が集中)
20代や30代で「年収1000万」を自力で叩き出せる人材は、全労働人口の1〜2%未満という圧倒的なレアカードです。多くのビジネスパーソンにとって、1000万円到達の現実的なシナリオは「40代後半から50代にかけて逃げ切るように達成する」というキャリアパスであることがデータ上からも裏付けられています。
一方で、視点を「個人」から「世帯」へと広げると、風景は一変します。内閣府や厚生労働省の各種家計調査によると、世帯年収1000万割合は全世帯の約12.8%に達します。共働きが標準化した現在、夫が600万円、妻が400万円を稼ぎ出す「パワーカップル」や堅実な共働き世帯が台頭しており、「単身で1000万円を稼ぐ過酷さ」に比べれば、世帯合算で1000万円の大台を突破するほうが遥かに再現性の高いアプローチとなっています。
【データ比較】額面1000万円の残酷な手取り額と税金・社会保険料の明細
多くのビジネスパーソンが抱く「年収1000万円=リッチな暮らし」という幻想を打ち砕く最大の要因が、年収1000万税金いくら引かれるのかという手取りの現実です。日本の所得税は超過累進課税制度を採用しており、収入が増えるほど税率が跳ね上がります。さらに住民税、健康保険料、厚生年金保険料、雇用保険料が容赦なく天引きされます。
以下の表は、独身者(あるいは扶養配偶者なし・各種特別な控除なし)を想定した、額面給与別の控除額および実質手取り額の比較シミュレーションです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収 | 1,000万円 | 全給与所得者平均:約460万円 | 国内上位5.5%のトップクラス水準 |
| 所得税(年間) | 約83万〜88万円 | 年収500万円時:約14万円 | 累進課税の壁により税率が急上昇 |
| 住民税(年間) | 約60万〜65万円 | 年収500万円時:約24万円 | 一律約10%だが課税標準額が大きいため重税感大 |
| 社会保険料合計 | 約135万〜145万円 | 年収500万円時:約75万円 | 厚生年金や健康保険の標準報酬月額上限付近 |
| 年間手取り額 | 約710万〜730万円 | 手取り率:約71%〜73% | 年収600万円(手取り率約78%)に比べ控除率悪化 |
| 月間手取り額(目安) | 約58万〜61万円 | ボーナスなし均等割りの場合 | 賞与比率が高い企業では平常月手取り45万円前後も |
驚くべきことに、年収1000万手取り額を割り出すと、稼いだお金の3割近く、年間で約280万〜290万円もの金額が公的控除として消え去ります。仮にボーナスが年間4ヶ月分含まれる賃金体系であれば、毎月の口座に振り込まれる金額は45万〜48万円程度に過ぎません。この数字を目にした瞬間、「外車を乗り回し、高級タワーマンションで優雅に暮らす」という世間一般のステレオタイプがいかに非現実的であるかが理解できます。
【実態検証】「年収1000万でも生活が苦しい」は甘えか?当事者の生の声と現場観察
ネット上の掲示板やSNSで定期的に炎上するのが、「年収1000万円もあるのに貯金ができない」「生活が苦しい」という訴えです。低中所得層からは「贅沢病の甘えだ」と一蹴されがちですが、都心部に住む当事者たちへの取材を重ねると、年収1000万生活実態の真相には根深い構造的ジレンマが存在します。
都内の外資系コンサルティングファームに勤務する40代男性(既婚・子2人)は、取材に対してこう打ち明けます。
「周囲には羽振りがいいと思われていますが、実態は毎月綱渡りです。都心近郊のファミリー向けマンションの家賃・住宅ローンは月25万円を超え、子ども2人を私立の中高一貫校と塾に通わせれば教育費だけで月15万〜20万円が吹き飛ぶ。家族での外食や付き合いを合わせると、毎月口座に残るのは数万円。ボーナスが入っても固定資産税や年払いの保険料、家族旅行で帳消しになります。年収500万円だった20代の頃のほうが、精神的なゆとりがあったとすら感じます」
金融広報中央委員会(知るぽると)の各種調査によれば、年収1000万貯蓄額平均は2000万〜2500万円と高水準に見えるものの、これは一部の超堅実層が数値を引き上げている側面があります。実態を示す「中央値」を見ると約1100万〜1300万円に留まり、驚くべきことに年間収入1000万円以上の世帯の約1割が貯蓄100万円未満、あるいは金融資産ゼロという危機的な家計状況に陥っていることが統計的にも判明しています。
一般に知られていない盲点とネットの誤解|「富裕層」ではなく「高所得貧乏」に陥る構造的罠
なぜ、上位5.5%の勝ち組であるはずの層が家計破綻の危機に瀕するのか。そこには心理学・行動経済学でいう「ラチェット効果(消費の不可逆性)」と、日本特有の「高所得者ペナルティ」が複雑に絡み合っています。これが、いわゆる年収1000万生活苦しい理由の本質です。
第1の罠は、公的支援からの徹底的な排除です。児童手当については制度改正によって一部所得制限の緩和・撤廃が進んだものの、依然として高等学校等就学支援金(高校無償化)の所得制限や自治体ごとの医療費助成、配偶者控除の縮小・廃止など、額面900万〜1000万円を超えた瞬間に様々なセーフティネットから外されます。税金を最も多く収めている層が、行政サービスを最も受けられないという逆転現象が起きています。
第2の罠は、環境適応による固定費のインフレです。年収1000万円を超えると、住環境(治安の良い文教地区やタワーマンション)、交友関係、子どもの教育環境に対する要求水準が一段階上がります。一度上げた生活レベルを落とすことは人間の心理として極めて困難であり、住宅ローン、教育費、見栄の消費という「三大固定費」が手取りの限界まで膨らみ、キャッシュフローが硬直化します。
富裕層(アッパーマス層〜準富裕層)とは本来「純金融資産を5000万円以上保有し、資本収益を生み出せる層」を指す言葉です。額面年収が1000万円あっても、自身の労働力を切り売りして得たフロー収入の大部分を固定費として垂れ流している限り、彼らの実態は富裕層ではなく「高所得プロレタリアート(高所得貧乏)」に他なりません。

年収1000万円を達成する職業の共通点とキャリアの現実
では、国内上位5.5%に食い込む年収1000万円達成者の職業にはどのような特徴があるのでしょうか。厚生労働省の賃金統計や転職市場の動向を俯瞰すると、年収1000万円を狙える領域は極めて限定的です。
代表的な職種と業界は以下の通りです:
- 総合商社・メガ損保・信託銀行:30代前半〜半ばでほぼ自動的に1000万円のレンジへ到達する伝統的エリートコース。
- 外資系金融・戦略系コンサルティング:20代後半から実力次第で1500万〜2000万円超を稼ぎ出す高報酬・高プレッシャー職種。
- 士業・専門職(医師、弁護士、公認会計士):開業医や大手四大法律事務所の勤務弁護士など、高度な参入障壁に守られたプロフェッショナル。
- IT・テック企業(メガベンチャー、外資系Big Tech):シニアエンジニアやプロダクトマネージャー(PdM)など、グローバル標準の給与水準を持つ職種。
- 大手メーカー・インフラ企業の管理職:40代後半以降、部長級や上級マネージャーに昇格したコア人材。
これらの業界に共通しているのは、「ビジネスモデル自体の営業利益率が圧倒的に高いこと」あるいは「属人的な専門技術に対する代替性が極めて低いこと」です。個人の努力や根性論だけで年収1000万円を目指すのには限界があり、「どの産業・どの市場構造の上で戦うか」というプラットフォームの選択が、年収決定の8割を握っているのが冷厳な事実です。
【プロの結論】「年収1000万円」を目指すべき人・慎重になるべき人の判断基準
社会構造と家計心理学の視点から分析すると、年収1000万円という記号に囚われるべき人と、距離を置くべき人には明確な境界線が存在します。
【目指すべき人の条件】:
- ハードワークや知的生活に対する知的耐性があり、業界トップクラスの荒波を楽しめる人
- 高収入を得ても生活水準を上げず、差額を淡々とインデックス投資や事業投資に回せる資産形成マインドを持つ人
- 個人の名声や社会的ステータスをキャリアの推進力に変えられる人
【慎重になるべき人の条件】:
- 「年収1000万円になれば優雅な暮らしができる」と素朴に信じている人(失望するリスクが極めて高い)
- 見栄や世間体を重視し、周囲の持ち物や住環境に引っ張られて消費を増やしてしまう人
- 過重労働や精神的ストレスによって健康や家庭環境を犠牲にするトレードオフを受け入れられない人
真の豊かさとは「いくら稼いだか」ではなく、「手元にいくら残し、それをどう使って自由な時間を獲得したか」によって測られます。世帯年収で手堅く1000万円を作り、生活コストを適正に保つほうが、心身の健康と資産形成の両面において圧倒的に合理的であるケースは少なくありません。
【年収 1000 万 何 パーセント】に関するよくある質問(FAQ)
Q1:日本のサラリーマンで年収1000万円は「勝ち組」と言えますか?
A1:統計上、給与所得者の上位5.5%に位置するため、収入面では間違いなく上位層・勝ち組に分類されます。ただし、累進課税によって手取り額は約7割まで落ち込む上、固定費や教育費のコントロールに失敗すると貯金がまったくできない家計に陥るため、「金銭的に余裕がある暮らし」を自動的に保証するものではありません。
Q2:共働きで世帯年収1000万円と、1人で年収1000万円ではどちらが得ですか?
A2:税制面・手取り額の観点では「共働き(例:夫500万・妻500万)」のほうが圧倒的にお得です。1人で1000万円を稼ぐと高い税率が課され手取りは約720万円ですが、500万円ずつ稼ぐ場合はそれぞれ低い税率と基礎控除・給与所得控除が適用されるため、世帯の手取り合計は約780万〜800万円前後になります。手取りベースで年間約60万〜80万円もの差が生じます。
Q3:年収1000万円を稼ぐ人の将来の公的年金額はどれくらいになりますか?
A3:平均標準報酬月額の上限(厚生年金は現在65万円)があるため、年収1000万円であっても際限なく年金額が増えるわけではありません。40年間上限近くで保険料を納め続けた場合でも、将来受け取れる厚生年金+国民年金の合計額は月額換算で約17万〜20万円程度です。引退後の生活を公的年金だけで維持することは不可能なため、現役時代からの計画的な資産運用が必須となります。
まとめ:今後の動向と失敗しないための判断基準
国税庁の統計が突きつける通り、日本において「年収1000万円」を稼ぐ層はわずか5.5%に過ぎず、依然として誇るべき実績であることに変わりはありません。しかし、その内実を覗き込めば、重い税負担と社会保険料の天引き、そして都心の高騰する生活コストが重くのしかかる「厳しい現実」が横たわっています。
これからの時代に必要なのは、額面の「1000万円」というステータスに踊らされることではありません。自身の可処分所得を冷徹に把握し、ライフステージに応じた固定費を厳格に管理しながら、投資や副業、共働きを含めた複線的な家計防衛を築くことです。数字の幻想を剥ぎ取り、実質的な豊かさを手に入れるための冷静なマネーリテラシーこそが、今まさに求められています。 (出典: 年収 1000 万 何 パーセント(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
