粗利率とは?計算式や営業利益との違い・業種別目安と改善策を徹底解説
原材料費の高騰や人件費の上昇が常態化している2026年のビジネス環境において、企業の生存と成長を左右する最重要指標として改めて脚光を浴びているのが「粗利率(売上総利益率)」です。売上高の規模ばかりを追い求めて事業を拡大したものの、気がつけば手元に資金がほとんど残らず、黒字倒産の危機に瀕する企業が後を絶ちません。
「必死に商品を売っているのになぜ手元に現金が残らないのか」という切実な悩みの背景には、粗利率に対する誤った理解や、原価管理の甘さがあります。企業の根本的な「稼ぐ力」を正確に把握し、インフレ下でも揺るがない収益体質を築くためには、基礎知識の再確認が不可欠です。計算手順から営業利益・純利益との決定的な違い、業種別のリアルな相場、そして現場で成果を出す改善策まで、実務データをもとに解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:粗利率(売上総利益率)は「粗利÷売上高×100」で算出し、製品やサービス自体が持つ本来の収益力と付加価値の大きさを表す指標である。
- 要点2:営業利益や純利益とは「差し引く経費の範囲」が異なり、販管費や税金を含まない粗利を正確に測定しなければ誤った経営判断につながる。
- 要点3:飲食業(約70%)やIT産業(約80%)など業種ごとに適正水準は大きく異なり、2026年型ビジネスでは「適正な価格転嫁」と「粗利計算ツールによるリアルタイム管理」が収益改善の鍵を握る。
【基礎知識】粗利率とは?「売上総利益率」の定義と営業利益・純利益との決定的な違い
ビジネスの現場で頻繁に交わされる「粗利率(あらりりつ)」とは、正式には会計上で「売上総利益率(うりあげそうりえきりつ)」と呼ばれる財務指標です。企業が本業で販売した商品や提供したサービスから得られる「売上高」のうち、どれだけの割合が「粗利(売上総利益)」として残っているかをパーセンテージ(%)で示します。
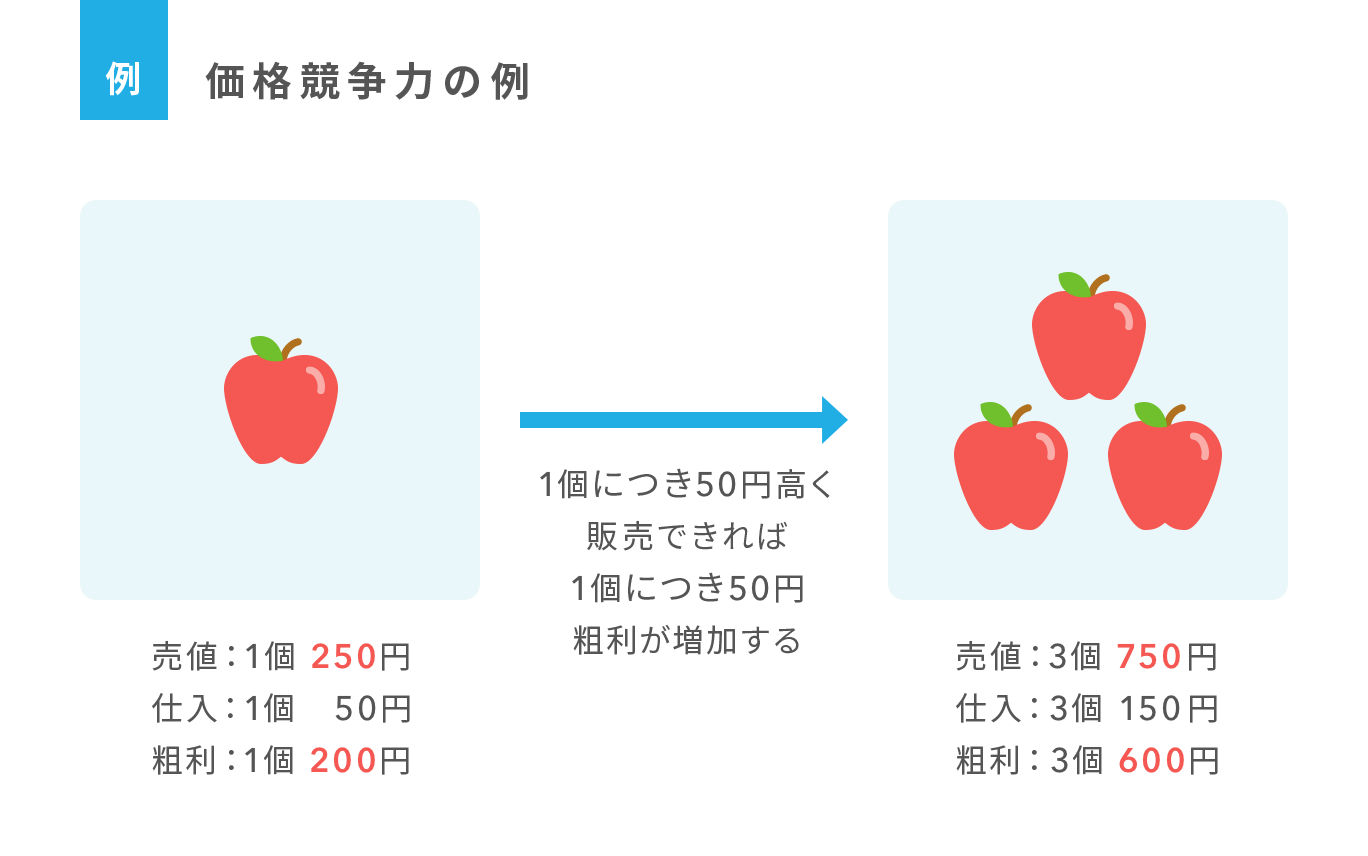
ここで言う粗利とは、売上高から仕入代金や製造原価などの「売上原価」を直接差し引いた、最も川上に位置するピュアな利益です。いわば、商品そのものが市場で評価されている「純粋な付加価値の大きさ」を表しています。
経営現場でしばしば混乱を招くのが、決算書に登場する「他の利益との混同」です。特に営業利益 違いと純利益との違いを正しく把握できていないと、自社の財務健全性を致命的に見誤るリスクがあります。
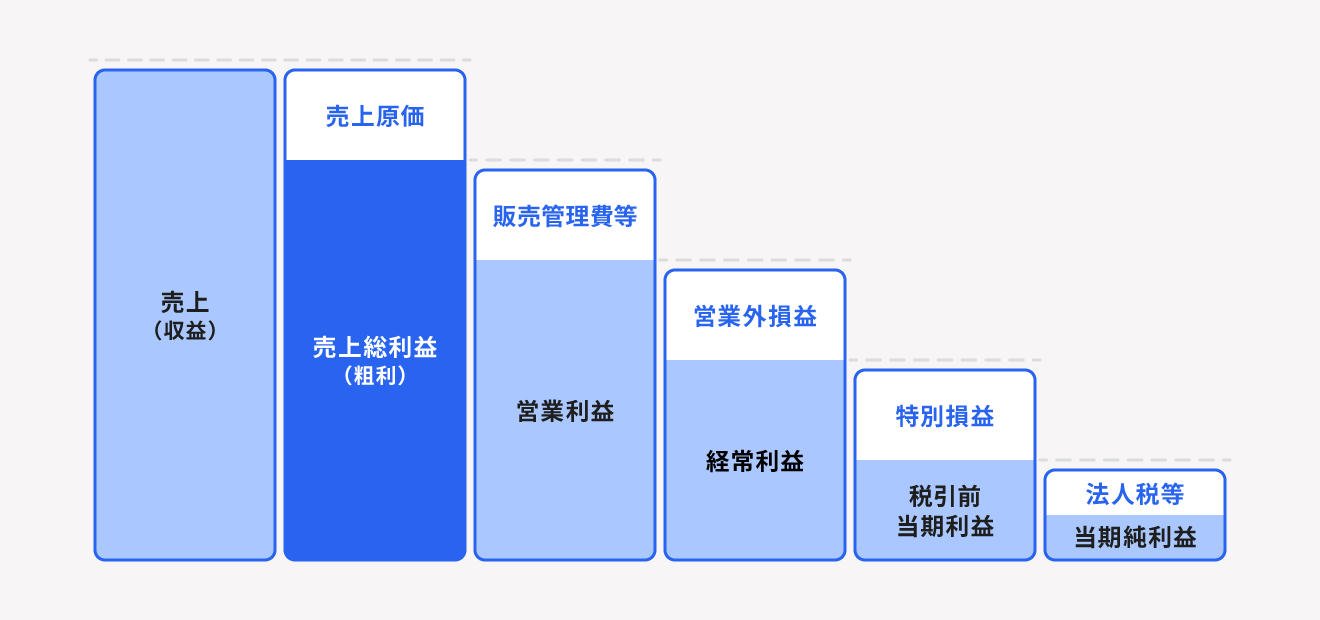
財務会計における利益の階層構造を整理すると、その違いは明白です。
- 売上総利益(粗利):売上高 − 売上原価(商品そのものの付加価値)
- 営業利益:売上総利益 − 販売費及び一般管理費(販管費:人件費、広告宣伝費、家賃など、本業の営業活動全体の成果)
- 経常利益:営業利益 + 営業外収益 − 営業外費用(財務活動を含めた通常の企業活動の成果)
- 当期純利益:税引前当期純利益 − 法人税等(最終的に会社に残る利益)
たとえば、粗利率が80%と驚異的に高い企業であっても、莫大なWEB広告費や高額な役員報酬、過大なオフィス賃料といった販管費を投じていれば、営業利益の段階で赤字に転落します。反対に、粗利率が15%と極めて低くても、固定費を徹底的に圧縮して圧倒的な販売数を誇るディスカウント業態であれば、最終的な純利益を堅実に積み上げることが可能です。自社のビジネスモデルがどこで付加価値を生み、どこでコストを消費しているかを突き止める第一歩こそが、粗利率の測定なのです。
誰でも30秒でわかる粗利率の計算式と「売上高総利益率 計算方法」の実践例
粗利率を導き出すための粗利率 計算式は極めてシンプルであり、日常的な業務管理において即座に活用できます。
基本となる売上高総利益率 計算方法の公式は以下の通りです。
粗利率(%) = (売上高 − 売上原価) ÷ 売上高 × 100
あるいは、
粗利率(%) = 粗利(売上総利益) ÷ 売上高 × 100
具体例を挙げて計算してみましょう。仕入価格が6,000円の服を、定価10,000円で販売した場合を考えます。
- 粗利の算出:10,000円 − 6,000円 = 4,000円
- 粗利率の算出:(4,000円 ÷ 10,000円) × 100 = 40%
この場合、売上の40%が付加価値として会社に残り、ここから店舗スタッフの人件費や家賃を支払っていくことになります。
ただし、実務上で計算する際には、経理初心者や現場担当者が陥りがちな「2つの重大な落とし穴」が存在します。
第1の落とし穴は、「当期の仕入額」と「売上原価」を混同してしまう点です。売上原価とは、あくまで「当期中に実際に売れた商品に対してかかった原価」を指します。期初に在庫があり、期中に仕入れを行い、期末に在庫が余った場合、計算式は「期首商品棚卸高 + 当期商品仕入高 − 期末商品棚卸高」となります。倉庫に残っている売れ残り商品の仕入費用まで原価に含めて計算してしまうと、見かけ上の粗利率が極端に悪化し、正確な商品力が判定できなくなります。
第2の落とし穴は、業種によって「原価に算入すべき範囲」が異なる点です。小売業であれば商品の仕入代金が原価となりますが、製造業では工場作業員の人件費や工場の光熱費が「製造原価」に含まれます。サービス業では外注費が原価に該当する場合が多く、自社の原価基準を厳密に定義した上で計算を実行しなければなりません。
【2026年最新データ】粗利率の業種別平均と目安一覧|高収益ビジネスと薄利多売の境界線
自社の数値を分析する上で欠かせないのが、同業他社や産業全体の粗利率 業種別 平均との比較検証です。経済産業省の企業活動基本調査や中小企業庁の実態調査、大手会計ベンダー各社が公表している直近の統計データを統合すると、ビジネスモデルの構造によって明確な格差が存在していることが浮き彫りになります。
業種ごとの粗利率 目安および営業利益との相関関係を比較表にまとめました。
| 業種分類 | 粗利率の平均目安 | 一般的なビジネス特性 | 編集部の見解・評価 |
|---|---|---|---|
| 情報通信・ITサービス | 75%〜85% | 有形原材料が存在せず、開発完了後の複製コストが極小。 | 粗利率 高い 業種の筆頭格。ただし初期開発費の回収と販売獲得費(CAC)の制御が利益の鍵。 |
| 飲食業・カフェ | 65%〜72% | 原価率は約30%が標準。店舗家賃とホール・厨房人件費を賄う構造。 | 粗利は高いが販管費率も高いため、FLコスト(食材費+人件費)60%以内の維持が絶対防衛ライン。 |
| 宿泊・ホテル業 | 70%〜80% | 客室提供が主体のため仕入原価は極小。巨額の設備投資と清掃費が主。 | 稼働率の変動に利益が直結。固定費比重が重いため、損益分岐点を超えた際の利益爆発力が高い。 |
| 製造業(一般機械・部品) | 20%〜30% | 鋼材等の材料費に加え、工場の直接労務費や減価償却費が原価に算入。 | 歩留まり向上と製造自動化が直結。直近の原材料高騰の価格転嫁が成否を分ける。 |
| 小売業(スーパー・量販店) | 20%〜28% | 仕入れた完成品をそのまま転売する典型的な薄利多売モデル。 | 粗利率は低いが、棚卸資産の高速回転と大量仕入れによるスケールメリットで絶対額を稼ぐ。 |
| 卸売業・商社 | 10%〜15% | メーカーと小売の中間に立ち、物流と商流の仲介マージンを獲得。 | 最も粗利率が低い業種の一つ。与信管理と物流効率の最大化なしには事業が成立しない。 |
データが物語るように、粗利率は業種の枠組みによって全く前提が異なります。SaaSをはじめとするIT企業が80%前後の粗利率を記録するのは、仕入れという物理的コストが発生しないためです。一方で、卸売業の粗利率が10%台前半であっても、それは異常ではなく、業界構造そのものが中間マージンに依存しているためです。自社の粗利率を評価する際は、全体平均ではなく「同一セグメントの基準値」と照らし合わせる客観性が求められます。
【現場検証】「粗利率70%でも赤字?」飲食業の生々しいリアルと経営者が語る内幕
「粗利率が70%もあるのに、なぜ毎月末の通帳残高を見て青ざめなければならないのか」
これは、飲食店の開業直後の経営者や店長が直面する典型的な苦悩です。一般に飲食業 粗利率は65%〜70%前後(原価率30〜35%)が健全な指標とされ、一見すると「1,000円のラーメンを売れば700円も儲かる」かのように錯覚してしまいます。
大阪を拠点に大行列ラーメン店「人類みな麺類」など複数のブランドを展開するUNCHI株式会社の創業者・松村貴大氏は、自社の情報発信や解説記事の中で、飲食業界における粗利の考え方について言及しています。原材料の仕入れから仕込みを経て提供される一杯の料理において、粗利は確かに約7割確保できるものの、そこから「家賃」「光熱費」、そして最も重い「人件費」が差し引かれる過酷な実態を強調しています。
飲食業界の現場では、食材原価(Food)と人件費(Labor)を合算した「FL比率」が指標として重視されます。仮に粗利率が70%(原価率30%)であっても、従業員のアルバイト時給や社員給与を合わせた人件費比率が45%に達していれば、FL比率は75%に達します。ここに店舗家賃(通常は売上の10%以内が適正)や水道光熱費(昨今のエネルギー高騰で7〜9%へ上昇)が加われば、営業利益は一瞬で消し飛び、マイナスに沈みます。
SNSや経営者コミュニティに寄せられた現場のリアルな投稿でも、「粗利率75%を誇る自家製生パスタの専門店をオープンしたが、仕込みの手間と人件費が膨らみ、半年で運転資金が尽きた」「原価を削って粗利率を80%に引き上げたら、スープのコクが落ちてリピート客が激減し、売上そのものが半減した」という悲鳴が散見されます。
粗利という数字は、あくまで「現場の固定費を賄うための原資」に過ぎません。現場のオペレーション負荷や人件費率と連動させて評価しない限り、机上の粗利率の高さは経営を救う命綱にはなり得ないのです。
一般に知られていない盲点とネットの誤解|「粗利率は高ければ高いほど良い」は本当か?
WEB上のビジネストレンド記事や経営コンサルティングの宣伝文句には、「粗利率を高めれば利益は自然と残る」「高粗利ビジネスこそが唯一の正義」という言説が溢れています。しかし、財務の真相を深掘りすると、この言説には重大な死角が存在します。
第一の盲点は、「粗利率の高さは顧客獲得コスト(販管費)の重さと表裏一体である」という構造的罠です。
粗利率が80%を超える化粧品や健康食品の単品通販(D2C)業界を検証してみましょう。製造原価自体は売価のわずか10〜15%程度であるため、極めて優秀な高収益構造に見えます。ところが、これらの業態では新規顧客1人を獲得するためのWEB広告費(CPA)が爆発的に高騰しており、売上の60〜70%をマーケティング費用として費やしています。粗利の大部分が広告代理店やプラットフォームへの支払いに吸い取られ、最終的な営業利益率は数パーセントにとどまるケースが珍しくありません。
第二の盲点は、「高粗利設定が商品回転率を殺してしまう」という市場メカニズムです。
粗利率を無理に引き上げようとして売価を高めに設定したり、仕入れを絞ったりすると、市場での価格競争力が損なわれます。結果として在庫の回転期間が長期化し、倉庫保管料の増大や商品の陳腐化・劣化による廃棄損(ロス)が発生します。いくら帳簿上の粗利率が高くても、年に2回しか回転しない商品と、粗利率は18%でも月に3回回転する日用品とでは、年間で生み出すキャッシュの総額に天と地ほどの差が生じるのです。
世界最大の小売企業であるウォルマートや、日本のディスカウントストア「ドン・キホーテ」の原点は、徹底した薄利多売と圧倒的な在庫回転率にあります。薄利多売モデルは「低い粗利率でも、それを上回る圧倒的なスピードと仕入れボリュームで固定費を薄める」という高度な資本戦略です。「粗利率が低い=ダメな事業」と短絡的に断定するのは、経営の多面性を見落とした典型的な誤謬と言えます。

粗利率が低い根本的な理由と今すぐできる実践的な改善方法
自社のビジネスにおいて粗利率 低い 理由を突き詰めていくと、外部環境のせいばかりではなく、組織的な意思決定の麻痺に起因しているケースが目立ちます。主な要因は次の3点に集約されます。
- 原材料・仕入コスト高騰に対する「価格転嫁の遅れ」:仕入れ値が上がっているにもかかわらず、既存顧客の離反を恐れて売価を据え置いた結果、粗利が直接圧迫される。
- 安易な値引き販売の常態化:営業目標や店舗売上目標を達成するため、現場判断で日常的にディスカウントを行い、粗利を自ら削り落としている。
- 歩留まりの悪化と在庫ロス:製造工程での不良品発生、食品の廃棄処分、アパレルの過剰発注によるセール処分など、売上に貢献しなかった原価が膨張している。
これらの病巣を断ち切り、確固たる収益力を取り戻すための粗利率 改善 方法は、理論上「売価を上げる」「原価を下げる」「商品構成を変える」の3つしかありません。
まず着手すべきは、「商品ミックス(プロダクトミックス)の最適化」です。全商品を一律に値上げするのではなく、集客用と収益用で役割を明確に分担させます。スーパーで言えば、目玉商品の卵や牛乳は粗利率10%前後の「フロントエンド(集客商品)」として集客に利用し、利益率40%超のPB(プライベートブランド)商品や惣菜などの「バックエンド(収益商品)」を併売させる手法です。全体の売上比率をコントロールすることで、客離れを防ぎながら全体の平均粗利率を数ポイント押し上げることができます。
次に不可欠なのが、粗利 計算 ツールやクラウド会計・POSシステムの導入による「現場レベルの可視化」です。多くの企業が月末の試算表が出てくるまで自社の粗利率悪化に気づきません。スプレッドシートや専用ツールを活用し、見積書を発行する段階、あるいは1日の営業が終了した瞬間に案件ごとの限界利益と粗利率がリアルタイムで算出される仕組みを構築します。担当者一人ひとりが「いくら売ったか」ではなく「いくら粗利を残したか」を追う評価制度へ転換することが、最も即効性のある改善策となります。
【プロの結論】値上げに踏み切る勇気と「心理的バウンダリー」の再構築
ジャーナリストとして長年、中小企業から成長ベンチャーまでの事業再生現場を取材してきた中で確信しているのは、粗利の改善を阻む最大の障壁は「会計上の計算ミス」ではなく、経営者の「心理的ブロック」にあるという事実です。
多くの日本企業が長引くデフレ経済の中で「顧客に嫌われたくない」「値上げを切り出せば取引を切られる」という強迫観念に囚われてきました。これは心理学や家族社会学で議論される、相手の機嫌を過剰に気にして自己犠牲を払う「共依存関係」や、健全な「心理的バウンダリー(自他境界線)」の崩壊と同質の現象です。自社の技術や社員の労働力を不当に安売りし、赤字すれすれの粗利で奉仕し続ける姿勢は、顧客第一主義ではなく、経営責任の放棄と言わざるを得ません。
自社の付加価値を信じ、適正なマージンを上乗せした価格提示を行うことは、企業の存続と従業員の待遇改善のために不可欠な権利です。誰と付き合い、誰と距離を置くべきか、その客観的な判断基準を提示します。
- 粗利改善(値上げ・原価見直し)を即座に断行すべき企業:
- 現場の稼働率が100%に達しているのに、決算の営業利益がほとんど残っていない企業
- 他社にはない独自の技術、専門的なノウハウ、独自の仕入れルートを持つ企業
- 値引きを過剰に要求する一部の特定顧客に売上の大部分を依存してしまっている企業
- 粗利改善(単純な値上げ)に慎重になるべき企業:
- 取り扱う製品がコモディティ化(汎用品化)しており、他社への乗り換えコストがゼロに近い企業
- リピート率の低さの原因が「品質の低さ」や「接客対応の悪さ」にある企業
- 売上規模が小さく、スケールメリットによる原価低減の余地がまだ検証できていないスタートアップ
健全な境界線を引き、「価値を認め、適正な粗利を払ってくれる顧客」に経営資源を集中させること。これこそが、数字の改善を超えた経営の本質的再生への道筋となります。
【粗利率とは】に関するよくある質問(FAQ)
Q1:粗利益(粗利)と粗利率の根本的な違いは何ですか?
A1:粗利は「金額(単位:円)」であり、粗利率は「割合(単位:%)」です。売上高1,000万円で原価が600万円の場合、粗利(売上総利益)は400万円という「額」で表され、粗利率は40%という「比率」で表されます。経営規模を拡大するフェーズでは粗利の絶対額が重要になり、経営効率や商品力を比較・分析するフェーズでは粗利率が重要視されます。
Q2:業種に関わらず、中小企業が目指すべき理想的な粗利率の基準値はありますか?
A2:全産業を平均した一つの大まかなベンチマークとしては「粗利率40%以上」が一つの目安とされます。しかし前述の通り、卸売業のように15%で黒字化する業態もあれば、飲食業のように65%以上なければ倒産する業態もあります。重要なのは全業種平均ではなく、「自社が属するサブセクターの平均値」を上回っているか、そして自社の販管費(固定費)を上回る粗利総額を稼ぎ出せているかという点です。
Q3:現場で手軽に活用できる「粗利 計算 ツール」にはどのようなものがありますか?
A3:最も身近で実用的なのは、GoogleスプレッドシートやMicrosoft Excelで「売価」「仕入値」「粗利額」「粗利率」を連動させたテンプレートを作成することです。さらに近年では、クラウド会計ソフト(freeeやマネーフォワード、弥生など)に付帯する見積・請求管理機能や、タブレットPOSレジ(Airレジ、スマレジなど)を活用することで、日々の販売データから自動的かつリアルタイムに粗利を可視化する手法が主流となっています。
まとめ:今後の動向と失敗しないための判断基準
企業の財務体質を鍛え上げる上で、粗利率はすべての利益計算の起点となるバロメーターです。売上高という表面的な数字の大きさに惑わされることなく、商品やサービスがどれだけの付加価値を生み出しているのかを冷静に把握することが、不確実性の高まる現代において何よりも求められます。
売上原価の把握、適切な粗利率計算式の運用、そして業種特性に応じた指標管理を徹底してください。そして、自社の価値に見合わない不毛な価格競争から脱却し、適正な粗利を確保し続けることこそが、持続可能な事業を創り出す唯一の基盤となります。 (出典: 粗 利率 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
