保険証の色でランクや年収がバレる?噂の真相と2026年最新実態
病院の受付や職場、あるいはSNS上で長年にわたり囁かれてきた「保険証の色ランク神話」。「青や緑の保険証は大企業のエリート」「赤やピンクは一般職」「共済組合の保険証こそが最強」といった俗説を、一度は耳にしたことがある読者も多いのではないでしょうか。
従来の健康保険証の新規発行が停止され、経過措置を経てマイナ保険証への移行が定着した2026年現在においても、この「保険証の色とステータス格差」に関する疑問や関心は衰えていません。果たして、保険証の色によって年収や社会的地位を値踏みすることは本当に可能だったのか。厚生労働省の制度資料や医療現場の証言をもとに、長年信じられてきた噂の真相と、その奥に隠された日本の社会保障の真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険証の色にランクや年収との相関関係は一切なく、単なる保険者ごとの事務識別や更新年度判別のための仕様に過ぎない。
- 要点2:社会的格差や待遇の違いが現れる真のポイントは「色」ではなく、券面に印字された「保険者番号(2桁の法別番号)」と「付加給付」の有無である。
- 要点3:2026年現在はマイナ保険証・資格確認書への移行により外見上の色分けは消滅したが、加入する医療保険制度による実質的な保障格差は依然として残されている。
【噂の真相】保険証の色にランクや格差はあるのか?ネット俗説を徹底解明
ネット上の掲示板や知恵袋などで定期的にバズる「保険証の色ランク説」ですが、結論から言えば、保険証の色に社会的ランクや年収の高低を示す意味はまったくありません。
「青や緑はステータスが高い」「ピンクや薄いオレンジは非正規や低所得層」といった話は、偶然特定の企業や自治体のカードカラーを見かけたユーザーが作り上げた単なる都市伝説です。保険証の色が人によって異なる理由は、制度上の合理的な運用上の都合に集約されます。
まず、自営業者やフリーランス、無職の方が加入する「国民健康保険(国保)」の場合、保険者は全国の各市区町村です。国保の保険証は原則として1年〜2年ごとに更新されますが、更新年度ごとに保険証の色を意図的にガラリと変更します。これは医療機関の窓口において、有効期限切れの古い保険証が誤用・不正利用されるのを一目で防止するための視覚的なセーフティネットです。「去年は緑だったのに今年はピンクになった」という現象は、単に自治体の管理用ロットが変わっただけであり、加入者の年収増やランク変動を意味するものではありません。
一方、会社員が加入する社会保険(被用者保険)においても事情は同様です。中小企業の社員が中心となる「全国健康保険協会(協会けんぽ)」では、発行時期や支部によって仕様が統一・調整されることがあり、大企業が独自に設立する「組合健保」では、各健康保険組合が独自にカードの色やデザインを決定して印刷を発注しています。つまり、「その組織がどの印刷デザインを採用したか」という発注上の都合に過ぎず、個人の役職や給与水準がカードの色彩に反映される仕組みは日本の公的医療保険制度に存在しません。

【実態検証】保険証の種類・番号の仕組みと決定版データ比較
保険証の色自体にランクがないとすれば、なぜこれほどまでに「格差」や「マウント」の話題が絶えなかったのでしょうか。その正体は、色ではなく券面に記載されている「保険者番号」や「記号・番号」の仕組みにあります。
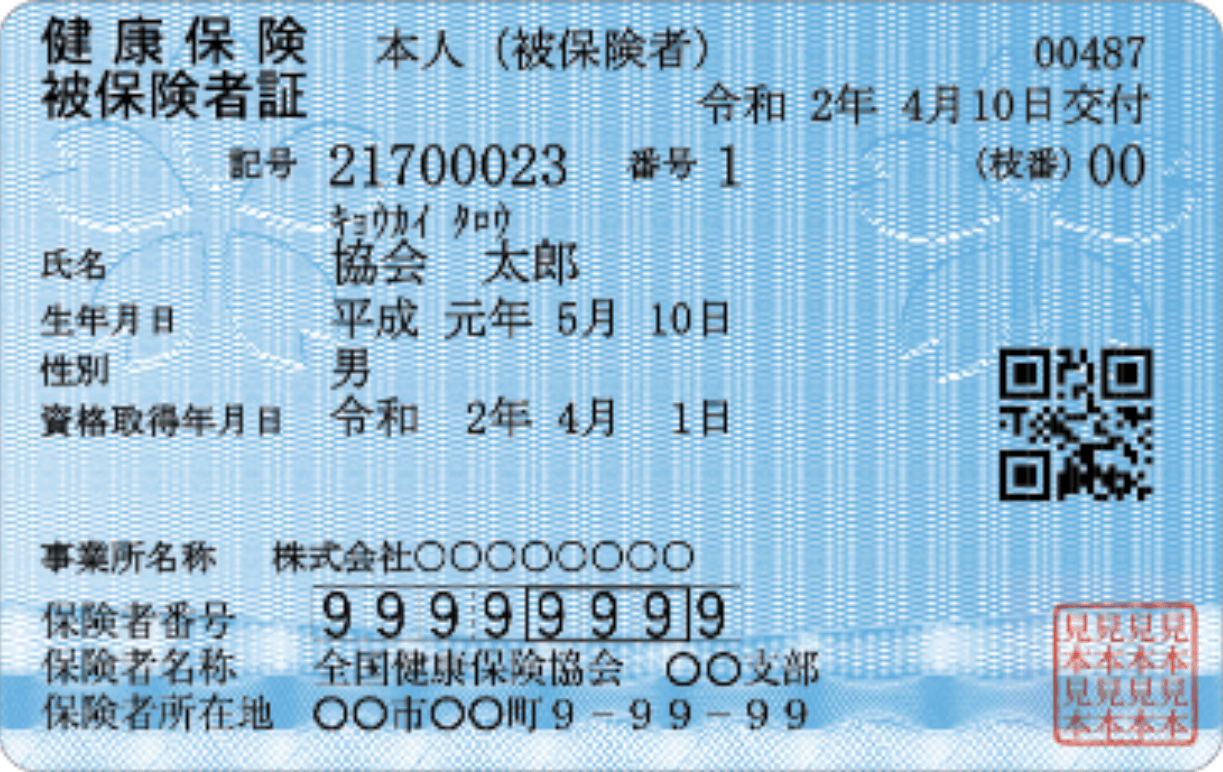
保険証の下部に並ぶ「保険者番号」の先頭2桁(法別番号)を見れば、その人物がどのような雇用形態・組織規模で働いているかが即座に判別できる構造になっています。
| 保険の種類・制度区分 | 法別番号(先頭2桁) | 一般的な加入層・対象者 | 制度的メリット・編集部の分析 |
|---|---|---|---|
| 国家公務員共済・地方公務員共済 | 31 / 32 | 官公庁職員、自治体職員、警察・消防官など | 破綻リスク皆無。極めて手厚い付加給付制度や人間ドック補助が完備された最上位クラスの安定度。 |
| 私立学校教職員共済 | 34 | 私立大学・高校・幼稚園などの教職員 | 公務員共済と同等の手厚い保障。福利厚生施設や融資制度など独自メリットが充実。 |
| 組合健保(単一・総合健保) | 06 | 大手上場企業、財閥系グループ、業界団体 | 財政基盤が強固な組合が多く、保険料率が低めに抑えられているほか、独自の高額医療費付加給付が極めて強力。 |
| 協会けんぽ(全国健康保険協会) | 01 | 主に中小企業の正社員・契約社員 | 加入者約4,000万人を誇る日本の屋台骨。標準的な法定給付は揃うが、組合健保のような独自の上乗せ付加給付は原則なし。 |
| 国民健康保険(自治体国保) | 法別なし(6桁番号) | 自営業者、フリーランス、退職者、非正規層 | 前年所得に応じて保険料が決まる。会社折半がなく全額自己負担となるため、前年年収が高いと保険料負担が重い。 |
このように、色の違いそのものには意味がなくても、保険者番号の「06」や「31」を見ただけで「大手企業勤務」や「公務員」であることは一目瞭然でした。これがネット上で拡大解釈され、「色が違う=身分が違う」という短絡的な誤解へと変容していったのが実態です。
なぜ「共済組合最強説」が囁かれるのか?見えざる経済的格差
医療関係者や社会保障の専門家の間で周知の事実として語られるのが、「共済組合(31〜34)および一部の大手組合健保(06)の保障力は圧倒的である」という点です。これが俗にいう「共済組合保険証 最強説」の根拠となっています。
日本の公的医療保険には、どれほど高額な治療費がかかっても月ごとの自己負担額に上限を設ける「高額療養費制度」が存在します。一般的な年収区分(年収約370万〜約770万円)であれば、自己負担上限額は月あたり概ね約8万〜9万円です。
しかし、財政が豊かな一部の共済組合や優良な大企業健保では、この法定制度に加えて「一部負担還元金(家族療養付加金)」と呼ばれる強力な付加給付を独自に用意しています。これにより、病院の窓口で一度は上限額を支払っても、後日組合から差額が自動的に振り込まれ、最終的な自己負担額が月額20,000円〜25,000円程度で済むという驚異的な仕組みが成り立っています。
さらに、病気や怪我で働けなくなった際の「傷病手当金」に関しても、協会けんぽでは標準報酬日額の3分の2(約67%)が最長1年6カ月支給されるのに対し、手厚い共済や健保組合では独自の延長給付や上乗せが用意されているケースすらあります。毎月天引きされる保険料率も、企業の負担割合が5割を超える大手企業健保では、中小企業従業員が支払う協会けんぽ(都道府県ごとに平均約10%)よりも実質的に割安な設定になっていることが少なくありません。
つまり、「身分が高いからいい色」なのではなく、「所属する母体の財政規模によって、病気や入院時に手元に残る現金が数十万円単位で変わる」という厳然たる経済格差が存在していたのです。
【実態検証】「保険証の色マウント」が生み出された心理的背景
現場取材やSNS・質問投稿サイトのアーカイブを検証すると、保険証によるマウント行為は、かつての合コン、結婚前の身辺確認、あるいは派遣先での何気ない雑談の場面で頻発していました。
「病院の会計待ちで隣の人の保険証を見たら鮮やかな青色で、自分の薄いピンクと違って気まずかった」「彼氏の保険証が国民健康保険だったことで、会社員ではなく収入が不安定なのではないかと不安になった」といったリアルな告白が多数寄せられています。
なぜ日本人はこれほどまでに「身分証の色や番号」に執着したのでしょうか。家族社会学や組織心理学の観点から分析すると、日本社会特有の「所属組織によるアイデンティティの担保(メンバーシップ型の帰属意識)」が色濃く反映されていることが分かります。
欧米のような「個人の専門スキル(ジョブ)」で個人の社会的価値が測られる社会とは異なり、日本社会では長らく「どこの企業・官公庁に所属しているか」が信用のすべてを代弁してきました。その所属の証が凝縮された手のひらサイズのプラスチックカードに対して、人々は無意識のうちに「自己の所属ランクを誇示したい」「他者の属性を素早くジャッジしたい」という承認欲求と不安を投影してしまったのです。
【2026年最新動向】マイナ保険証への移行完了で「色マウント」はどうなったのか
長年続いたこの不毛な「色マウント論争」は、2026年の現在、物理的な終焉を迎えています。
2024年12月2日に従来のプラスチック製健康保険証の新規発行が廃止され、最長1年間の経過措置期間も2025年末をもって終了しました。2026年の医療機関の窓口では、マイナンバーカードを用いた「マイナ保険証」、もしくはマイナ保険証を保有していない層に交付される「資格確認書」の運用へと完全に一本化されています。
マイナンバーカードの券面はすべての国民において同一のデザインであり、そこには「協会けんぽ」「大企業健保」「共済組合」「国保」といった区別を示す色彩は一切存在しません。窓口でカードリーダーにカードをかざすだけで資格照会が行われるため、待合室や受付で他人にカードの色を見られて値踏みされるような光景は完全に過去のものとなりました。
ただし、注意しなければならないのは、「見た目の色が消えても、制度間の格差そのものは何一つ解消されていない」という点です。マイナポータル上で閲覧できる本人の医療保険情報には、依然として「法別番号」や「保険者名」が正確に記録されています。高額療養費の付加給付や人間ドックの補助額、出産手当金の独自上乗せといったセーフティネットの格差は、デジタルデータの中で脈々と生き続けています。

一般に知られていない盲点とネットの誤解
保険証を巡る言説の中には、専門的な知識を持たない一般ユーザーが誤解しやすい決定的な盲点がいくつか存在します。その最たるものが以下の2点です。
記号・番号の「番号1」は社長・役員なのか?
「保険証の番号が『1』の人は会社の社長や創業者である」という説がビジネスマンの間で有名ですが、これは半分正解で半分は誤解です。設立間もない中小企業や新規の健康保険適用事業所においては、代表取締役が被保険者番号「1」を付与される慣例が多く見られます。しかし、歴史の長い企業や数万人規模のメガバンク・総合商社などでは、社員番号順や入社年次順、あるいは完全なシステム連番で発番されるため、平社員であっても番号が若いケースは日常茶飯事です。番号が一桁だからといって、その人物が会社経営者であると即断することはできません。
国民健康保険=低収入・ブラックという偏見
「社会保険ではない国保の人は収入が低い」というのも完全な誤りです。開業医、人気フリーランスエンジニア、個人事業主の経営者、成功したクリエイターなど、年収数千万円を超えながら自治体国保や国民健康保険組合(医師国保、文芸美術国保など)に加入している層は数多く存在します。国保の最高限度額(年間100万円以上)を上限まで納付している富裕層も珍しくなく、制度区分だけで個人の経済力を断定するのは極めて浅薄な見方です。
【プロの結論】公的医療保険の恩恵を最大化できる人と民間保険で補うべき人の見極め
2026年の今、私たちが向き合うべきなのは「誰がどの保険証を持っているか」という外見の比較ではなく、「自分が加入している制度の保障内容を正しく把握し、無駄な支出を削減できているか」という家計防衛の視点です。
【過剰な民間保険を見直してよい人(共済組合・大手組合健保加入者)】
月々の付加給付上限が2万円〜2.5万円前後に設定されている組織に所属している場合、入院や手術に対して高額な民間医療保険(月額5,000円〜1万円以上の手厚いパッケージ)を何本も契約するのはコストの重複になりがちです。最低限の貯蓄と公的給付の組み合わせで医療費破綻のリスクはほぼ回避できるため、浮いた保険料を新NISAなどの資産形成に回す判断が賢明です。
【民間保険や自前の蓄えで手厚く備えるべき人(フリーランス・国保加入者・一部協会けんぽ)】
特に国民健康保険には「傷病手当金」や「出産手当金」の制度が原則としてありません。病気で半年間現場を離れた瞬間、収入がゼロになるリスクをダイレクトに背負います。このような環境にある方こそ、就業不能保険や最低限の医療特約、十分な生活防衛資金(生活費の半年〜1年分)を確実に確保しておく必要があります。
【保険証の色とランク】に関するよくある質問(FAQ)
Q1:以前持っていた保険証が青から緑に変わったのですが、ランクが下がったのでしょうか?
A1:いいえ、ランクの昇降とは一切関係ありません。自治体の国民健康保険であれば年度更新に伴う識別色の変更ですし、会社の社会保険であれば所属する健保組合のカードリニューアルや支部の切り替えによるものです。本人の年収や人事評価が影響して色が変わることは100%あり得ません。
Q2:企業の採用面接や身元調査で、提出した保険証から年収を特定されることはありますか?
A2:保険証の券面記載情報から具体的な年収額を割り出すことは不可能です。ただし、前職で加入していた保険者番号を見ることで「中小企業(01)だったのか」「大手企業健保(06)だったのか」「公務員(31〜)」といった大まかな所属属性や企業規模は類推される可能性があります。
Q3:2026年現在、手元に残っている紙やプラスチックの旧保険証はもう病院で使えませんか?
A3:2025年12月1日をもって最長1年間の経過措置期間が完全に満了したため、原則として従来の旧保険証を使って受診することはできません。今後はマイナンバーカードを健康保険証として利用するか、マイナ保険証をお持ちでない方に交付される「資格確認書」を提示する必要があります。
Q4:マイナ保険証になったことで、共済組合や大企業の付加給付の手続きはどう変わりましたか?
A4:マイナ保険証を利用して「限度額適用認定証」の提示が不要になった場合でも、窓口での支払いは法定の高額療養費上限までとなります。その後、組合健保や共済組合から支給される独自の付加給付(一部負担還元金)は、従来通り数カ月後に給与口座等へ自動還付される仕組みが一般的です(一部の組合では申請が必要な場合もありますので各団体の規約をご確認ください)。
まとめ:色という幻想の終焉と賢い社会保障との付き合い方
ネット空間を長年にわたって賑わせてきた「保険証の色ランク論争」。その正体は、事務的な利便性のために付けられたカードの色に、人々の所属欲求や無意味な階層意識が結びついた現代の都市伝説でした。
2026年を迎え、カードそのものがデジタルに統合されたことで、「何色のカードを持っているか」でマウントを取り合う不毛な時代は終わりを告げました。しかし、真に知るべき本質は、外見のカードではなく、自分がどの制度に属し、万が一の際に国や組織からどれだけの経済的支援を受けられるかという「制度の機能」です。
他人の保険証の色や記号に惑わされることなく、自身が加入する保険者番号とその付加給付の規約を一度じっくりと確かめてみてください。知られざるセーフティネットの全貌を正しく把握することこそが、先行き不透明な時代において家計と家族を守る最も確実な防衛策となるはずです。 (出典: 保険 証 色 ランク(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
