粉瘤手術で保険はおりる?費用相場と給付金の落とし穴を徹底解説
皮膚の下に袋状の組織ができ、皮脂や角質が溜まって徐々に肥大化する良性腫瘍「粉瘤(アテローム)」。ある日突然赤く腫れ上がり、激しい痛みを伴う炎症性粉瘤へと悪化してから慌てて医療機関へ駆け込むケースは後を絶ちません。根治には外科的な摘出手術が不可欠ですが、治療を検討する段階で多くの患者が直面するのが「粉瘤の手術で保険はおりるのか?」という経済的な疑問です。
一口に「保険」と言っても、国が運営する公的健康保険と、任意で加入する民間の医療保険や共済とでは、適用ルールや給付金の判定基準が根底から異なります。現場の取材では「給付金が出ると思い込んで高い診断書を取ったのに、対象外で大赤字になった」「美容目的とみなされて全額自己負担を請求された」といったトラブルが頻発しています。後悔しないために知っておくべき境界線と、損をしない請求スキームを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:病院での粉瘤摘出は基本的に公的健康保険が適用され、3割負担の場合の窓口支払額は約5,000円〜15,000円程度に収まる。
- 要点2:民間の医療保険・共済から手術給付金が出るかは「約款の手術対象範囲(89種か公的連動か)」と「外来手術特約」の有無で決まる。
- 要点3:診断書の発行手数料(5,500円〜11,000円)が給付額を上回る「診断書倒れ」のリスクがあり、WEB簡易請求の可否確認が必須である。
【結論】粉瘤の手術で保険はおりるのか?公的保険と民間給付金の境界線
「粉瘤の手術で保険はおりるのか?」という問いに対する結論は、公的健康保険は原則として問題なく適用される一方、民間の医療保険・共済の手術給付金は契約内容によって明暗が真っ二つに分かれる、というのが実態です。
まず国の医療制度において、粉瘤は医学的に治療が必要な皮下腫瘍と位置づけられています。そのため、一般的な皮膚科や形成外科で実施される日帰り摘出手術には健康保険が適用され、現役世代であれば3割負担で受けることが可能です。美容医療専門の自費診療クリニックで特殊なレーザー治療などを選択しない限り、窓口で法外な自費治療費を請求される心配はありません。
一方、加入者が毎月保険料を支払っている生命保険会社や共済組合からの「手術給付金」については、極めて慎重な確認が求められます。同じ「粉瘤の日帰り切除」であっても、契約している商品や特約の設計次第で、数万円の給付金がスムーズに口座へ振り込まれるケースもあれば、「支払事由に該当しない」として1円もおりないケースが存在します。この「2つの保険の乖離」こそが、患者を混乱させる最大の要因となっています。

【費用相場】粉瘤の日帰り手術・3割負担の内訳と「くり抜き法」の実際
粉瘤の根治手術は、局所麻酔を用いた外来の日帰り手術が主流です。公的診療報酬において、粉瘤の切除は主に「皮膚、皮下腫瘍摘出術(露出部・非露出部)」として点数が細かく規定されています。顔や首、手足の露出部(半袖・半ズボンで露出する部位)は傷跡を目立たなくさせる高度な縫合技術が求められるため、背中やお腹などの非露出部に比べて診療報酬点数が高く設定されています。
現在広く普及している低侵襲な術式「くり抜き法(へそ抜き法)」も、基本的には公的保険の枠組みで算定されます。専用のトレパンと呼ばれるパンチ器具で小さな穴を開け、内容物を押し出した上で原因となる嚢腫壁(袋)を引き抜く手法であり、傷口が極めて小さく縫合数も少なくて済む利点があります。
| 項目・部位区分 | 詳細・手術コード(Kコード) | 3割負担の窓口自己負担額目安 | 臨床・編集部の見解 |
|---|---|---|---|
| 非露出部(背中・腹部など) 長径2cm未満 | 皮膚、皮下腫瘍摘出術 (K005-1) | 約3,900円〜4,500円 (手術手技料のみ) | 体幹部にできやすく、放置して巨大化する前に処置すれば術後経過も良好。 |
| 露出部(顔面・頭部・首など) 長径2cm未満 | 皮膚、皮下腫瘍摘出術 (K005-2) | 約5,000円〜6,000円 (手術手技料のみ) | 形成外科での縫合が推奨される部位。傷跡を最小限に抑える設計が行われる。 |
| 大型腫瘍(4cm以上) 非露出部・露出部問わず | 皮膚、皮下腫瘍摘出術 (K005-3 / K006) | 約10,000円〜14,000円 (手術手技料のみ) | 剥離範囲が広がり、ドレーン留置や止血処置が必要となるため費用も上昇。 |
| 付随費用(検査・処方等) 初再診料・病理検査 | 病理組織顕微鏡検査、局所麻酔、抗生剤処方など | +約3,000円〜4,500円 (3割負担合算) | 切除組織が真に良性粉瘤かを確認する病理検査は必須。総額は概ね1万円前後に。 |
上記の通り、一般的な2〜3cm程度の粉瘤であれば、初診時の診察、手術当日の麻酔・切除、病理組織検査、術後の抜糸や抗生剤処方までを合算しても、患者の窓口自己負担総額はおおむね7,000円〜15,000円の範囲に収まります。
【実態検証】「給付金が下りなかった」生の声と外来手術における契約条項の壁
ネット上の相談掲示板やSNSでは、粉瘤手術を受けた患者から「医療保険に加入しているのに1円も出なかった」「保険会社に問い合わせたら対象外と言われ愕然とした」という不満の声が散見されます。なぜ、正式な外科手術を受けたにもかかわらず、このような失望が生まれるのでしょうか。
患者が投稿した体験談やコミュニティの声を精査すると、そこには「日帰り手術」に対する民間保険特有の厳しい制限が浮き彫りになります。かつて医療保険の主流であった古い設計の契約では、「入院を伴う手術」のみを給付対象としており、外来の処置室で30分程度で終わる日帰り切除は最初から給付条件を満たさないケースが多いためです。
さらに、医療現場で医師から渡される領収証に「手術」と記載されているため、患者側が「手術=どんな保険でも給付金が出る」と信じ込んでしまう構造的な誤認があります。病院側が発行する診療報酬明細書の区分と、民間保険会社が定款で定める「支払事由」は全くの別物です。この認識ギャップが、申請時のトラブルを引き起こす最大の温床となっています。

なぜ出ない?生命保険・県民共済で手術給付金が対象外になる4大盲点
民間の生命保険や都道府県民共済において、粉瘤手術が給付金対象外(不担保)と判定される背景には、具体的に4つの落とし穴が存在します。請求手続きを行う前に、自身の契約内容がどれに当てはまるかを照らし合わせることが不可欠です。
1. 手術約款が「旧来の89種指定型」になっている
過去に契約した医療保険(いわゆる89種対象型)では、約款の別表に記載された89の手術カテゴリーに該当しない限り給付金が支払われません。このリストにおいて、外来で行われる「皮膚・皮下腫瘍摘出術」は除外されているか、あるいは入院を伴う筋膜・筋肉層に及ぶ深部切除に限定されていることが大半です。
2. 「公的保険連動型(1,000種)」でも除外規定に抵触している
近年の保険商品に多い「医科診療報酬点数表に連動するタイプ(手術コードKコード連動)」であっても油断はできません。約款の免責条項の中に、「皮膚切開術」「創傷処理」「デブリードマン」、ならびに「外来で受けた皮膚・皮下腫瘍摘出術」を明確に給付対象から除外する旨が明記されている商品が多数存在します。軽微な外来処置を給付対象外にすることで、毎月の保険料を安く抑える商品設計がなされているためです。
3. 外来手術給付金の「倍率」および「支払条件」の未付加
入院給付金日額(例:日額5,000円や10,000円)をベースとする保険では、外来手術の給付倍率が「入院日額の5倍」または「一律2.5万円〜5万円」と定められているのが一般的です。しかし、契約時に「外来手術特約」を外していたり、主契約に入院給付しか組み込まれていないプランの場合、日帰りでの粉瘤切除は請求資格すら発生しません。
4. 都道府県民共済・こども共済などの独自給付規定
手頃な掛金で人気の高い都道府県民共済でも、粉瘤手術の扱いはシビアです。共済の基準において、外来で行われる皮膚良性腫瘍の摘出は支払対象外と規定されているコースが多く、加入コースごとの「手術給付対象の手引き」を精読しないまま申請しても、不支給通知が届く結果に終わります。
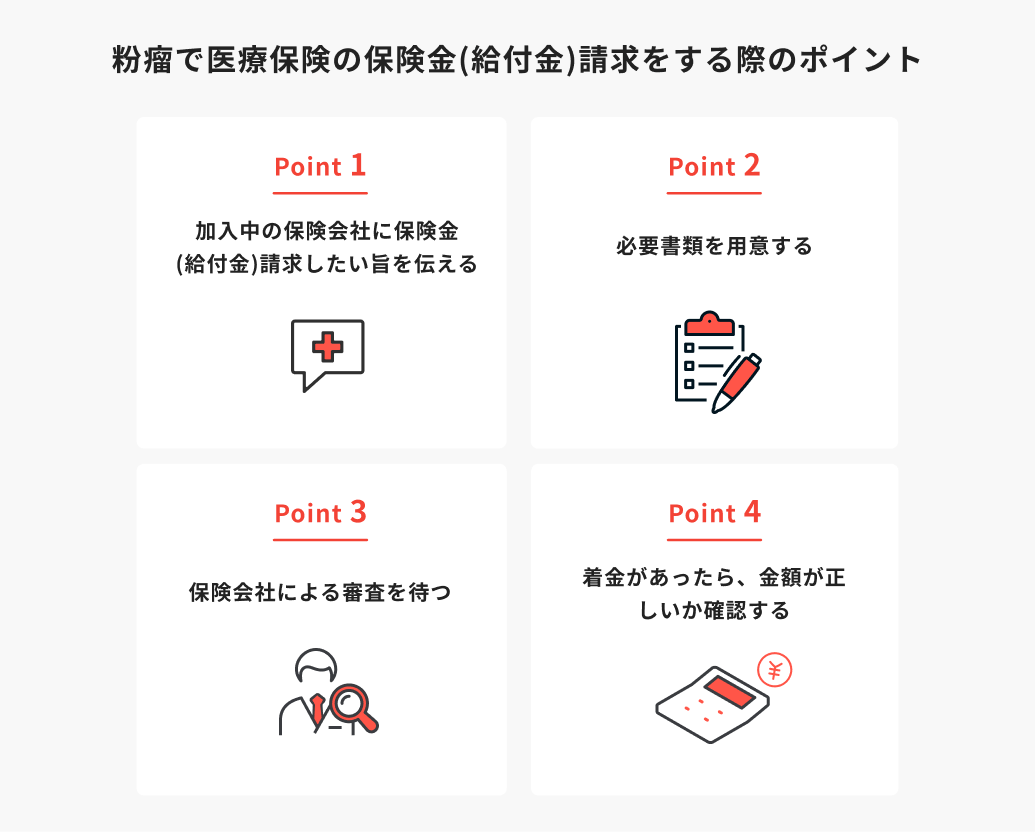
【請求手続きの落とし穴】診断書料で赤字?損をしない申請スキーム
粉瘤手術が運良く給付対象に含まれていたとしても、次に立ちはだかるのが「診断書(臨床証明書)取得費用の壁」です。ここを計算に入れずに手続きを進めると、経済的に手痛い損失を被ることになります。
一般的に、保険会社に提出する専用様式の診断書を医療機関に作成依頼する場合、文書作成料として1通あたり5,500円〜11,000円前後(全額自費)の費用が発生します。もし加入している保険の外来手術給付金が「一律2万円」や「入院日額5,000円×5倍=2万5,000円」だった場合、診断書代で手取りの半分近くが相殺されてしまいます。給付額が1万円程度に設定されていた場合は、診察代と文書料を差し引くと手元に数百円しか残らない、最悪の場合は赤字になる「診断書倒れ」に陥ります。
この経済的損失を回避するためには、病院へ診断書作成を依頼する前に、必ず保険会社のコールセンターやマイページ上で以下の点を確認しなければなりません。
- 領収証および「診療明細書」のコピー(写真アップロード)で代用可能か
デジタル化が進んだ現在、請求金額が10万円以下の外来手術であれば、病院が発行した診療報酬明細書(Kコード「K005」などが明記された用紙)の提出のみで簡易請求できる保険会社が主流になりつつあります。この方法であれば文書料は一切かかりません。 - 診断書原本の提出が必須と言われた場合の損益分岐点計算
医師の直筆診断書が必須と言われた場合は、「想定される給付金額 − 病院の診断書作成費用」を計算し、差額が申請の手間や郵送コストに見合うかどうかを冷徹に天秤にかける必要があります。
【実態と心理分析】なぜ粉瘤をめぐるトラブルは後を絶たないのか
粉瘤というありふれた疾患の手術において、なぜここまで金銭面や術後のトラブルに関する患者の嘆きが絶えないのでしょうか。そこには患者側の「心理的バイアス」と、医療・保険制度の複雑さが絡み合う構造的な要因があります。
医療行動経済学の観点から見ると、粉瘤を抱える患者の多くは「できものができたが、命に別状はない」と何ヶ月も放置しがちです。しかし、いざ細菌が侵入して赤く腫れ上がり(化膿性粉瘤)、激痛と悪臭を伴う危機的状況に陥ると、急激なストレスから「今すぐ切って治したい」という心理的切迫状態に追い込まれます。切迫した心理下では、クリニックの診療区分(保険診療か自由診療か)や費用の事前確認を怠り、結果として全額自費の審美治療を選んでしまいトラブルになる傾向が見られます。
また、民間の医療保険に加入していることによる「サンクコスト効果(これまで保険料を払い続けてきたのだから、少しでも回収したいという執着)」も影響しています。「せっかく手術を受けたのだから給付金を請求しなければ損だ」と焦るあまり、不担保条項や文書代のコスト計算を軽視し、最終的に診断書代を支払った後に「給付対象外」の通告を受けて二重の失望感を味わう患者が後を絶たないのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
粉瘤の疑いがある場合、感情的な焦りや損得勘定に流されず、以下の基準に照らして受診先と請求方針を冷静に選別することが、最も確実で後悔のない解決策となります。
▼形成外科の保険診療を優先すべき人:
・顔面、首筋、手足など、露出部で傷跡を目立たせたくない部位にできている人
・適正な公的医療費(3割負担で1万円前後)で、確実な病理組織検査まで受けたい人
・炎症を起こしておらず、皮膚の下で嚢胞が硬いしこりとして触れる段階の人
▼民間保険への請求手続きを「見送る/慎重に確認すべき」人:
・加入保険会社が「医師直筆の診断書(有料)」の提出を必須条件としている人
・外来手術の給付金額が1万円〜2万円以下で、診断書料(約5,500円〜1万円)を差し引くと手元に残らない人
・古い生命保険(89種指定型)や、共済の規約で「皮膚腫瘍摘出」が免責になっている人
【粉瘤の手術で保険はおりる?】に関するよくある質問(FAQ)
Q1:皮膚科と形成外科、どちらを受診して手術を受けるのが正解ですか?
A1:どちらも公的保険が適用されますが、外科的な切除と縫合の美しさを重視するなら「形成外科」の標榜がある医療機関が推奨されます。特に顔や首などの露出部では、傷跡の治癒経過(瘢痕拘縮の予防など)を計算して執刀するため、予後の満足度に差が出ます。なお、激しい炎症を起こして膿が溜まっている場合は、まず切開排膿の応急処置を行うため、最寄りの皮膚科でも対応可能です。
Q2:美容外科・美容皮膚科で粉瘤手術を受けると保険はおりませんか?
A2:自由診療(保険証を使わない自費治療)のみを掲げる美容クリニックで手術を受けた場合、公的健康保険は一切適用されず、全額自己負担(数万円〜十数万円)となります。また、公的保険が適用されない自費診療の手術は、民間の医療保険の手術給付金においても「支払対象外」とされるケースがほとんどです。費用を抑えたい場合は、必ず「保険診療を行っているクリニック」を受診してください。
Q3:粉瘤の手術をした当日に保険会社へ電話しても間に合いますか?
A3:全く問題ありません。手術給付金の請求権は、法律上「手術を受けた日から3年間」有効です。焦って当日に病院で診断書を依頼するのではなく、帰宅後に手元の診療明細書(診療報酬点数やKコードが記載された紙)を手元に用意した上で保険会社に連絡し、「簡易請求が可能か」「診断書が必須か」を確認してから動くのが最も賢明です。
Q4:くり抜き法で手術を受けた場合も、手術給付金の対象になりますか?
A4:術式が「くり抜き法」であっても、診療報酬明細書上で「皮膚、皮下腫瘍摘出術(K005など)」として算定されていれば、通常の切開法と公的な扱いは同じです。民間の保険会社がKコード連動型を採用しており、皮膚腫瘍摘出を除外していなければ給付金の支払対象となります。
まとめ:適切な診療科選びと契約確認で後悔のない手術を
粉瘤の手術における保険の取り扱いは、「公的健康保険」と「民間の医療保険」で対応が明確に分かれます。街のクリニックで受ける一般的な切除手術であれば、健康保険の適用により3割負担で1万円前後の支払いで完結するため、法外な費用を過度に恐れる必要はありません。
一方、民間の給付金をあてにする場合は、契約の型(89種か公的連動か)、外来手術特約の有無、そして何より「診断書代倒れ」を回避するための簡易請求の可否を、執刀前に点検するリテラシーが求められます。正しい医療機関選びと冷静な損益計算を行い、傷跡も経済的負担も最小限に抑えて根治を目指してください。 (出典: 粉 瘤 手術 保険 おり る(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
