所得と給与の違いとは?手取り激減の真相と知恵袋の炎上をプロが徹底解説
2026年を迎え、税制改正の議論やいわゆる「年収の壁」をめぐる報道が連日メディアを賑わせています。その一方で、年末調整の書類や確定申告書を前にして「給与と所得は何が違うのか」「なぜ額面と手取りにこれほどの開きがあるのか」と頭を抱える会社員やパート勤務者は後を絶ちません。国税庁や大手金融機関が公表している各種統計を照らし合わせても、自身の源泉徴収票に記載された数字の法的な意味を正確に説明できる労働者は全体の半数にも満たないのが実情です。
日常会話では「給料」「給与」「所得」といった言葉がほぼ同義語として雑多に使われています。しかし、税法および社会保障制度の枠組みにおいて、これらは全く別の概念として定義されています。この根本的な違いを曖昧にしたまま放置すると、配偶者控除の申請ミスで思わぬ追徴課税を受けたり、本来受けられるはずの控除枠を使い切れずに手元資金を失ったりする致命的な損失を招きます。本稿では、お金の基礎知識を整理し、手取りを守るための防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
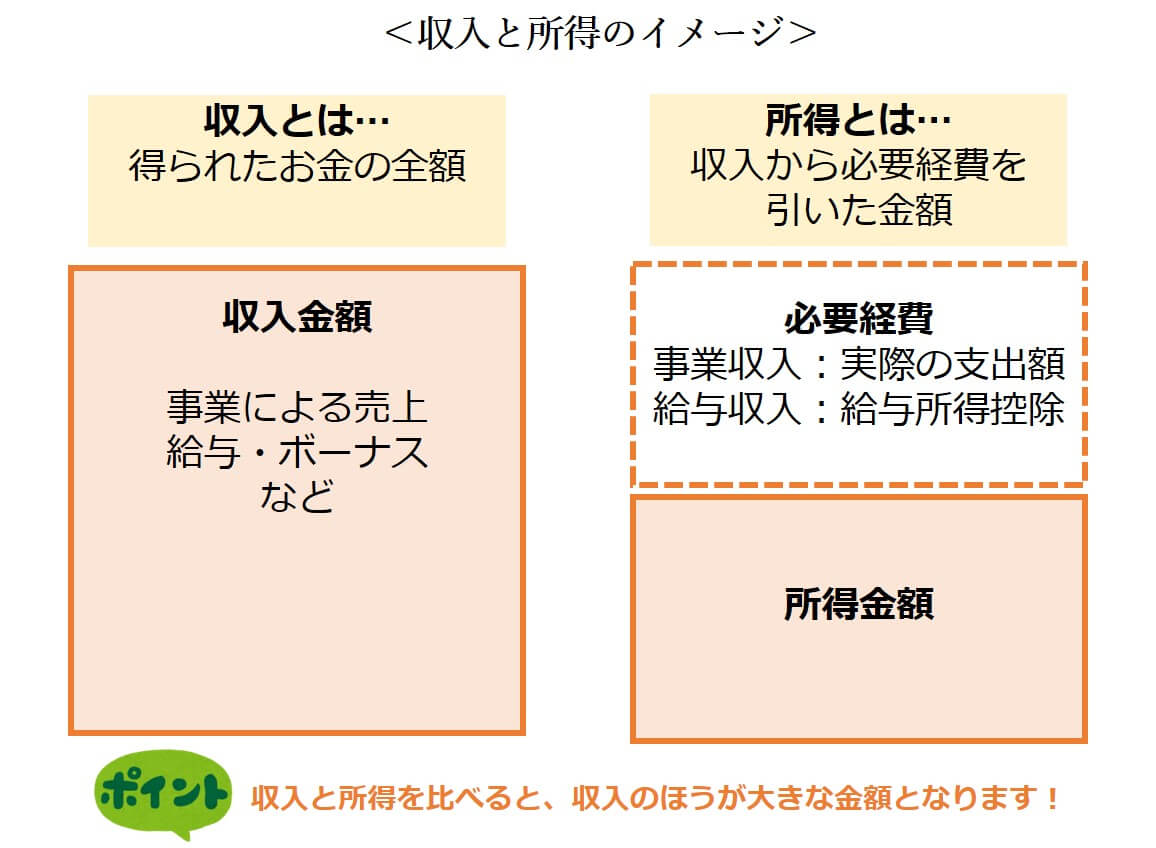
- 要点1:「給与(収入)」は税金や保険料が引かれる前の額面総支給額を指し、「所得」はそこから法定経費である給与所得控除を差し引いた税額計算のベースです。
- 要点2:会社員の手取りは給与収入の約75〜85%に留まり、所得に対して課される所得税・住民税と社会保険料の複合的な控除構造が手取り減少の主因です。
- 要点3:2026年の制度改定議論を踏まえ、「収入」と「所得」の境界線を正しく把握して申告を行うことが個人の手取りを守る最大の防御策となります。
所得と給与の違いに関する最新情報と税制の現在地を詳細解説
三菱UFJ銀行やマネーフォワード クラウド給与がまとめた最新の労務・税務解説資料によると、会社員のお金に関する混乱の原点は「給与収入」と「給与所得」という2つの公式用語の混同にあります。会社から支給される基本給、残業手当、各種手当、ボーナスなどを合算した金額、いわゆる「額面年収」に該当するものが給与収入です。通勤交通費など一部の非課税項目を除き、会社から振り込まれる前の総支給額がこれにあたります。
対照的に、税法上の給与所得とは、給与収入から「給与所得控除」を差し引いた後の金額を指します。個人事業主が売上から家賃や消耗品代を経費として差し引いて事業所得を算出するのと同様に、会社員にもスーツ代や書籍代などの「みなし経費」として給与所得控除が法律で一律に認められています。電通総研の人事ソリューションレポート(2026年8月更新版)でも強調されている通り、所得税や住民税を計算する際のスタートラインになるのは「給与収入」ではなく、控除適用後の「給与所得」です。
ラクラスが飛悠税理士法人の監修のもと公表した労務データ(2026年7月更新)が示すように、税制改正に伴う控除額の微細な見直しが進行しており、自らの控除水準がどの階層にあるのかを把握する重要性はかつてないほど高まっています。給与収入から給与所得が算出され、そこからさらに基礎控除や社会保険料控除などの「所得控除」が引かれ、最終的な「課税所得」が決定されます。この多層構造を把握することが、税務リテラシーを高める第一歩です。

【比較データで一目瞭然】給与・所得・手取りの決定的な違いと計算フロー
言葉の定義だけでは掴みにくい各概念の差異を整理するため、年収500万円(単身世帯、扶養親族なし)の会社員モデルをベースにした比較表を作成しました。どのような名目で金額が推移し、最終的な手元資金へ着地するのかを可視化しています。
| 項目 | 詳細・数値データ(年収500万モデル) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与収入(額面) | 5,000,000円(基本給+賞与+諸手当) | 求人票や雇用契約書に書かれる年収そのもの | 生活実感とは最も乖離する指標であり、この額面で家計を組むと破綻を招く。 |
| 給与所得控除 | ▲1,440,000円(収入500万円の場合の計算式適用) | 最低55万円〜上限195万円(年収850万円超で頭打ち) | 会社員のみなし経費。領収書不要で自動適用される強力な税務優遇措置。 |
| 給与所得 | 3,560,000円(給与収入から給与所得控除を控除) | 源泉徴収票の「給与所得控除後の金額」に一致 | 税金の課税標準となる根拠数値。各種公的手当や奨学金の審査基準にも用いられる。 |
| 所得控除合計 | 約▲1,230,000円(基礎控除48万円+社保控除約75万円等) | 個人の家族構成、支払った保険料、医療費等で変動 | 自ら申告して増やすことができる領域。iDeCoや生命保険料控除がここに直結。 |
| 課税所得金額 | 2,330,000円(千円未満切り捨て) | 税率(所得税5〜45%、住民税一律10%)を乗じる直前の額 | この数値をいかに合法的に圧縮できるかが、最終的な手取りを左右する。 |
| 手取り支給額 | 約3,950,000円〜4,050,000円 | 額面年収の約75〜85%が一般的な目安水準 | 実際に銀行口座に着金するキャッシュ。生活設計は必ずこの金額を前提に行うべき。 |
表から明らかなように、額面500万円に対して口座に振り込まれる手取り額は約400万円弱まで削られます。差し引かれる約100万円の内訳は、所得税が約14万円、住民税が約24万円、そして健康保険や厚生年金などの社会保険料が約75万円です。会社員が感じる金銭的圧迫感の正体は、所得税そのものよりもむしろ社会保険料負担の重さに起因しています。
ネットの反応と炎上の真相|「手取りが減りすぎ」と知恵袋やSNSで騒がれる理由
X(旧Twitter)やYahoo!知恵袋などのオンラインコミュニティでは、毎月の給与支給日や年末調整の時期になると「額面と手取りの差が広がりすぎて生活が成り立たない」「手取りの減り方が異常で働く意欲が失せる」といった悲鳴や、怒りを込めた炎上投稿が頻発しています。大手掲示板のまとめサイトでも「額面30万円で手取り23万円の衝撃」といったスレッドが伸び続けており、現役世代の不満のマグマは臨界点に達しています。
ネット上でこうした感情的な反発が起きる背景には、2つの心理的・制度的要因が存在します。第1に、給与明細に記載された控除額の総和を「国に一方的に奪われた税金」と一括りに捉えてしまう認知の歪みです。実際には控除総額の7割以上を将来の年金給付や医療保障に充てられる社会保険料が占めているにもかかわらず、制度への不信感から「重税国家の搾取」というナラティブに短絡しがちです。
第2に、給与所得控除の上限引き下げなど、過去十数年にわたり中高所得層を中心に静かに進められてきた「サイレント増税」の影響です。給与所得控除はかつて上限が230万円(年収1,000万円超)でしたが、現在は195万円(年収850万円超)まで段階的に縮小されました。額面は上がっても所得税・住民税の計算基礎となる「所得」が底上げされ、結果として増税となる構造が、働き盛りのビジネスパーソンに「昇給したのに手取りが増えない」という強烈な閉塞感を植え付けています。
一般に知られていない盲点とネットの誤解|「103万・130万の壁」に潜む罠
ネット検索や知恵袋で最も多くの誤解が氾濫しているのが、扶養控除に関連する「年収の壁」の定義です。特に「所得が103万円を超えると税金がかかる」という言説は典型的な誤りであり、正しくは給与収入が103万円を超えた場合に本人の所得税が発生します。
このカラクリの正体こそが、まさに「給与」と「所得」の差異です。給与収入が103万円の場合、まず会社員の最低保証控除である「給与所得控除」の55万円が差し引かれます。その結果、残る給与所得は48万円となります。ここで全ての国民に無条件で適用される「基礎控除」の48万円を差し引くと、課税所得がちょうど0円になります。つまり、所得税が発生しない限界ラインは「所得48万円(=給与収入103万円)」であって、決して「所得103万円」ではありません。
もし誤って「所得103万円まで非課税」と思い込み、給与所得控除後の金額が103万円(給与収入換算で約168万円)になるまで働いてしまった場合、配偶者控除から外れるばかりか、本人に多額の所得税・住民税が課され、さらには社会保険の扶養からも外れて年金・健康保険料を自己負担する事態に陥ります。言葉を一つ取り違えただけで手取りが年間数十万円規模で吹き飛ぶ罠が、この制度の裏に仕組まれています。
【実態検証】現場目線で見えたリアル|年末調整・確定申告で損する人の共通点
都内の大手税理士法人で年間数千件の確定申告および労務相談を担当する現場の税務担当者は、給与と所得の混同が引き起こす人的ミスの深刻さを次のように証言しています。
「毎年11月の年末調整シーズンになると、配偶者の所得見込額を書く欄に『手取り額』を記入して提出してくる社員が後を絶ちません。手取りは税金や保険料が引かれた後の数字ですから、所得よりも低く見えます。その結果、会社側では配偶者控除が満額適用できると判定して処理したものの、翌年春に自治体からの課税データ突き合わせで所得超過が発覚し、追徴課税と給与からの差額天引きが発生して総務部と社員の間でトラブルになるケースが毎年確実に発生します」
さらに副業解禁の流れが加速したことで、現場の混乱は一段と深まっています。本業の会社から受け取る「給与所得」と、クラウドソーシングや業務委託で得る報酬(雑所得または事業所得)を混同し、副業の売上から経費を引かずに総額を申告して余計な税金を払っているケースや、逆に給与所得の源泉徴収票を正しく合算申告せずに無申告加算税の対象となる事例が急増しています。制度を正しく把握し、書類に記載されている数字の法的な意味を識別できるかどうかが、個人の財務防衛における決定的な分水嶺となっています。
【プロの結論】経済的自立とリテラシー格差がもたらす資産防衛の鉄則
日本社会において長年温存されてきた「源泉徴収制度」は、国民が税金の計算を意識することなく自動的に納税を完了させるという administrative efficiency(行政の効率性)をもたらした反面、労働者からお金に対する主体的関心を奪う副作用を生み出しました。社会心理学的に見れば、自らの労働対価がどのように分配され、いくら差し引かれているのかを直視しない姿勢は、公的システムに対する過度な依存状態を生じさせます。
「額面」と「所得」と「手取り」を明確に区別し、自らの手元に残るキャッシュを最大化するためには、以下の基準で自らの行動様式を再定義する必要があります。
▼自ら手取りを守る行動を起こすべき人の条件
・ふるさと納税、iDeCo(個人型確定拠出年金)、生命保険料控除などの所得控除を能動的に活用し、課税所得を圧縮する意欲がある人。
・副業やパート労働を行っており、年収の壁や複数所得の合算ルールを把握して最適な就労時間をコントロールしたい人。
・源泉徴収票の各数値を読み解き、将来のライフプランニングを「手取りベース」で現実的に策定したい人。
▼現状のままでは手取りを失い続ける人の条件
・給料日になると銀行アプリの残高だけを確認し、給与明細の控除内訳を一度も確認したことがない人。
・年末調整の各種申告書を「よくわからないから」と前年踏襲で適当に記入し、提出している人。
・SNSの「手取りが減った」という感情的な煽り言説に共鳴するだけで、控除の仕組みや制度改正の一次情報にアクセスしようとしない人。
無知であることは、税務と社会保障の構造において文字通り直接的なコストとして跳ね返ってきます。給与から所得へ、そして手取りへと変換される論理を把握することは、不透明な経済情勢を生き抜くための最も基本的かつ強固な防壁です。

【所得 給与 違い】に関するよくある質問(FAQ)
Q1:住宅ローンや賃貸物件の入居審査で書く「年収」は、給与収入ですか?それとも給与所得ですか?
A1:原則として給与収入(額面総支給額)を記入します。源泉徴収票であれば「支払金額」と書かれている欄の数字です。手取り額や給与所得控除後の所得額を書いてしまうと、審査基準に対して収入が過小に評価され、借入可能額が減額されたり審査に落ちたりする原因となるため注意が必要です。
Q2:学生のアルバイトや主婦のパート勤務でも「給与所得控除」は適用されますか?
A2:はい、雇用形態に関わらず「給与」として支払いを受けている労働者であれば一律に適用されます。アルバイトやパートであっても、年間収入が55万円以下であれば給与所得控除(最低55万円)によって給与所得は0円となり、課税対象にはなりません。
Q3:給与明細に書いてある「総支給額」と「手取り額」の差額は何が引かれているのですか?
A3:主に「社会保険料(健康保険料・厚生年金保険料・雇用保険料・40歳以上は介護保険料)」と「税金(所得税・住民税)」の2大カテゴリーが控除されています。会社によってはこれらに加え、財形貯蓄、組合費、社宅使用料などが天引きされている場合があります。
まとめ:2026年を賢く生き抜くための所得管理と今後の動向
「給与」と「所得」の違いを正しく理解することは、単なる税務用語の暗記ではありません。自らの労働が生み出した価値から、いかにして公的負担が差し引かれ、手元にいくら残るのかという家計管理の基盤そのものです。給与収入から給与所得控除を差し引いたものが所得であり、そこからさらに各種控除を引いた課税所得に基づいて最終的な税額が決まるという一連のフローを把握していれば、節税の打ち手も見えてきます。
2026年以降も、最低賃金の引き上げや社会保険の適用拡大、税制の抜本的な見直しに関する議論は続きます。制度の変化にただ翻弄され、手取りの目減りを嘆くだけの受け身の姿勢から脱却し、源泉徴収票や給与明細の数値を自ら検証する習慣を身につけることが、資産を守り抜く唯一の道筋です。 (出典: 所得 給与 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
