二人暮らしの生活費は平均いくら?貯金できない原因と2026年最新内訳
パートナーとの同棲や新婚生活をスタートさせる際、多くの人が「家賃や光熱費を合わせれば一人暮らしより安く済むはず」という青写真を描きます。しかし、新生活を始めて数か月が経過すると、「二人で働いているのに、なぜか思ったより貯金ができない」という壁に突き当たるカップルが後を絶ちません。物価高やエネルギーコストの上昇が定着した2026年の家計環境において、二人暮らしの生計を黒字で安定維持するためには、従来の曖昧な金銭感覚を根本から改める必要があります。
本稿では、公的統計や編集部の独自調査をもとに、リアルな家計の内訳と平均相場を徹底解剖します。さらに、多くのカップルが陥りがちな生活費の折半ルールに潜む落とし穴や、手取り25万円モデルケースでの具体的なシミュレーション、関係性を壊さずにお金を残すための実践的な見直し術までを客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:二人暮らしの生活費平均(住居費除く)は約25万〜26万円、家賃を含めた総支出は30万〜33万円前後がボリュームゾーンであり、物価高の影響で特に食費と光熱費の上昇が顕著。
- 要点2:「思ったより貯金ができない」最大の原因は、無計画な完全折半ルールと、外食・日用品のグレードアップによる「無自覚な支出膨張」にある。
- 要点3:手取り25万円世帯でも固定費の徹底削減と「共通口座プール制」の導入で月3万〜4万円の貯蓄は十分可能。健全な家計維持には互いの心理的バウンダリー(自由費)の確保が不可欠。
【2026年最新】二人暮らし生活費の平均相場と内訳の実態データ
二人暮らしを始めるにあたって、まず把握すべきは客観的なベースラインです。公的統計として定評のある総務省家計調査2026年最新データ(二人以上の勤労者世帯の支出動向)や各種民間金融機関の調査リポートを総合すると、二人暮らし生活費の平均相場は、住居費を除いた消費支出ベースで月額約25万3,000円に達しています。ここに賃貸住宅の家賃(都市部で8万〜12万円程度)が加わると、毎月の総支出は33万〜37万円前後に上る計算です。
もちろん、これは持ち家世帯や地方在住世帯、幅広い年齢層を含んだ統計上の平均値です。同棲を始めた20代〜30代の若年カップルや新婚世帯に焦点を当てると、住居費を含めた実質的な生活費は月28万〜32万円前後が実情に近い中央値となります。
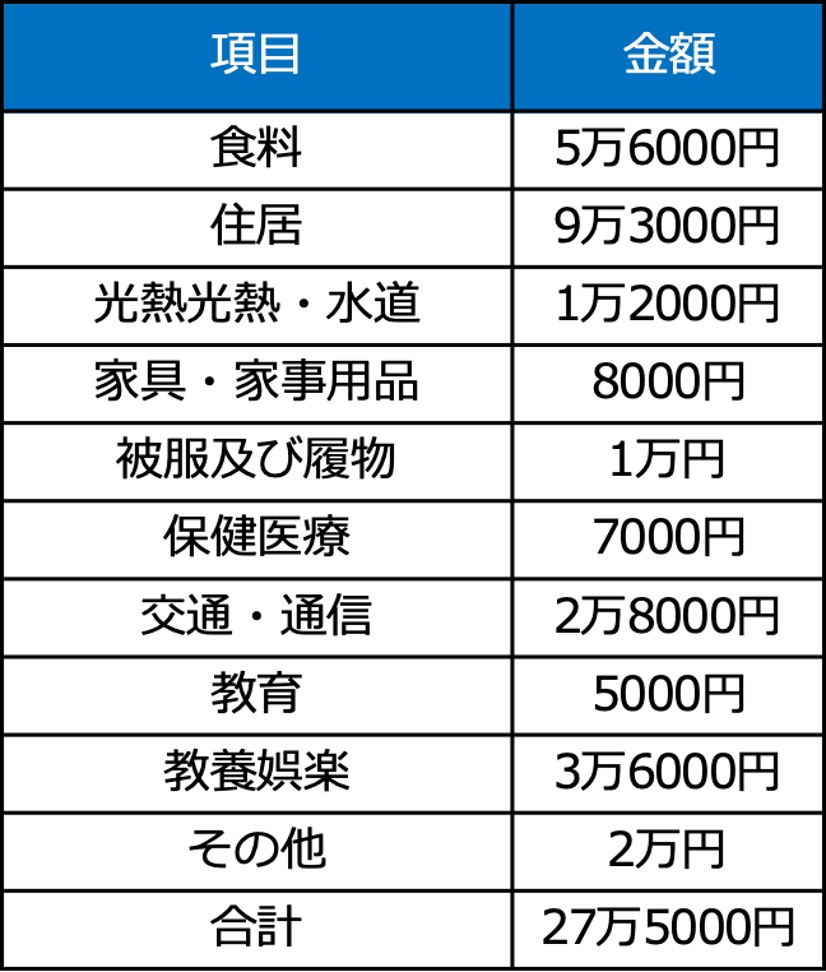
二人暮らし生活費内訳の詳細まとめとして、標準的な支出バランスを以下の比較表に整理しました。現在のご自身の家計と照らし合わせ、どの費目が標準から乖離しているかを冷静に把握してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住居費(家賃) | 80,000円〜120,000円 | 手取り月収の20〜25%以内 | 固定費最大の要。30%を超えると貯蓄余力が急激に枯渇する。 |
| 食費(外食含む) | 75,000円〜88,000円 | 手取りの15〜18%程度 | 外食頻度で大きく振れる。自炊を軸にすれば6万円台前半に抑制可能。 |
| 水道・光熱費 | 22,000円〜26,000円 | 手取りの5〜6%程度 | 電気・ガス補助金の有無や季節(夏・冬)で月1万円以上の変動が生じる。 |
| 通信費(2人分) | 10,000円〜16,000円 | 手取りの3〜4%以内 | 光回線+格安SIMへの一本化で1万円前後に圧縮できる最優先見直し枠。 |
| 日用品・雑費 | 12,000円〜18,000円 | 手取りの3〜5%程度 | ドラッグストアでの衝動買いや高品質志向で膨らみやすい要注意費目。 |
| 娯楽・交際費 | 25,000円〜40,000円 | 手取りの8〜10%程度 | 二人の休日の過ごし方で二極化。使いすぎを防ぐ上限予算枠の設定が必須。 |
| 保険・医療費 | 10,000円〜18,000円 | 手取りの3〜4%程度 | 公的医療保険の保障内容を再確認し、重複契約の解約で削減しやすい。 |
| 毎月の貯蓄目標 | 50,000円〜80,000円 | 手取り合計の15〜20%以上 | 「余ったら貯金」は失敗の典型。給与振込時の先取り貯蓄が鉄則。 |
なかでも多くのカップルが頭を悩ませるのが、二人暮らし食費光熱費の平均額です。原材料費の高騰やエネルギー調整費の影響を受け、現在では食費だけで月7万5,000円〜8万5,000円(外食含む)、光熱費は季節変動込みで月2万2,000円〜2万6,000円程度が標準的な数値となっています。一人暮らし時代の「食費3万円×2=6万円」という単純計算がそのまま通用しない現実が、ここに明確に現れています。

「思ったより貯金できない」のはなぜ?カップルが陥る3つの家計トラップ
二人暮らしを始めれば、家賃や水道光熱費などの基本料金をシェアできるため、本来であれば可処分所得は増えるはずです。それにもかかわらず、多くの現場取材で「独身時代よりもなぜか手元にお金が残らない」という悲鳴が聞かれます。二人暮らし貯金できない理由を探ると、共同生活ならではの3つの構造的な家計トラップが存在していることが分かります。
トラップ1:生活費が「1+1=2」ではなく相乗効果で膨張する現象
第一の落とし穴は、消費水準の無意識な切り上げです。一人暮らしであれば「今夜は納豆ご飯と味噌汁で済ませよう」と簡単に済ませていた夕食も、二人の生活になると「ちゃんとしたおかずを作らなければ」「せっかくだから美味しい惣菜を買おう」という心理が働きます。さらに、休日の外食やデリバリーの利用頻度が増え、週末ごとにカフェやレジャーへ出かける機会が倍増します。一人ひとりの支出抑制ブレーキが外れ、お互いの消費欲求を正当化し合うことで、食費と交際費が相乗効果で膨張してしまうのです。
トラップ2:二重生活費の残滓と「見えないサブスク重複」
同棲や結婚を機に引っ越した際、単身時代の契約をそのまま放置しているケースが驚くほど散見されます。それぞれが契約している動画配信サービス(Netflix、Amazonプライム、U-NEXTなど)、音楽配信、ジムの会費、あるいは実家時代から引き継いだ使っていないクレジットカードの年会費などです。個別に見れば月額1,000円〜2,000円の小額であっても、二人分を合わせれば年間で5万〜10万円規模の無駄金が口座から静かに消えていきます。
トラップ3:相手が貯めていると思い込む「フリーライダー心理」
最も深刻なのが、お互いの資産状況や貯蓄ペースをブラックボックスにしたまま放置するパターンです。「生活費は自分が多めに出しているから、相手がそのぶん貯金してくれているだろう」「相手はしっかりしているから問題ないはずだ」という根拠のない思い込みが、双方の財布の紐を緩めます。いざ結婚式や住み替え、更新料の支払いでまとまった資金が必要になった際、「お互いに全く貯蓄していなかった」という衝撃の事実に直面するカップルは決して珍しくありません。
共働き夫婦・同棲のリアル|生活費折半ルールの実態と分担割合の正解
二人暮らしにおいて最もトラブルの火種になりやすいのが、お金の分担方法です。特に近年主流となっている二人暮らし生活費折半ルールの実態を検証すると、「50:50の完全折半」が必ずしも公平ではないという現実が浮き彫りになります。
二人暮らしの支出分担には、主に以下の3つのパターンが存在します。
- 1. 完全折半制(50:50):家賃や生活費をすべて真っ二つに割る手法。収入差がないカップルには明快だが、収入格差がある場合は収入が低い側の貯蓄余力がゼロになり、不公平感や精神的ストレスが激増する。
- 2. 費目別分担制:「夫が家賃と光熱費、妻が食費と日用品」のように項目ごとに負担を分ける手法。一見シンプルだが、昨今の物価高で食費ばかりが高騰したり、季節によって光熱費が跳ね上がったりするため、負担のアンバランスが生じやすい。
- 3. 共通口座プール制(収入比率配分):二人の専用共同口座を開設し、毎月決まった金額(または手取り収入に応じた比率)を入金してすべての生活費をそこから決済する手法。残った個人のお金は完全な自由裁量とする。
共働き夫婦の生活費分担割合として、ファイナンシャルプランナーや家族社会学の専門家が推奨するのは、圧倒的に「共通口座プール制による収入傾斜配分」です。例えば、夫の手取りが28万円、妻の手取りが20万円(合計48万円・比率およそ6:4)の場合、生活費予算が24万円であれば、夫が14.4万円、妻が9.6万円を拠出します。この仕組みを採用することで、双方が手元に自身の裁量で使える自由なお金と貯蓄余力を均等に残すことができ、金銭的な上下関係や不満の発生を未然に防ぐことが可能です。

【実態検証】二人の暮らしとお金のリアルなネットの反応と現場の証言
机上の計算だけでは見えてこないのが、日々の生活における感情の機微です。二人暮らし生活費リアルなネットの反応をSNS、掲示板、Q&Aサイト等から抽出・分析すると、金銭管理の失敗がパートナーシップの破綻に直結している生々しい証言が多数寄せられています。
20代後半の女性会社員は、大手相談コミュニティで次のように苦渋の胸の内を吐露しています。
「同棲を始めて半年。生活費は完全折半の約束でしたが、彼は毎晩ビールを何本も飲み、高級な肉や総菜をカゴに入れてきます。私は普段自炊で節約しているのに、月末の精算で食費が9万円近くになり、私の手取りからは一銭も貯金ができません。『食べる量が違うのに折半はおかしい』と伝えたら、『ケチくさい』と不機嫌になられ、別れを検討しています」
また、同棲生活費初期費用の内訳に関する見落としも深刻なトラブル要因となっています。賃貸契約時の敷金・礼金・仲介手数料・前家賃に加え、引越し代、二人用の大型冷蔵庫や洗濯機、ベッドの購入費などで、新生活開始時には一気に80万〜120万円前後のキャッシュが手元から失われます。この初期投資をどちらがどれだけ負担したかを曖昧にした結果、関係が悪化した際に「家具代を返せ」「敷金は自分が全額出した」といった泥沼の金銭トラブルへと発展する事例が後を絶ちません。
【手取り25万円シミュレーション】二人暮らし固定費見直し節約術と理想の割合
では、限られた収入のなかで着実に貯蓄を生み出すにはどうすべきでしょうか。ここでは、若年カップルに多いモデルケースとして二人暮らし生活費手取り25万円内訳(パートナーの一方が主たる生計維持者で手取り25万円、あるいは共働きで2人合わせた手取りが25万円のケース)の家計再生シミュレーションを提示します。
手取り25万円の環境下では、無駄な支出を許容する余白はありません。住居費をいかに抑え、固定費を徹底的に削れるかが勝負の分かれ目となります。
| 費目 | 見直し前(赤字家計) | 見直し後(改善モデル) | 具体的な見直しアクション |
|---|---|---|---|
| 住居費(家賃) | 85,000円 | 68,000円 | 築年数や駅徒歩分数を緩和し、手取りの28%以下に設定。 |
| 食費 | 70,000円 | 48,000円 | まとめ買いと作り置きの徹底。外食は月1〜2回の特別なご褒美に限定。 |
| 水道・光熱費 | 24,000円 | 18,000円 | 都市ガス物件の選択、電力・ガスのセット割適用、シャワー節水ヘッド導入。 |
| 通信費 | 18,000円 | 8,000円 | 大手キャリアから格安SIM(月2,000円×2台)+格安光回線へ移行。 |
| 日用品・雑費 | 15,000円 | 10,000円 | プライベートブランド(PB)製品の活用、ドラッグストアのポイント集約。 |
| 小遣い・娯楽費 | 40,000円 | 30,000円 | それぞれ月15,000円の自由費を厳守。予算以上の娯楽は行わない。 |
| 保険・医療 | 12,000円 | 5,000円 | 不要な貯蓄型保険・特約を解約し、最低限の掛け捨て共済のみに整理。 |
| 月間合計支出 | 264,000円(赤字) | 187,000円 | 見直しにより月額77,000円の支出圧縮を達成。 |
| 毎月の貯蓄額 | ▲14,000円 | +63,000円 | 手取りの25%を着実に貯金・NISA投資へ回せる体質へ。 |
二人暮らし生活費シミュレーションを行う上で不可欠なのは、食費や娯楽費といった意志の力に頼る変動費ではなく、二人暮らし固定費見直し節約術を真っ先に実行することです。家賃の適正化、通信費の格安回線化、保険の断捨離という「3大固定費」に一度メスを入れれば、日々の我慢を強いることなく、自動的にお金が残る強固な家計基盤が完成します。
一般に知られていない盲点とネットの誤解|「共通口座」信奉の危険性
家計改善の文脈において、インターネット上では「二人暮らしを始めたら、すべての収入を1つの共通口座にまとめて管理するのが最も貯まる」という言説が頻繁に語られます。しかし、これは半分正しく、半分は危険な誤解を孕んでいます。
すべての財布を1つに統合し、個人のお小遣いを過度に制限する「完全一元管理」は、短期的には貯蓄スピードを加速させるものの、長期的には深刻な関係性の摩擦や経済的抑圧を生む温床となります。
人間には誰しも、誰の許可も得ずに自由に使いたいお金(個人の尊厳領域)が存在します。趣味のグッズ、友人との飲み会、化粧品や服飾費など、相手から見れば「無駄」に思える出費であっても、本人にとっては精神的な生命線である場合が少なくありません。これらをすべて家計簿で監視・詮索し合う状態を作ってしまうと、息苦しさから隠し口座や秘密の借金が生じるリスクが高まります。
また、SNSでバズりやすい「二人暮らしで食費月2万5,000円」といった極端な節約レシピも鵜呑みにしてはなりません。栄養バランスの偏りによる体調不良や、過度な制限に伴うストレス爆発による「ドカ食い・衝動買い」というリバウンド出費を招いては本末転倒です。再現性のない極端な節約術ではなく、持続可能でストレスのない仕組み化こそが真の正解です。
【プロの結論】健全な関係を保つ判断基準と心理的バウンダリー
家族社会学および行動経済学の視点から言えば、パートナーシップの破綻原因の上位には常に「金銭感覚の不一致」が挙げられます。お金の問題は、単なる損得勘定にとどまらず、「相手を尊重しているか」「対等な信頼関係が築けているか」という心理的バウンダリー(境界線)の課題と密接に結びついています。
共同生活において、互いの経済的自立と連帯感を両立させるためには、以下の客観的な判断基準を共有できているかどうかが極めて重要です。
二人暮らしの共同家計に向いているカップルの条件
- 毎月の手取り収入や借金(奨学金・リボ払い等)の有無を正直に開示できる:隠し事のない透明性が家計設計のスタートラインとなります。
- 「家計のお金」と「個人の自由なお金」を明確に分離できる:共通口座で共同生活を守りつつ、個人の口座の支出には互いに口を出さない自立心を持てる関係です。
- 定期的な「家計会議」を感情的にならずに開催できる:月末などに支出データを客観的に振り返り、軌道修正を楽しめる柔軟性があります。
慎重にルールを見直すべき(現状のままでは失敗する)カップルの条件
- お金の話を切り出すことを「気まずい」「ケチだと思われる」と恐れて対話を避ける:問題の先送りは、後から莫大な負債となって表面化します。
- 家事労働の負担割合と金銭負担のバランスを無視している:「家賃は半分出しているのに、料理・掃除・洗濯はすべて相手任せ」というアンペイドワークの搾取は、必ず怒りとなって爆発します。
- 相手の使途不明金や趣味の出費を感情的にコントロールしようとする:相手の心理的境界線に土足で踏み込む行為は、関係の破綻を決定づけます。
大切なのは、「愛があればお金のことは何とかなる」という幻想を捨てることです。健全なお金のルールとは、二人の愛情を縛る足枷ではなく、将来にわたって対等で信頼し合える関係を守るためのシェルター(防壁)に他なりません。
【二人暮らし生活費】に関するよくある質問(FAQ)
Q1:同棲や二人暮らしを始める際、最低限いくらの貯金を用意しておくべきですか?
A1:賃貸契約の初期費用、引越し代、家電・家具の購入代、さらに新生活が始まってからの予備費(生活費の2〜3か月分)を考慮すると、二人合わせて最低100万〜150万円の貯蓄を用意しておくのが安全圏です。貯金ゼロでの同棲スタートは、急な出費や更新料に対応できず、消費者金融やリボ払いに依存する極めて危険なリスクを伴います。
Q2:共働きで忙しく自炊が難しい場合、食費を抑える現実的なテクニックはありますか?
A2:外食をゼロにするのではなく、「平日の昼食代」と「夕食の半調理化」を見直すのが効果的です。夕食をすべて外食やデリバリーに頼ると月10万円を容易に突破します。週末にメインの主菜を冷凍保存しておく、スーパーのカット野菜や冷凍食材をフル活用する、ふるさと納税で米や肉を定期調達するなどの工夫により、調理時間を15分に抑えつつ食費を月6万円前後にコントロールすることが可能です。
Q3:どちらか一方が病気や失職で働けなくなった場合、生活費の折半はどう調整すべきですか?
A3:一時的な事態であれば、働ける側が生活費の全額を一時的に肩代わりし、回復後に段階的に見直す「セーフティネット協定」をあらかじめ平時に話し合っておくべきです。その際、家事負担の比率を調整し、無収入になった側が罪悪感を抱きすぎない心理的配慮が求められます。また、万一に備えて共通の生活防衛資金(3〜6か月分の基本生活費)を個人資産とは別にプールしておくことが、最悪の共倒れを防ぐ決定打となります。
まとめ:数字の共有とルール決めが二人の未来を守る
二人暮らしにおける生活費の管理は、単なる節約ゲームではありません。それは、異なる環境で育った二つの価値観をすり合わせ、持続可能な共同社会を築くための本格的な共同プロジェクトです。
「思ったより貯金ができない」と焦りを感じた瞬間こそが、家計を抜本的に見直す最大のチャンスです。まずは直近3か月の明細を持ち寄り、固定費の無駄を徹底的に排除すること。そして、どちらか一方に不満が偏らない「共通口座+自由費」のハイブリッド管理へ移行してください。現実的な数字を直視し、互いの自由と尊厳を尊重する仕組みを構築することこそが、パートナーシップを盤石にし、豊かな将来を切り拓く唯一の道筋です。 (出典: 二 人 暮らし 生活費(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
