自己破産すると家族はどうなる?財産没収や進学影響の真相と防衛策
多重債務や物価高騰による家計の圧迫が続く2026年現在、返済に行き詰まった当事者を最後に躊躇させる最大の要因は、「自分が自己破産したら家族の人生まで壊してしまうのではないか」という強い罪悪感と恐怖心です。ネット上には「家族の財産も差し押さえられる」「子供が進学や就職で差別される」「家族全員がブラックリストに載る」といった根拠のないデマが氾濫し、破断寸前の精神状態で救済手続きをためらう人が後を絶ちません。
法律上の大原則から明言すれば、自己破産はあくまで「申立人個人」の経済的再生を図る制度であり、連帯保証人になっていない限り家族へ返済義務が引き継がれることは一切ありません。しかし一方で、持ち家の処分や家計書類の提出など、共同生活を営む上で避けられない物理的影響が存在するのも厳然たる事実です。法的な現実と誤った俗説のあいだに引かれた境界線を正しく見極めることこそが、家庭崩壊を防ぐ最善の選択肢となります。
📌 【この記事の重要ポイントまとめ】
- 要点1:家族が保証人でない限り借金の返済義務は一切移らず、家族名義の財産や預貯金が没収される法的手続きも存在しない。
- 要点2:子供の進学・就職や家族の信用情報(ブラックリスト)への直接的な悪影響はないが、持ち家の処分や親名義の学資保険解約には事前の備えが不可欠。
- 要点3:同居家族の収入証明書類の提出が必要なため完全な秘密裏の手続きは難しく、隠蔽よりも「正しい制度理解に基づく共有」が生活再建の最短ルートとなる。
【自己破産家族への影響真相】財産没収や生活制限に引かれた「明確な境界線」
「自己破産を申し立てると、家族の預金まで凍結され、身ぐるみを剥がされる」という言説は法的に明白な誤りです。日本の民法および破産法において、夫婦であっても個人の財産と負債は完全に分離される「夫婦別産制」が採用されています。破産管財人が処分・換価できるのは申立人本人の財産に限られ、配偶者や子供、両親が自らの名義で築いた固有財産に及ぶことは法的にあり得ません。
家族への借金返済義務なしの理由もここにあります。借入契約は債権者と債務者個人の契約関係にすぎず、家族であっても法的な支払い義務を負ういわれはありません。金融業者が破産者の家族に対して取立てや督促を行う行為は、貸金業法第21条(取立て行為の規制)によって厳格に禁止されており、違反した貸金業者には業務停止や刑事罰が科されます。
ただし、実務上注意を要するのが家族名義財産の没収リスクとして問題視される「名義財産」の存在です。配偶者や子供の名義口座であっても、原資の全額を破産申立人が拠出しており、単に名義を借りて貯金していたと裁判所や管財人に判断された場合、実質的な破産者の財産とみなされ換価対象に含まれる可能性があります。生活費の蓄えなのか、申立人の資産隠しなのかは過去数年分の通帳履歴から綿密に精査されます。
もうひとつ不安の種になりやすいのが、家族のクレジットカード利用継続と家族のブラックリスト登録有無です。信用情報機関(CIC、JICC、全国銀行個人信用情報センター)は個人信用情報を厳格に氏名・生年月日・本人確認書類ベースで個別に管理しています。破産申立によって事故情報(いわゆるブラックリスト)が登録されるのは本人のみであり、家族の信用情報には傷ひとつ付きません。配偶者や子供名義のクレジットカード、各種ローン審査には一切の悪影響が出ないのが実情です。ただし、破産者本人が契約者となり家族に持たせていた「家族カード」は、本カードの強制解約に伴って自動的に利用停止となります。

【徹底比較】自己破産で家族に「影響が出るケース」と「出ないケース」の境界表
どのような事象が個人の問題にとどまり、何が家族の生活基盤に波及するのか。裁判所資料や実務慣行に基づき、影響の境界線を一覧化して整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 家族の預貯金・財産 | 処分対象外(名義預金と判定された場合を除く) | 家族固有の収入による貯蓄は100%保全 | 生活費の流出を恐れる必要は皆無。明確な線引きが存在する。 |
| 連帯保証人(家族) | 残債務の全額一括請求が発生 | 住宅ローン、教育ローン、事業融資等 | 最大のリスク領域。保証人側の債務整理も視野に入れた事前設計が必須。 |
| 持ち家・居住環境 | 原則売却(任意売却または競売) | 退去まで概ね3ヶ月〜半年程度の猶予 | 引っ越しを余儀なくされるため、家族への説明と新居確保が最優先課題。 |
| 家族の信用情報 | 一切登録なし(事故情報は本人限定) | 家族自身のカード・新規ローンへの影響ゼロ | 連帯債務者でない限り、配偶者の社会信条や経済行動は完全に担保される。 |
| 子供の進学・就職 | 戸籍や住民票への記載はなく調査不可 | 公務員・一般企業の採用内定に影響なし | 就活時の身元調査は厚生労働省指針で原則禁止。過度な心配は不要。 |
| 学資保険の解約 | 解約返戻金が20万円を超える場合は解約対象 | 親が契約者の場合のみ処分対象 | 契約者を配偶者に変更する行為は否認権行使の対象となるため厳禁。 |
最大の落とし穴|連帯保証人への一括請求と持ち家処分後の家族の住まい
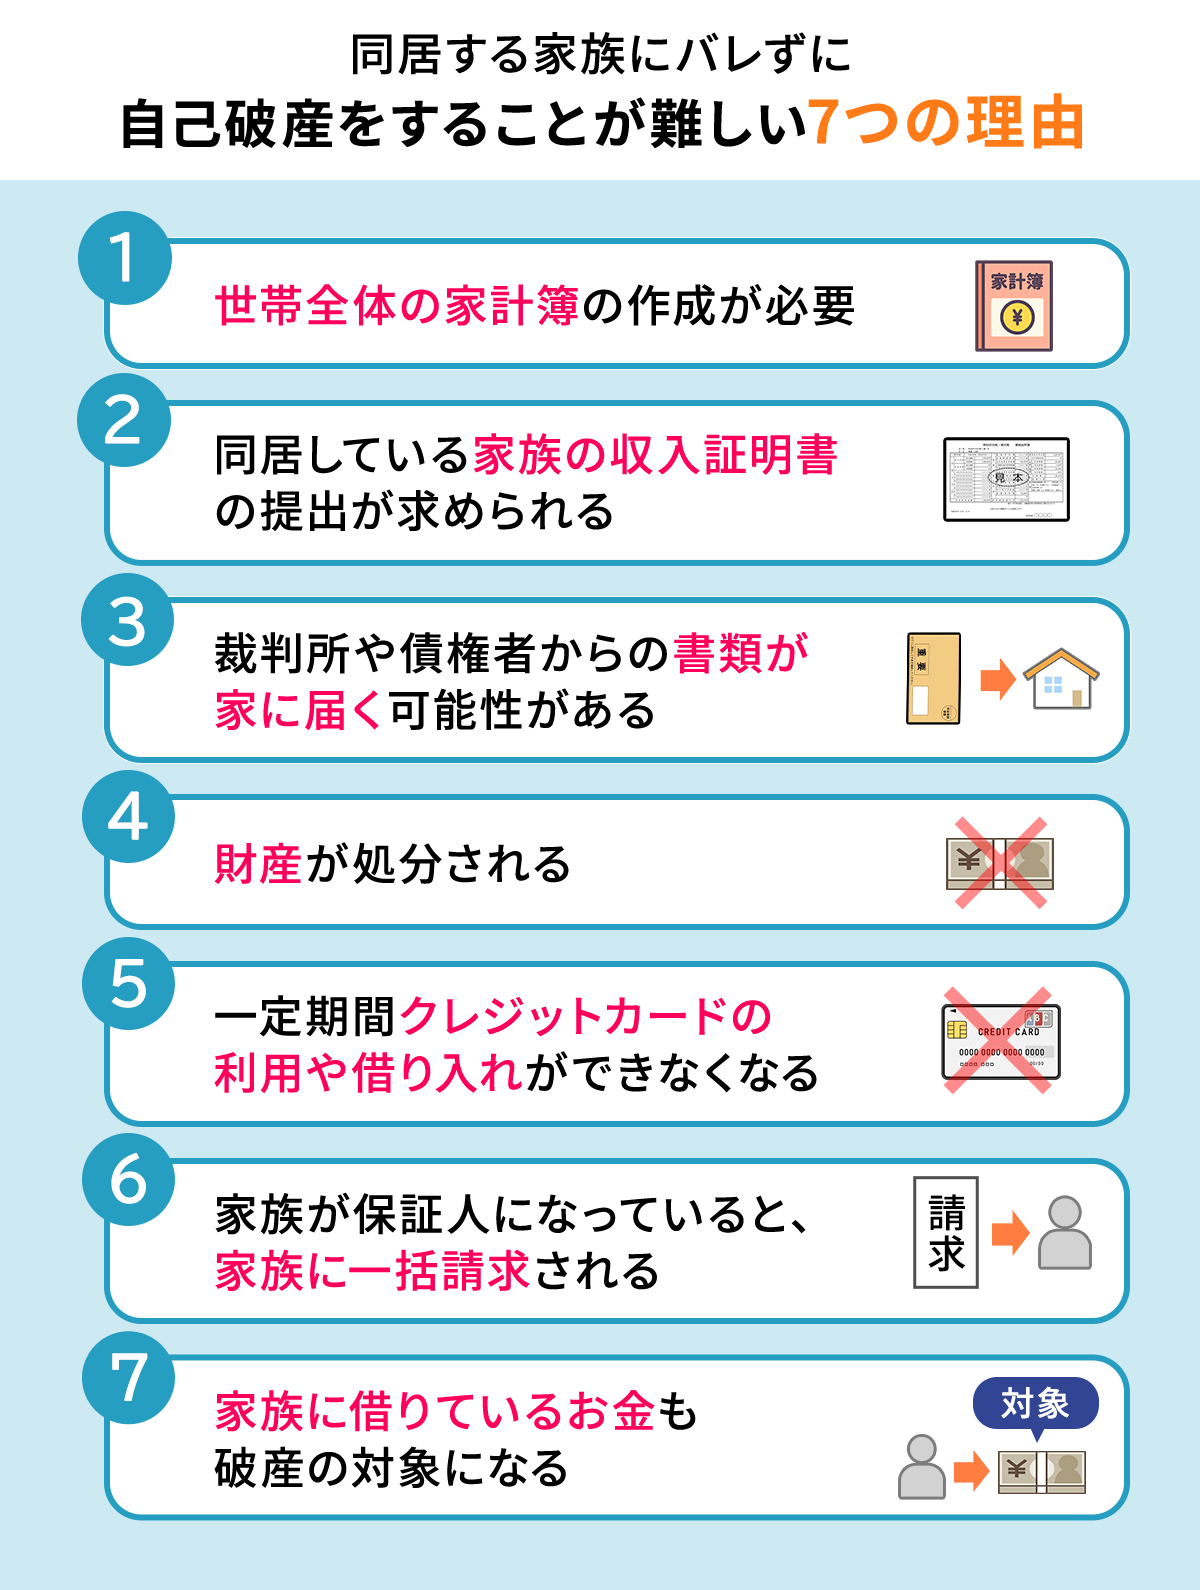
自己破産において家族に生じる物理的・金銭的な打撃の中で、唯一にして最大の破壊力を持つのが連帯保証人への一括請求です。申立人が裁判所へ自己破産を申し立てて免責が確定すると、申立人自身の返済義務は消滅します。しかし、連帯保証人の責務は消滅せず、主債務者が「期限の利益」を喪失した瞬間、金融機関は連帯保証人に対して残債務の一括弁済を請求する権利を行使します。
もし配偶者や親族が住宅ローンや事業資金、あるいは高額な奨学金の連帯保証人に名を連ねていた場合、数千万円単位の請求が突如としてその家族に降りかかります。連帯保証人にそれだけのキャッシュがなければ、結果として家族も連鎖的に自己破産や個人再生などの法的整理を選ばざるを得ない追い込みを受けることになります。家族が保証人になっている負債がある場合、本人単独での破産申し立ては家庭の破局を意味するため、弁護士を介して家族合同での同時債務整理を戦略的に組み立てなければなりません。
次に家族の生活を揺るがすのが、持ち家処分後の家族の住まいをめぐる現実です。持ち家が破産者名義である場合、住宅ローンが残っていようと完済していようと、住宅は破産財団の換価資産として競売、もしくは任意売却に付されます。自己破産の手続きが始まっても即日追い出されるわけではありませんが、売却手続きが完了する概ね3ヶ月から半年程度の間に立ち退きを完了させ、新居へ転居しなければなりません。
ここで多くの破産者が直面するのが「賃貸物件の入居審査」というハードルです。破産者本人は個人信用情報機関に事故情報が登録されているため、信販会社が家賃保証を行う賃貸物件(信販系保証会社)の審査には通りません。家族の住まいを確保するためには、信用情報機関を参照しない独立系の家賃保証会社を利用する物件を選ぶか、あるいは信用情報に傷のない配偶者や成人の子供の名義で賃貸借契約を結ぶといった実務的な自衛策を講じる必要があります。

【実態検証】子供の進学就職への影響と「家族にバレない手続き」のリアル
子育て世帯にとって胸を締め付けられる懸念が、子供の進学就職への影響です。インターネットの質問サイトでは「親が破産すると子供が大学に行けなくなる」「金融機関や警察への就職で落とされる」といった不安の書き込みが散見されますが、これらは実態と大きく乖離しています。
進学に関して言えば、日本学生支援機構(JASSO)の奨学金制度において親が破産者であっても、子供本人の学業成績や進学資格に制限はかかりません。親が連帯保証人になれないという制約は生じるものの、一定の保証料を支払って保証機関を利用する「機関保証制度」を選択すれば、親の信用状態に関係なく奨学金の受給が可能です。また、大学や高校の入学選考で保護者の信用情報が照会されることは法制度上あり得ません。
就職活動においても同様です。採用選考時に家族の借金歴や破産歴を身元調査することは、厚生労働省の定める公正採用選考の基本方針によって厳格に禁止されています。戸籍謄本や住民票に自己破産の事実が記載されることも法的に一切ありません。警備員や保険外交員、宅建士などの特定の職業においては破産手続き中に一時的な資格制限を受けますが、これも免責許可が確定すれば復権し、子供の職業選択の自由には何ら関係がありません。
一方で、多くの相談者が希望する家族にバレない手続き方法については、冷徹な現実を直視する必要があります。結論から言えば、同居家族に一切知られずに自己破産を完遂することは極めて困難です。
その最大の壁となるのが、裁判所へ提出が義務付けられている同居家族の収入証明書類です。裁判所は申立人の家計が健全に再建可能か、世帯全体の収支状況を精査するため、同居している配偶者や親族の「直近2〜3ヶ月分の給与明細書」や「最新の源泉徴収票・課税証明書」の提出を厳格に求めます。家族に理由を偽ってこれらの公的書類を入手し続けることには無理があり、不審がられて露見するケースが大半を占めます。
さらに、法的な公報誌である官報掲載による発覚リスクも存在します。自己破産を行うと、住所・氏名・決定日時が官報に掲載されます。もっとも、日常生活で官報を購読・チェックしている一般人はゼロに等しく、官報そのものから知人や親戚に知られる確率は0.1%未満といえます。しかし、官報の破産者情報を悪質にスクレイピングした名簿業者や闇金業者から、破産者の自宅住所宛てに融資勧誘のダイレクトメールが大量に届く時期があります。家族がポストを開けて不審な郵便物を目撃し、破産の事実が白日の下にさらされるという展開は、相談現場で頻繁に報告される典型的な発覚パターンです。
一般に知られていない盲点とネットの誤解|2026年最新自己破産条件
「破産すると選挙権が剥奪される」「海外旅行に行けなくなる」「年金が受給できなくなる」といった噂は、昭和の時代から続く悪質な都市伝説にすぎません。公職選挙法上の選挙権や被選挙権は何ら制限されず、パスポートの発行も自由です。受給中あるいは将来受給する公的年金(国民年金・厚生年金)は差押禁止債権として保護されており、破産を理由に減額されたり没収されたりすることもありません。
むしろ注視すべきは、実務運用が厳格化している2026年最新自己破産条件と資産査定の潮流です。近年、スマートフォンの普及に伴うキャッシュレス決済、暗号資産(仮想通貨)、ポイント投資、オンラインカジノや副業詐欺に起因する多重債務が急増しています。これに伴い、裁判所および破産管財人の財産調査は、物理的な通帳や不動産だけでなく、デジタル空間に存在する資産へと厳重にシフトしています。
日本弁護士連合会が公表する破産実務の運用動向を見ても、免責不許可事由(ギャンブルや浪費による借金)に該当する場合でも、反省の態度や家計収支の改善が認められれば裁判所の裁量によって免責が認められる「裁量免責」の割合は95%を超える高水準を維持しています。しかしその一方で、以下のようなデジタル資産の隠匿や申告漏れに対しては極めて厳しいペナルティが科されるようになっています。
- PayPayやLINE Pay等の電子マネー残高:申立時の残高が一定額を超える場合は財産目録への記載が必須。
- 暗号資産ウォレットおよび海外取引所口座:ブロックチェーン解析や送金履歴の追跡により、未申告口座の保有が発覚した場合は免責不許可のリスクに直結。
- ポイ活による高額ポイント残高:換金性の高いポイントサービスも資産価値ありと判定されるケースが増加。
「スマホの中の資産ならバレないだろう」という安易な隠蔽工作は、財産隠し(詐欺破産罪)に問われ、免責が一切下りなくなる最悪の引き金を引くことになります。誠実にすべての経済活動を開示することこそが、2026年における免責獲得の絶対条件です。
【プロの結論】家族社会学と心理的バウンダリーから導く再生への決断基準
家族問題と債務整理を専門とする現場の知見から導き出されるのは、日本特有の「家制度の残滓」と「家族の共依存」が借金問題を深刻化させているという構造的欠陥です。長年、日本の社会規範には「一家の主が作った借金は家族全員の責任」「迷惑をかけてはならない」という過剰な同調圧力が根付いてきました。しかし、この道徳観こそが問題を地下に潜らせ、破滅的な結末を招く温床となっています。
家族社会学の観点から重要なのは、健全な「心理的バウンダリー(境界線)」を意識的に引くことです。借金を作った個人の責任と、家族それぞれの人生は別のものです。配偶者が罪悪感から自己資金を取り崩して夫や妻の借金を肩代わり返済するケースが後を絶ちませんが、これは多重債務者の根本的な金銭感覚の麻痺を延命させるだけであり、最終的に夫婦や親子が共倒れになる最悪の共依存パターンです。法的に返済義務がない家族が無理をして穴埋めをする行為は、直ちに停止しなければなりません。
【プロの結論】自己破産を選択すべき人・慎重になるべき人の判断基準
債務整理の手続きには自己破産だけでなく、住宅を手元に残せる「個人再生」や、利息をカットして元本のみを分割返済する「任意整理」など複数の選択肢があります。家族を守る観点から、どちらの舵を切るべきかの明確な判断基準を提示します。
▼自己破産を選択すべき人の条件
- 家族がどの借金の連帯保証人にもなっていない。
- 返済総額が手取り年収を大幅に超えており、利息の支払いだけで生活費が枯渇している。
- 持ち家がなく賃貸住まいである、もしくは住宅ローンのオーバーローン状態で家を守る経済的合理性がない。
- 配偶者や家族に正直に事情を打ち明け、世帯全体での家計再建に協力体制を敷ける環境にある。
▼自己破産に慎重になるべき(他の手続きを優先すべき)人の条件
- 家族が住宅ローンや借入金の連帯保証人になっている:本人が破産すると保証人の家族へ残債が一括請求されるため、住宅資金特別条項を利用した個人再生や、家族を巻き込まない任意整理を最優先で模索すべきです。
- 配偶者名義だが原資を本人が出資した多額の預貯金・学資保険がある:名義財産として管財人に否認され、解約・換価を迫られるリスクが高いため、財産規模を保全できる弁済計画(個人再生等)の適否を弁護士と綿密にシミュレーションする必要があります。
- 破産手続き中の資格制限にかかる職業(警備員、保険外交員、士業等)に就いており、一時的であっても失職すると世帯収入が完全に途絶える場合。
【自己破産すると家族はどうなる?】に関するよくある質問(FAQ)
Q1:夫(妻)が自己破産したら、離婚しないと家族に迷惑がかかりますか?
A1:法的な観点から言えば、自己破産を理由に離婚する必要性は全くありません。前述の通り夫婦別産制が適用されるため、婚姻関係を継続していても配偶者に借金の督促がいくことも、配偶者の財産が差し押さえられることもありません。むしろ離婚に伴う過度な財産分与や慰謝料の支払いは、裁判所から「破産直前の財産隠し」とみなされ、否認権を行使されて破産手続きが破綻する重大なリスクを伴います。法的な保全のために偽装離婚を検討することは絶対に避けてください。
Q2:親が自己破産した過去がある場合、成人した子供が住宅ローンを組む際に落とされますか?
A2:親の破産歴が原因で子供の住宅ローン審査が否決されることは原則としてありません。個人信用情報はあくまで契約者本人の情報のみが審査されます。ただし唯一の例外として、「親が破産した際に焦げ付かせた金融機関(地方銀行やメガバンク)と同じ銀行」で子供がローンを申し込んだ場合、そのグループ会社内の社内ブラック情報に親の記録が残っており、間接的に審査へ悪影響を及ぼす懸念があります。子供が住宅ローンを組む際は、親が過去に破産対象とした金融機関とは全く無関係の銀行を選ぶのが確実です。
Q3:同居している家族に絶対に秘密のまま、自己破産を申し立てる裏技はありませんか?
A3:単身赴任中や別居状態にある場合を除き、同居している家族に完全非公開で自己破産を完遂することは現実的に不可能です。裁判所から同居家族の給与明細や源泉徴収票の提出を求められる上、管財事件になれば裁判所や弁護士事務所からの連絡、郵便物の転送手続きなどが発生します。無理に隠そうとして書類を偽造したり虚偽の申告を行ったりすれば、免責不許可事由に該当して借金が免除されなくなります。秘密にして精神をすり減らすよりも、弁護士の初回無料相談に同席してもらい、専門家の口から「家族に借金の督促は来ない」という客観的事実を伝えてもらうことが、家族関係を壊さないための最も安全な選択です。
まとめ:家族の未来を守るための第一歩と次の一手
「自己破産すると家族の人生が終わる」という言説は、無知と偏見が生み出した実体のない亡霊にすぎません。破産法が守ろうとしているのは、債権者の法的な権利清算と、何よりも破産者とその家族が人間らしい生活を再建するための「生存権」です。家族名義の財産は不可侵であり、子供の教育や就職の道が閉ざされることもありません。
本当に家族を傷つけるのは、制度の利用を恐れて闇金に手を出し、見せかけの延命のために家族固有の貯蓄まで使い果たしてしまう共倒れの結末です。連帯保証人の有無や持ち家の有無を冷静に棚卸しし、明確な境界線を理解した上で法的なリセットボタンを押すことは、家族の平穏な日常を取り戻すための極めて合理的かつ前向きな決断といえます。一人で抱え込まず、まずは債務整理の実績が豊富な弁護士や司法書士の門を叩き、客観的な再生シナリオを描くことから始めてください。 (出典: 自己 破産 すると 家族 は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
