S&P500一本買いは危険?最新データで暴く死角と2026年の真相
新NISAの普及とともに、資産形成の王道として絶対的な支持を集めてきた米国株価指数「S&P500(エスアンドピー500)」。初心者からベテラン投資家までがこぞって資金を投じ、「思考停止で積み立てれば勝てる」という言説がSNSを席巻しました。しかし、相場が新たな局面を迎えた2026年現在、市場関係者や慎重派の投資家からは「一本買いはあまりに無防備ではないか」という警鐘が鳴らされています。
過去数十年にわたり驚異的なリターンを叩き出してきた指数に、なぜ今になって疑問の目が向けられているのか。神話の裏に潜む構造的な脆弱性と、2026年の市場環境が突きつけるシビアな現実を、データと投資家心理の双方から検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「S&P500一本買いが危険」とされる最大の根拠は、上位テック企業への極端な比重集中と、円高局面における二重の資産目減りリスクにあります。
- 要点2:過去の平均利回りは年率約9〜10%と優秀ですが、ITバブル崩壊やリーマンショック時には資産が半減し、回復に10年以上を要した長期停滞期が存在します。
- 要点3:全世界株式(オルカン)との二者択一に囚われず、自らのリスク許容度と現金保有比率を見極めたポートフォリオ管理が不可欠です。
【真相解明】S&P500一本買いは本当に危険なのか?ネットの噂と投資家心理の罠
金融コミュニティで激しい議論を呼んでいるのが、いわゆる「S&P500一本足打法」の是非です。肯定派が「米国経済こそが世界最強の資本主義エンジン」と主張する一方、慎重派がS&P500一本は危険と言われる理由として挙げるのは、指数の構造的な偏りと為替の変動要因に他なりません。
S&P500は、米国の主要産業を代表する約500社で構成される時価総額加重平均型の指数です。一見すると500社に均等分散されているように錯覚しがちですが、実態は時価総額の巨大な上位メガテック企業群が指数全体の約3割以上を占める「頭でっかち」な構造を抱えています。大手ハイテク企業の業績や株価が急落すれば、残り490社余りが堅調であっても指数全体が大きく引きずり降ろされる設計になっているのです。
さらに見落とされがちなS&P500デメリットと落とし穴が為替レートの影響です。日本の個人投資家が円建てで購入する場合、株価そのものが下落する局面に円高・ドル安が重なると、下落率は指数発表のドル建て数値をはるかに上回るペースで加速します。ネット上で「絶対に負けない安全資産」と誤認して全財産を投じた初心者が、相場急変時にパニックへ陥る背景には、こうした複合理論への理解不足が存在します。

【徹底比較】S&P500 vs 全世界株式(オルカン)どっちを選ぶべきか
資産形成を進める個人投資家の間で常に最大の関心事となっているのが、「S&P500オルカンどっちを選ぶのが正解か」という選択問題です。特にS&P500新NISAつみたて投資枠を活用する際、低コスト投信の代表格である「eMAXIS Slim」シリーズなどを比較検討するケースが主流を占めています。
ネット証券の積立設定ランキングで激しいトップ争いを繰り広げる両者ですが、それぞれのリスク特性と期待リターンには明確な違いがあります。主要なファンド情報や市場データを整理した比較は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 投資対象と銘柄数 | 米国主要500社(S&P500) 世界47カ国・約2,800社(オルカン) | 単一国集中 vs 全世界分散 | オルカンも米国の比率が約6割を占めるため、本質的には「米国一本か、他国も含むか」の差。 |
| 信託報酬(コスト) | 年0.05775%〜0.09372%程度 (主要最安ファンド基準) | 年0.1%以下で超低水準 | S&P500信託報酬最安ファンドの競争が進み、コスト差は誤差の範囲。コストより資産配分の選定が鍵。 |
| 長期リターン実績 | 過去30年平均:年率約9.8% 過去20年平均:年率約8.5% | 世界株式平均:年率7〜8%程度 | 米国企業の高い資本効率が優位に働いてきた実績。ただし将来の同一リターンを保証するものではない。 |
| 為替変動リスク | 対ドル為替レートに100%連動 | 複数通貨への分散効果あり | 日米金利差の縮小や急激な円高局面では、S&P500の方が基準価額のブレが大きくなりやすい。 |
実際の投信市場では、eMAXIS Slim米国株式S&P500評判が堅調な純資産総額の伸びを裏付けています。しかし、将来にわたって米国一強が続くシナリオに確信が持てない投資家にとっては、新興国や欧州も自動でリバランスしてくれるオルカンの方が、心理的な保有継続のハードルは低くなります。
過去データで検証する暴落の歴史|下落局面に潜む本当の恐怖
資産運用を語る際、好調な時期のリターンばかりに目を奪われるのは危険です。長期投資で成功するための前提知識として、S&P500暴落の歴史と過去データを客観的に直視しておく必要があります。
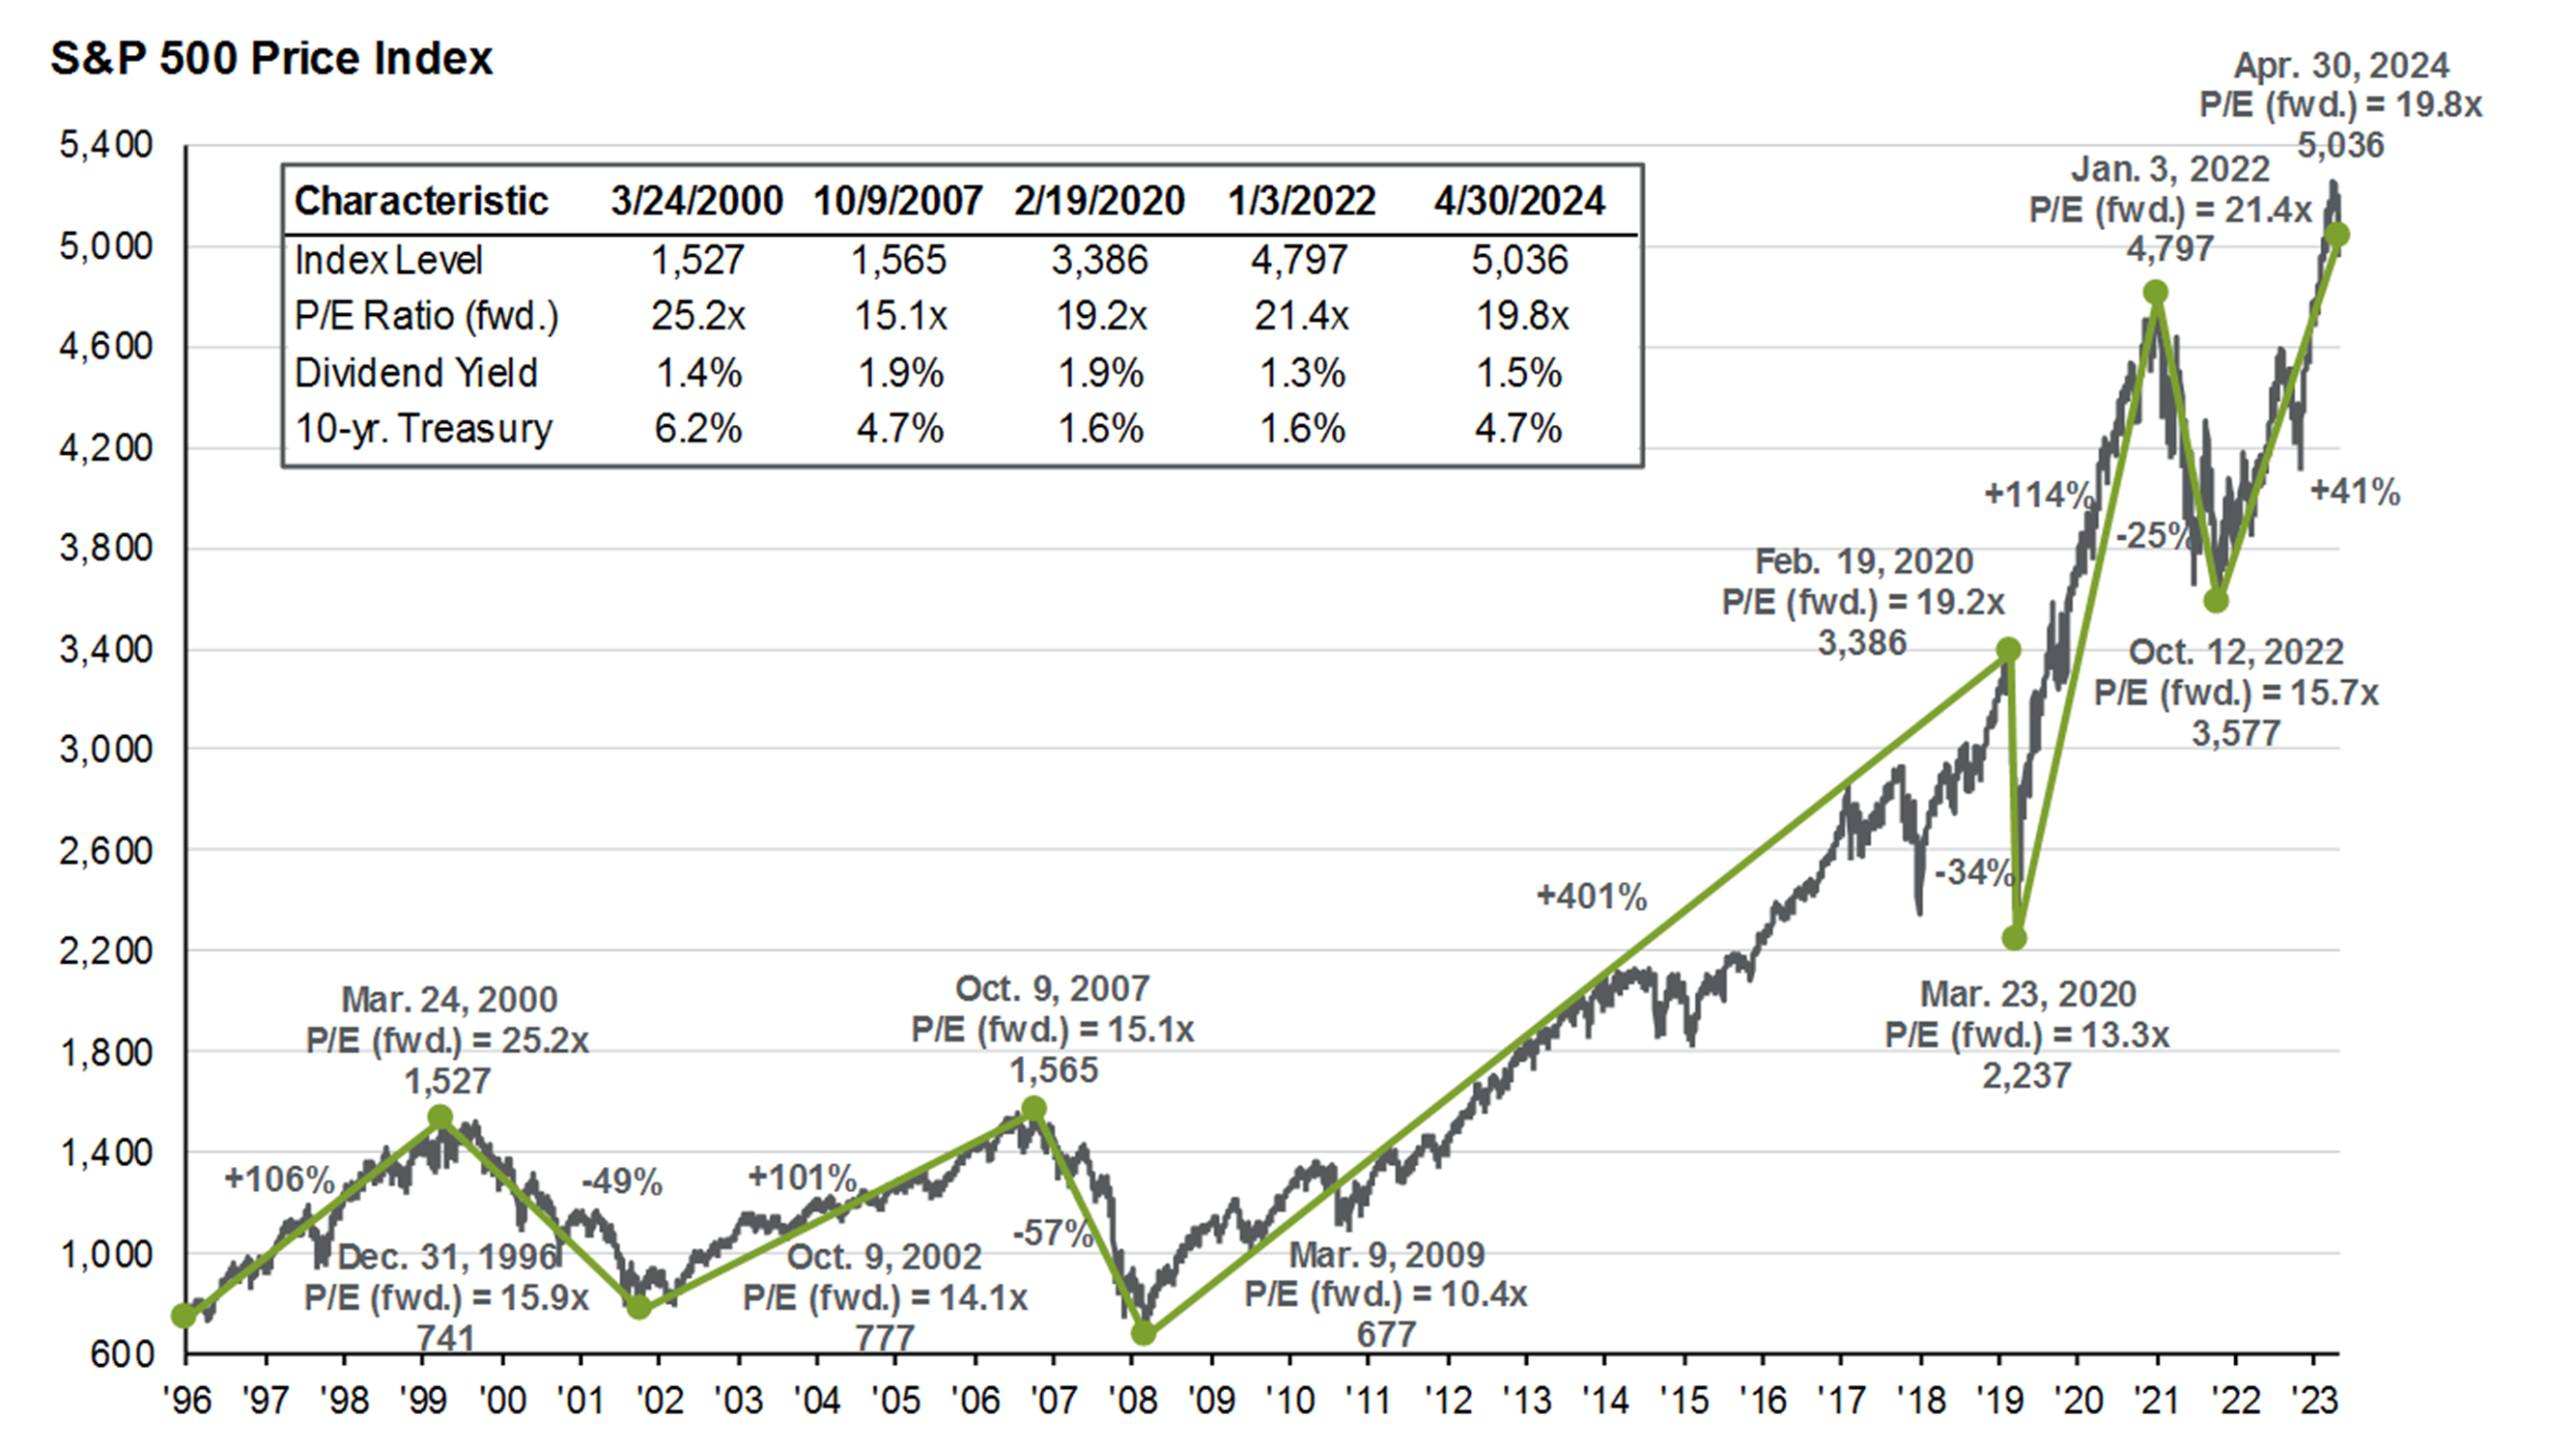
これまでの歴史において、指数は数多くの致命的な急落を経験してきました。1929年の世界恐慌では高値から約86%下落し、記憶に新しい2000年のITバブル崩壊では約49%下落、2008年のリーマンショックでは約57%下落を記録しました。近年でも2020年のコロナショックで1か月余りの間に約34%急落しています。
最も警戒すべき事実は、下落率の大きさそのものよりも「低迷期間の長さ」です。2000年の高値で投資を始めた場合、ドットコムバブルの崩壊とリーマンショックが重なったことで、ドル建てベースの資産評価額が高値を更新するまでに約13年間の歳月を費やしました。「失われた10年」は日本市場だけの専売特許ではなく、米国市場でも確実に発生していた事実を忘れてはなりません。
通算のエスアンドピー500利回り平均を算出すると、配当込みで年率9〜10%前後に収斂するのは確かです。しかしそれは「途中の30〜50%もの資産蒸発に耐え、売却せずに握り続けた者」だけが享受できた果実です。画面上で評価損が数千万円単位に達したとき、平然と積立を継続できる強靭な精神力を保てるかどうかが問われます。

【実態検証】投資家コミュニティの肉声と現場目線で見えたリアル
個人投資家がひしめくオンラインコミュニティや投資相談の現場からは、日々の値動きに翻弄される生々しい声が聞こえてきます。
「新NISAから始めて含み益が出ていたときは『米国株最高』と浮かれていた。だが、為替介入や日銀の利上げ観測で円高に振れた途端、数カ月分の利益が一瞬で吹き飛び、怖くて夜も眠れなくなった」(30代会社員・積立歴2年の告白)
「SNSのインフルエンサーが推奨する通りにS&P500へ全力投球していたが、いざ調整局面に入るとタイムラインは阿鼻叫喚。みんな『長期投資だから売るな』と励まし合っているが、投稿している本人が一番パニックになっている様子が痛々しかった」(40代公務員・個人投資家)
連日のS&P500チャート現在の値動きをスマートフォンで何十回も確認してしまう行為は、自身の許容リスクを超えて投資している典型的な危険信号です。理論上は「バイ&ホールド」が正解と分かっていても、人間の感情は損失に対して過剰に反応します。下落の現場では、机上のシミュレーション通りに行動できる投資家の方が圧倒的に少数派である現実が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|配当貴族や銘柄入れ替えの構造
ネット上の投資解説において頻繁に見られる誤解が、「S&P500はずっと同じ500社を買い続ける固定的なパッケージである」という認識です。実際には、指数を提供するS&Pダウ・ジョーンズ・インデックス社によって四半期ごとに厳格な見直しが行われています。
選定基準には「米国企業であること」「時価総額が一定規模以上であること」「流動性が高いこと」、そして「直近4四半期連続で黒字利益を計上していること」などが定められています。時代遅れになった衰退産業は容赦なく除外され、急成長した新興企業が随時追加されるという自動新陳代謝システムが組み込まれている点こそが、指数の長期生存を支えてきた真髄です。
また、市場の関心は時価総額上位の銘柄だけでなく、株主還元力の高い企業を集めたS&P500配当貴族インデックスにも広がっています。これは25年以上連続で増配を達成している優良企業のみで構成される指数であり、派手な値上がり益こそ限定的なものの、下落局面における底堅さと安定したインカムゲインで独自の評価を得ています。
常に最新のS&P500構成銘柄一覧を追跡すると、米国の産業構造がエネルギーや製造業中心の時代から、通信・情報技術中心へと激変してきた歴史が如実に分かります。「米国経済が強い」のではなく、「米国市場の自浄作用と資本の最適再配分システムが優れている」と解釈するのが正確な実態です。
【プロの結論】行動経済学から導く「向いている人・おすすめできない人」の明確な境界線
行動ファイナンスの観点から見ると、投資家の失敗を招く主因は市場の暴落ではなく「プロスペクト理論」に代表される心理バイアスです。人間は同額の利益を得た喜びよりも、損失を被った痛みを約2倍強く感じるとされています。含み損を抱えた際の心理的負荷を過小評価したままフルインベストメントを行うと、底値付近で恐怖に耐えかねて狼狽売却する最悪の結末を招きます。
今後の市場環境を占う2026年最新S&P500見通し予想においても、生成AI関連投資の収益化サイクルや金融政策の舵取りによって、歴史的な高ボラティリティ相場が継続する可能性が指摘されています。これらを踏まえた客観的な適合性の判断基準を提示します。
S&P500への集中投資が向いている人
第一に、最低でも15年以上の長期運用期間を確保でき、当面使う予定のない余剰資金のみを投入できる人です。第二に、株価がピークから30%以上暴落し、円高が重なって円換算資産が半分近くに目減りしても「安値で多く仕込める絶好の買い場」と捉えて積立を平然と継続できる精神的タフネスを持つ人に適しています。
オルカンや他資産の併用を優先すべき人(おすすめできない人)
日々の株価チャートの上下動が気になって精神的に疲弊してしまう人や、5〜10年以内に教育費や住宅購入頭金などまとまった現金支出を控えている人には推奨できません。また、「米国一本に命運を預けるのは心理的不安がある」と感じるなら、迷わず全世界株式(オルカン)を選ぶか、ポートフォリオ内に安全資産である個人向け国債や現金の比率を厚めに確保するアプローチが賢明です。
【エス アンド ピー 500】に関するよくある質問(FAQ)
Q1:暴落が怖いので、相場が下がりきった底値を確認してから一括投資するべきですか?
A1:市場の正確な底値を完璧に予測することは機関投資家でも極めて困難です。底入れを待っている間に株価が急回復し、買い場を逃してしまう「機会損失」のリスクが高くなります。暴落への備えとしては、現金の比率をあらかじめ高めておき、定額を淡々と買い続けるドルコスト平均法を維持するのが王道の戦略です。
Q2:新NISAの成長投資枠とつみたて投資枠で、S&P500とオルカンを両方買うのは意味がありますか?
A2:決して間違いではありませんが、全世界株式(オルカン)の構成比率の約6割はすでに米国株(その大部分がS&P500採用企業)で占められています。両方を買い分けると「単に米国株の比率を7〜8割に引き上げたポートフォリオ」になるため、分散効果を高めているつもりが実質的には米国集中度を高めている点に注意が必要です。
Q3:S&P500の配当金はどのように受け取るのが最も効率的ですか?
A3:国内の投資信託(eMAXIS Slimなど)を通じて運用する場合、分配金を直接受け取らずにファンド内で「自動再投資」する設定を選択するのが最も効率的です。非課税枠を無駄に消費せず、複利効果を最大限に活かして資産形成スピードを加速させることができます。
まとめ:今後の動向と失敗しないための判断基準
S&P500は、資本主義の歴史において類を見ない優れた実績を積み上げてきた屈指のインデックスです。しかし、どれほど優秀な指数であっても、「リスクゼロの打ち出の小槌」などこの世に存在しません。過去の平均リターンの数字だけを過信し、調整局面の厳しさを想定しないまま資産を投じる姿勢こそが、最大の危険因子となります。
大切なのは、ネット上の極論や他人の利回り自慢に惑わされることなく、自身のリスク許容度と向き合う姿勢です。生活防衛資金を確実に確保した上で、相場の波に一喜一憂せず、規律ある資産運用を継続できる基盤を整えることが、長期的な勝者となるための唯一の近道です。 (出典: エス アンド ピー 500(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
