車両保険とは?いらない派が急増する理由と2026年最新の損益分岐点
衝突被害軽減ブレーキをはじめとする先進運転支援システム(ADAS)の普及や部品価格の高騰を受け、近年の自動車修理費用は右肩上がりの推移を見せています。その一方で、毎年の自動車保険更新を迎えるたびに「車両保険の保険料が高すぎる」「本当に加入し続ける意味があるのか」と頭を抱えるドライバーは少なくありません。
愛車の損害を幅広く補償してくれる頼もしい存在であるはずの車両保険ですが、実態を紐解くと「保険料の払い損」に陥っているケースが後を絶ちません。なぜ今、コストパフォーマンスにシビアなドライバーの間で「車両保険はいらない」という判断が広がっているのか。一般型とエコノミー型の補償範囲の差から、保険を使うことで生じる等級ダウンの落とし穴、2026年現在の環境に即した合理的な見直し基準まで、現場のデータをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険は愛車の修理費をカバーする任意保険だが、付帯すると保険料総額が約1.5倍〜2倍近く跳ね上がる。
- 要点2:電柱への衝突など自損事故や当て逃げは「一般型」のみ補償され、「エコノミー型」では対象外となる決定的な違いがある。
- 要点3:少額の修理で使うと「3等級ダウン」と「事故有係数」で翌年以降の保険料が激増し、自腹で直したほうが安上がりになるケースが多い。
【基礎知識】車両保険とはどんな補償?「いらない」と叫ばれる3つの背景
自動車保険は、相手への賠償を担う「対人・対物賠償責任保険」と、自身や搭乗者の怪我を補償する「人身傷害補償保険」、そして愛車そのものの修理費を補填する「車両保険」で構成されています。相手が無過失の事故や単独事故、自然災害、盗難、いたずらなどによって車が損傷した際、あらかじめ設定した保険金額を上限として修理代金が支払われる仕組みです。
損害保険料率算出機構が発行する統計資料によると、自動車保険加入者のうち車両保険を付帯している割合は全国平均で約46%から48%前後を推移しています。裏を返せば、日本のドライバーの半数以上が車両保険を契約していないのが現実です。ドライバーが「車両保険はいらない」と判断する背景には、主に3つの構造的な要因が存在します。
第1に、保険料負担の重さです。車両保険を付帯するか否かで、年間の保険料総額は劇的に変化します。特に運転者の年齢条件が若い場合や、スポーツカー、輸入車などの料率クラスが高い車種では、車両保険を付けるだけで年間保険料が10万円以上跳ね上がる例も珍しくありません。
第2に、経年劣化による補償上限額(協定保険価額)の急激な下落です。車両保険で支払われる全損時の保険金上限は、新車時からの経過年数に応じて毎年引き下げられます。初度登録から7〜10年を超えた一般車両の場合、車両価格は10万〜20万円程度と査定されることが多く、毎月数千円から1万円以上の特約料を払いながら、いざという時に受け取れる保険金が雀の涙という事態に陥ります。
第3に、「使ったら保険料が跳ね上がる」という等級制度の構造的罠です。少額の修理で保険を使ってしまうと、翌年からの保険料アップ額が修理費用を上回ってしまい、実質的に「持っているのに使えない保険」と化してしまう実態があります。

【2026年最新補償比較】一般型とエコノミー型の違いと補償範囲の真実
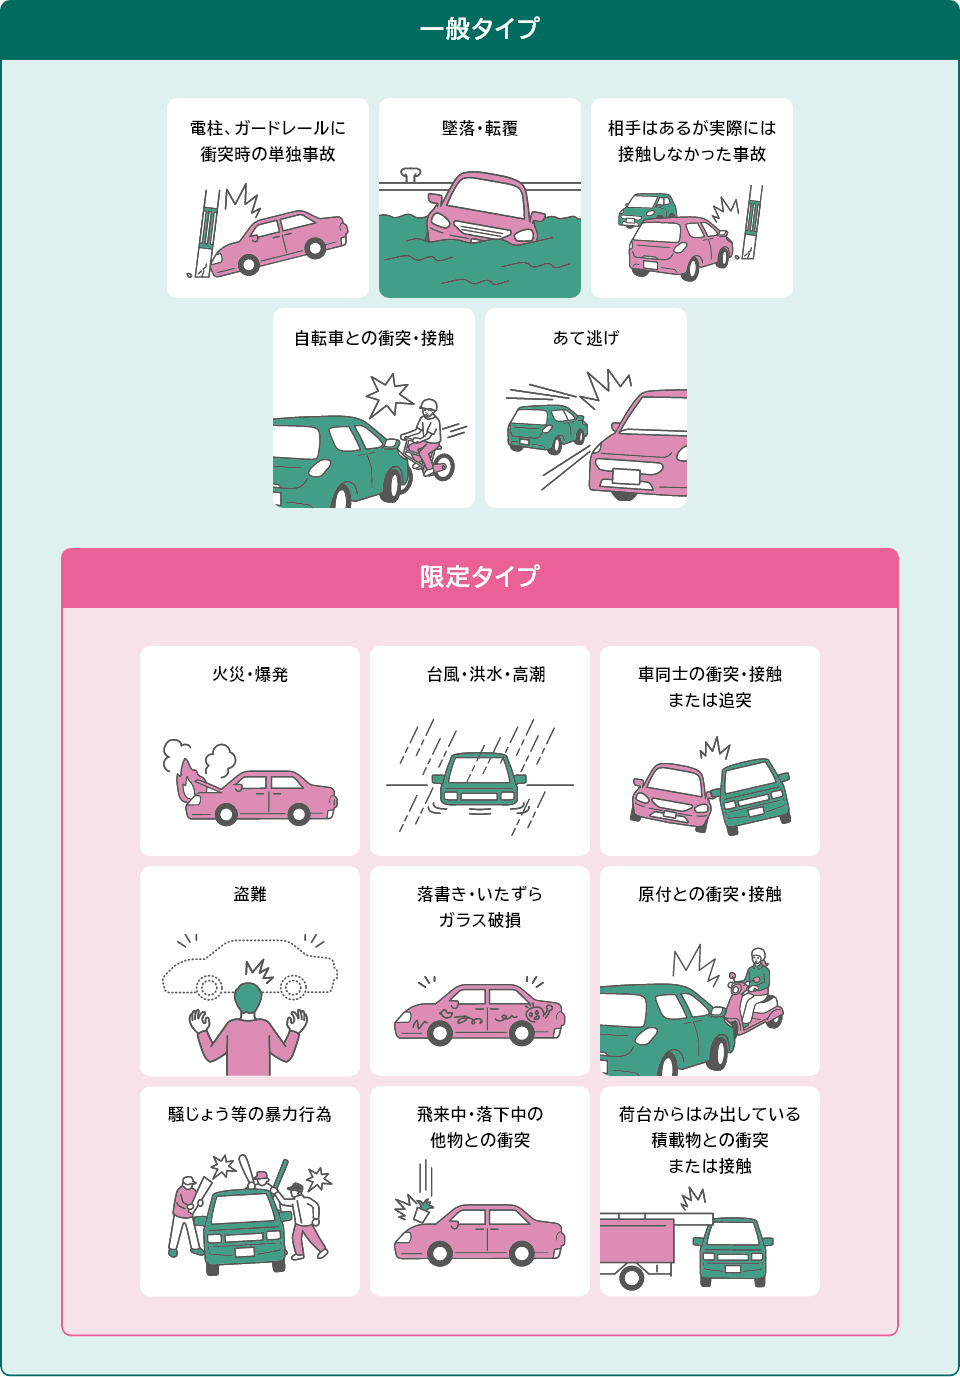
車両保険を検討・契約する際、最も大きな選択の分岐点となるのが「一般型(オールリスク型)」と「エコノミー型(車対車+限定危険型)」の二択です。補償範囲をどこまで広げるかによって、年間の維持コストと万が一の自己防衛力は大きく乖離します。
| 補償される事故原因・損害 | 一般型(フルカバー) | エコノミー型(限定補償) | 編集部の見解・実質リスク |
|---|---|---|---|
| 車対車の衝突・接触事故 | ◯(相手が特定できる場合) | ◯(相手が特定できる場合) | エコノミー型でも過失割合に関わらず基本対応可能。 |
| 単独事故(自損事故・脱輪) | ◯(電柱・ガードレール衝突等) | ✕(全額自己負担) | 運転初心者のこすり傷・車庫入れミスはエコノミーでは守れない。 |
| 当て逃げ被害(相手不明) | ◯(補償対象) | ✕(原則補償対象外) | 駐車場でのドアパンチ等、相手不明の当て逃げはエコノミー非対応。 |
| 火災・爆発・盗難 | ◯(全額または一部) | ◯(全額または一部) | 車両盗難被害はエコノミー型でも幅広くカバーされる。 |
| 台風・洪水・高潮・飛来中物 | ◯(水没・雹害・飛び石) | ◯(水没・雹害・飛び石) | 激甚化するゲリラ豪雨や雹(ひょう)被害は両タイプとも補償。 |
| 地震・噴火・津波 | ✕(特約未付帯時) | ✕(特約未付帯時) | 大規模天災は通常免責。別途「地震等全損特約」が必須。 |
| 保険料の相場感(目安) | 基準保険料の100%(割高) | 一般型より約30%〜50%安価 | 固定費削減と最低限の防衛を両立する現実的選択肢。 |
最大の違いは、「自損事故の補償」と「当て逃げの対応」の有無です。電柱や自宅の塀に車体をこすってしまった単独事故、またはスーパーの駐車場で誰かに側面を削られたまま逃走されたケースでは、エコノミー型を契約していると保険金は1円も支払われません。
一方で、近年の気候変動に伴い頻発しているゲリラ豪雨による冠水、雹(ひょう)害、高速道路での飛び石によるフロントガラス破損、さらには車両盗難リスクに対しては、エコノミー型であっても一般型と同等に補償されます。「自損事故のリスクは自分で背負えるが、自然災害や盗難などの不可抗力による突発的な出費だけは避けたい」という堅実派にとって、エコノミー型は有力な防衛手段となります。
【実態検証】「使うと逆に大損?」等級ダウン事故が招く保険料跳ね上がりの罠
「せっかく車両保険に入っているのだから、傷がついたらすぐ使おう」と考えるのは早計です。日本の自動車保険には、事故歴に応じて保険料を割り増し・割り引く「ノンフリート等級制度(1〜20等級)」が存在します。この仕組みを正しく理解していないと、保険金を請求した結果、後から支払う追加保険料のほうが修理代より高くなるという本末転倒の事態が生じます。
車両保険を利用する事故の大半(単独事故、過失のある衝突事故、当て逃げ等)は「3等級ダウン事故」に分類されます。等級が3段階下がるだけでなく、最も重いペナルティとして「事故有係数適用期間」が3年間付与されます。同じ15等級であっても、「無事故の15等級」と「事故有の15等級」では割引率に20%前後の差がつけられます。
大手損保の試算データや現場の保険代理店における相談事例をもとに、具体的な損益シミュレーションを見てみましょう。
例えば、現在16等級で年間保険料が6万円のドライバーが、車庫入れでリヤバンパーを損傷し、修理見積もりが12万円だったとします。免責金額を5万円に設定していた場合、保険会社から支払われる保険金は差額の7万円です。しかし、保険を使ったことで翌年は13等級(事故有)へと転落します。
無事故で順調に17等級へ上がった場合と比較すると、翌年の保険料は約8万8,000円、2年目は約8万2,000円、3年目は約7万6,000円と推移します。3年間の保険料差額を累計すると、通常より約7万5,000円〜9万円も多く保険料を支払う計算になります。
結果として、手元に入った保険金7万円に対し、将来支払う保険料の増加分が8万円を超え、差し引きで1万円以上の赤字となります。これが、業界内で公然と語られる「車両保険使うと損」の正体です。SNSや知恵袋等のコミュニティでも「10万円程度の傷で保険を使ったら、翌年からの請求額を見て青ざめた」「代理店に相談したら『今回は自腹のほうが賢い』と止められた」という嘆きの声が定常的に寄せられています。実務上、免責金額と将来の保険料増加額を合算した「15万〜20万円以下の損害」は、保険を使わず自費で修理するのが鉄則です。

免責金額の決め方と車両保険料シミュレーション|年間コストを賢く削る設計術
車両保険を完全に解約するのは不安だが、毎月の固定費は削りたいという場合、極めて有効なレバーとなるのが「免責金額の設定」です。免責金額とは、事故の際に加入者が自己負担する額を指します。
多くの損害保険会社では、「1回目:0円/2回目以降:10万円(0-10万)」や「1回目:5万円/2回目以降:10万円(5-10万)」、あるいは「定額10万円(10-10万)」といった選択肢が用意されています。
免責金額を「0円」に設定すると保険料は跳ね上がりますが、初回の免責金額を「10万円」に引き上げるだけで、車両保険部分の保険料を約15%〜25%削減できるケースがあります。前述の通り、10万円以下の修理で車両保険を使うと等級ダウンによって大損するため、そもそも10万円以下の損害で保険を使う選択肢は存在しません。「使わない少額補償」のために高い保険料を払い続けるのは非合理の極みであり、免責金額は最初から「1回目10万円・2回目以降10万円」に設定するのが最も無駄のない選択といえます。
では、車両保険の有無や設定によって、実際の支払額はどれほど変動するのか。代表的な車種と条件における年間保険料の概算相場を算出しました。
【試算条件:35歳以上補償、本人・配偶者限定、14等級、日常・レジャー使用、対人対物無制限、人身傷害3,000万円】
- 軽自動車(ホンダ・N-BOX等 / 車両保険金額180万円)
・車両保険なし:約2万2,000円
・エコノミー型(免責5-10万):約3万4,000円
・一般型(免責5-10万):約4万9,000円
・一般型(免責0-10万):約5万8,000円 - ファミリー向けミニバン(トヨタ・ヴォクシー等 / 車両保険金額380万円)
・車両保険なし:約2万8,000円
・エコノミー型(免責10-10万):約4万3,000円
・一般型(免責10-10万):約6万5,000円
・一般型(免責0-10万):約7万9,000円 - 欧州輸入セダン(BMW・3シリーズ等 / 車両保険金額600万円)
・車両保険なし:約3万8,000円
・エコノミー型(免責10-10万):約6万8,000円
・一般型(免責10-10万):約11万5,000円
・一般型(免責0-10万):約14万2,000円
年間数万円の差額であっても、5年、10年と乗り続ける中での累積差額は20万〜50万円規模に達します。無事故で過ごした場合、その全額が掛け捨てとなる重みを冷静に見極める必要があります。
ネットの噂を徹底検証|「古い車には完全無意味」「全損なら新車が戻る」の虚実
ネット上の自動車掲示板やSNSでは、車両保険に関して極端な言説が散見されます。真偽の境界線を整理します。
噂①:登録から10年を超えた古い車に車両保険を付けるのは完全な無駄?
【検証結果:8割がた真実だが、例外も存在する】
自動車の減価償却スピードは早く、国産大衆車の場合、新車登録から10年も経過すれば市場価値(減価償却後の残価)は新車時の10%程度、金額にして10万〜20万円程度まで縮小します。保険会社が設定する協定保険価額もこの水準に縛られるため、年間数万円の保険料を払って上限20万円の補償を買う計算になり、経済的合理性は極めて薄くなります。
ただし、限定生産のスポーツカーや一部の本格SUVのように「年式が古くても中古市場価格が高騰しているプレミアム車両」の場合、型式ごとの流通相場を反映した個別査定によって高額な車両保険価額が認められる例外があります。また、貯蓄が極端に少なく、20万円でも保険金が出なければ次の通勤車を用意できないといった逼迫した事情がある場合を除き、「10年超の大衆車=車両保険は不要」という認識は概ね妥当です。
噂②:全損事故に遭えば、保険金でそっくり新車を買い直せる?
【検証結果:特約がなければ不可能。大半は手出しが発生する】
「全損=新車が買い直せる全額補償」と勘違いしているドライバーは驚くほど多く見られます。しかし、支払われるのはあくまで「その時点での協定保険価額」です。新車価格300万円の車であっても、4年目の全損事故で保険金額が160万円に設定されていた場合、支払われるのは160万円ポッキリです。同じグレードの新車を買い直すには、自己資金から140万円以上を追加負担しなければなりません。
全損時に新車同等の買い替え費用を補填したい場合は、必ず「新車特約(車両新価特約)」を付帯しておく必要があります。この特約があれば、新車価格相当額の50%以上の損害を受けた際、新車再取得費用が満額支払われます。新車購入から3年目(保険会社によっては最長5年目)までしか付帯できないため、新車オーナーは加入条件を必ず確認すべきです。
【プロの結論】自動車保険の見直しで失敗しない判断基準|外すべき人・残すべき人
行動経済学における「プロスペクト理論」が示す通り、人間は「得をすること」よりも「損をすること」を過剰に恐れる傾向があります。「数万円の修理費すら自己負担したくない」「もしもの時に後悔したくない」という心理的バイアスが働き、冷静に計算すれば割に合わない高額な車両保険を漫然と更新し続けてしまうケースが典型例です。
感情論を排除し、純粋なリスクマネジメントの観点から導き出される「車両保険を外すべき人」と「絶対に外してはいけない人」の分水嶺は、極めてシンプルに整理できます。
車両保険を今すぐ外してよい人の条件
- 普通預金などの生活防衛資金が100万円以上確保できている人
突発的な修理代や中古車の買い替え費用をキャッシュで即座に捻出できる場合、高額な保険料を払って保険会社にリスクを転嫁する必要はありません。「保険は滅多に起きないが起きたら人生が破綻する巨大リスク(対人・対物賠償)に備えるもの」という本質に立ち返れば、車体の損害は自己資金でカバーするのが最も安上がりです。 - 初度登録から7〜8年以上が経過し、愛車の査定額が50万円を割り込んでいる人
補償される限度額が低すぎるため、保険料の支払い総額と見合いません。 - 多少の傷やへこみなら「直さずにそのまま乗り続ける」と割り切れる人
自損事故の擦り傷程度で走行に支障がない場合、修理を見送るドライバーにとって、自損事故補償の手厚い一般型車両保険は完全な過剰装備です。
車両保険を絶対に外してはいけない人の条件
- マイカーローン(残価設定ローンを含む)の返済が多く残っている人
最も危険なのは、車が全損したにもかかわらずローンの残債だけが数百万円単位で残る「二重苦」のパターンです。ローン残高が貯蓄額を大幅に上回っている期間は、一般型または新車特約付きの車両保険が不可欠な防波堤となります。 - 車が日々の通勤や通院に直結しており、即座に代替車を購入できる貯えがない人
万が一の事故で車を失った翌日から生活や仕事が立ち行かなくなる環境であれば、車両保険は家計防衛のための生命線となります。 - 免許取得から1〜2年以内の初心者ドライバー
統計上、物損事故や単独事故の発生確率は運転歴が浅いほど跳ね上がります。最初の1〜2年は自損事故をカバーする一般型に加入し、運転に慣れてゴールド免許を取得した段階で見直すのが合理的です。
【車両保険とは】に関するよくある質問(FAQ)
Q1:年度の途中で車両保険だけを解約することはできますか?
A1:可能です。保険会社や代理店に連絡すれば、保険期間の途中であっても車両保険の補償だけを削除する契約変更手続きが行えます。すでに一括で支払っている年間保険料のうち、未経過分の保険料は「解約返戻金」として所定の計算式に基づき返還されます。
Q2:当て逃げされた場合、エコノミー型でも保険金は支払われますか?
A2:原則として支払われません。エコノミー型で車対車事故として認められるには、「相手方の登録番号(ナンバープレート)や運転者が特定されていること」が条件となります。相手が逃走して身元が不明な場合、警察へ被害届を提出していても補償対象外となります。当て逃げリスクを確実にカバーしたい場合は、一般型を選択する必要があります。
Q3:飛び石でフロントガラスが割れた場合、車両保険を使うと等級はどうなりますか?
A3:飛び石や飛来中物による損害、落書き、火災、自然災害(台風・洪水・雹害)による保険金請求は、原則として「1等級ダウン事故」として扱われます。3等級ダウン事故に比べてペナルティは軽く、事故有係数の適用期間も1年間で済みます。ただし、1等級ダウンであっても翌年の保険料は確実に上がるため、フロントガラスの交換・リペア費用と保険料上昇額を比較検討した上で請求を判断してください。
Q4:台風で車が水没してしまいました。車両保険で補償されますか?
A4:一般型、エコノミー型のどちらであっても補償されます。近年のゲリラ豪雨による道路冠水や河川氾濫による浸水損害は「水災」としてカバーされます。車内フロアまで浸水して電気系統が全滅した場合は「全損」と認定され、協定保険価額の満額が支払われるケースが一般的です。ただし、地震に伴う津波による浸水は、別途特約を付帯していない限り対象外となります。
まとめ:愛車の資産価値と家計リスクを見極めた賢い選択を
自動車のハイテク化に伴い、バンパー1枚を交換するだけでもミリ波レーダーやカメラの再キャリブレーション(電子制御装置整備)が必要となり、かつて5万円で直った修理が15万〜20万円へ跳ね上がる時代となりました。これにより車両保険の重要性が高まっているのは事実です。
しかし、「不安だから何となく一番手厚いプランに入る」という思考停止は、家計に大きな穴を開ける原因となります。年間数万円の保険料を払い続ける価値が今の愛車に残されているのか。いざという時に貯蓄で対応できないリスクなのか。愛車の時価額、現在の貯蓄額、そして月々の走行環境を冷静に突き合わせ、一般型、エコノミー型、あるいは「車両保険を外して免責リスクを自己負担する」という選択肢を柔軟に選び取ることが、最も賢明なカーライフの防衛策です。 (出典: 車両 保険 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
